年金84%増も|70歳まで働く人の5つの得
年金84%増も|70歳まで働く人の5つの得
年金84%増も|70歳まで働く人の5つの得
はじめに:「65歳になったら、すぐ年金」と決めていませんか?
「定年まであと少し。65歳になったら年金をもらって、のんびりしよう」
そう考えている方は多いと思います。私の知り合いの60代の方々も、口をそろえて「年金はもらえるうちに、早くもらったほうがいい」と言います。
でも、ここで一つ、意外な事実をお伝えさせてください。
年金は、受け取りを遅らせるだけで最大84%増えます。それなのに、この制度を使っている人は、厚生年金でわずか2%ほどしかいません。
なぜ、こんなにお得な制度が使われないのでしょうか。理由はシンプルで、「年金をもらわずに暮らす期間の収入がないから」です。
つまり、「働く」ことこそが、年金を最大84%増やすための鍵なんです。
この記事では、70歳まで働く人が手にする5つの得と、損をしないための注意点を、数字を交えてわかりやすくお伝えします。
70歳まで働くのは「特別なこと」ではなくなった
60代後半の2人に1人以上が働いている
まず知っておきたいのは、70歳まで働くことは、もう少数派ではないということです。
2025年の時点で、65〜69歳の就業率は54.5%。2人に1人以上が働いています。70〜74歳でも36.2%と、3人に1人以上です。65歳以上で働く人は943万人と、過去最多を更新しました。
会社側の受け入れも進んでいます。法律で70歳までの就業機会の確保が企業の努力義務になり、すでに34.8%の企業が70歳まで働ける制度を整えています。
働き方は「フルタイム」だけじゃない
65歳以上で雇われて働く人の76.1%は、パートやアルバイトなどの非正規雇用です。つまり、多くの人が「週3日だけ」「午前中だけ」など、自分のペースで働いています。
「70歳まで働く」と聞くと、今と同じ働き方を続けるイメージが浮かぶかもしれません。でも実際は、ペースを落として、無理なく長く続けるスタイルが主流なのです。
今日のアクション: 自分が70歳のとき、「週に何日、どんな仕事なら続けられそうか」を想像してみてください。
70歳まで働く人の5つの得
得1:年金が最大84%増える
70歳まで働く最大の得は、年金の受け取りを遅らせる「繰下げ受給」を選びやすくなることです。
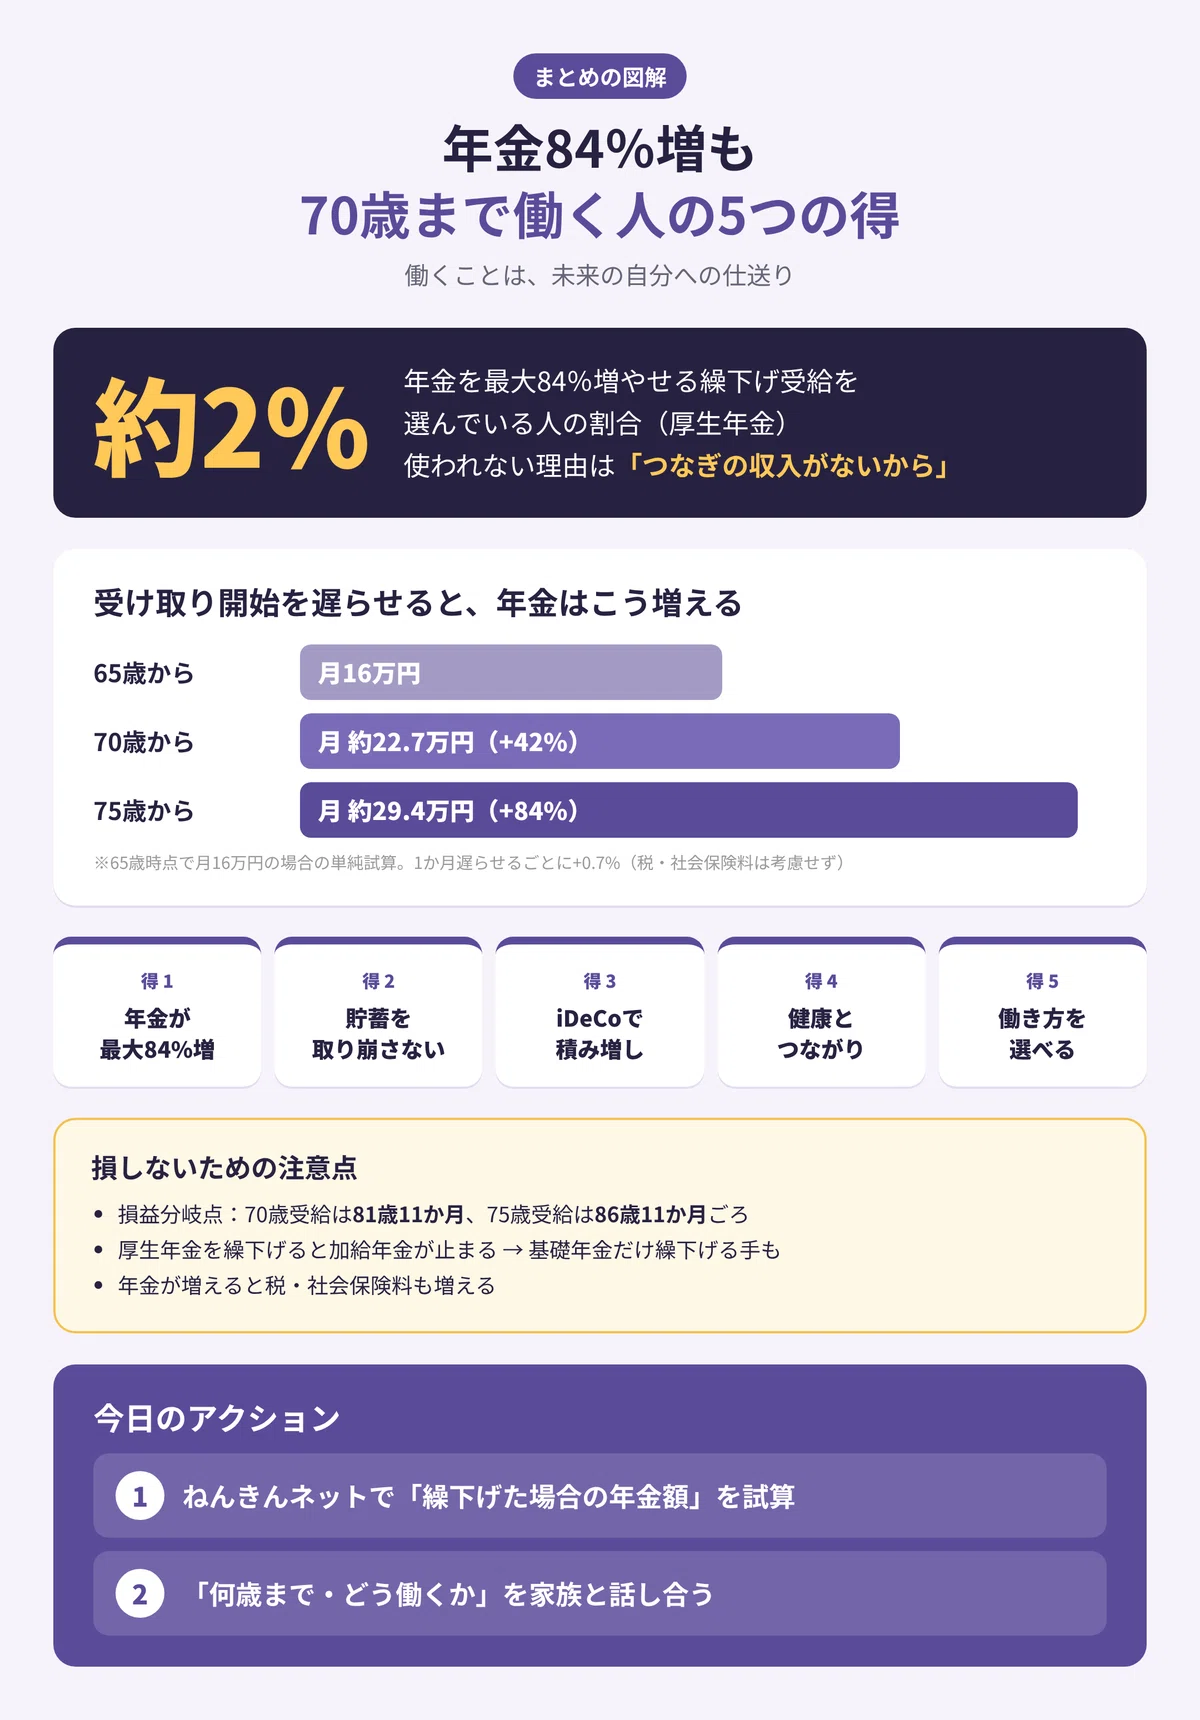
年金は受け取り開始を1か月遅らせるごとに0.7%増えます。1年で8.4%、70歳まで遅らせれば42%、75歳まで遅らせれば84%の増額です。そして、この増えた金額は一生続きます。
具体的な数字で比べてみましょう。65歳から受け取ると年金が月16万円の人の場合です(税金・社会保険料は考慮しない単純計算)。
受け取り開始 年金の月額 増額率 65歳 16万円 — 70歳 約22.7万円 42%増 75歳 約29.4万円 84%増
70歳から受け取ると、毎月約6.7万円、年間で約80万円も多くなります。
得2:貯蓄を取り崩さずに済む
働いて収入があれば、65歳からの数年間、貯蓄に手をつけずに済みます。
たとえば65〜70歳の5年間、月15万円の収入があれば、合計で900万円です。この期間の生活費を働いた収入でまかなえれば、退職金や貯蓄はそのまま残り、さらに運用を続けることもできます。
実は、繰下げ受給が2%ほどしか使われないのは、この「つなぎの収入」がないからです。働くことは、年金を育てる時間を買うことでもあるのです。
得3:iDeCoで老後資金を積み増せる
2026年12月から、iDeCo(個人型確定拠出年金)に70歳未満まで加入できるようになります(一定の条件あり)。
働いて収入がある60代は、掛金が全額所得控除になるメリットを受けながら、老後資金を積み増せます。さらに2026年4月からは、在職老齢年金の基準額が月51万円から65万円に引き上げられ、給料と年金の合計がこの額以下なら年金は減らされません。「働くと年金が減って損」という時代は、終わりつつあります。
得4:健康と人とのつながりを保てる
お金以外の得として見逃せないのが、健康と人間関係です。
仕事があると、決まった時間に起きて外に出て、体と頭を使い、人と話します。退職後に「話す相手が家族だけになった」「1日中テレビを見て過ごすようになった」という話はよく聞きますが、働くことで自然と生活のリズムや社会とのつながりが保たれます。
健康でいられれば医療費も抑えられ、結果的にお金の面でもプラスになります。
得5:自分のペースで働ける選択肢が広がる
60代の働き方は、思っている以上に多様です。
- 今の会社での再雇用・勤務延長
- 経験を生かした別の会社への転職
- 業務委託やフリーランスとしての独立
- 地域の仕事や短時間のパート
- 趣味や特技を生かした小さな商い
「70歳まで働く」と決めておくと、50代のうちから準備ができます。準備ができている人ほど、60代で「働かされる」のではなく「選んで働く」ことができます。
今日のアクション: 5つの得のうち、自分にとっていちばん魅力的なものに丸をつけてみてください。それが、あなたが長く働く理由になります。
架空事例:63歳・再雇用で働く山本さんの場合
ここで、架空の人物を例にして考えてみましょう。
63歳の山本さん(仮名・架空の事例)は、60歳で定年を迎え、同じ会社で再雇用として働いています。給料は定年前の6割ほどになり、「こんなに下がるなら、65歳で辞めて年金生活にしよう」と考えていました。
ところが、ねんきんネットで年金額を試算してみて驚きます。65歳からなら月16万円の年金が、70歳から受け取ると約22.7万円になるのです。
山本さんは、65歳以降は週4日のパートとして働き続け、年金を70歳まで繰下げることに決めました。「給料が下がった」と嘆くのをやめ、「70歳以降の年金を育てる5年間」と考えるようにしたら、仕事への気持ちも前向きになったそうです。
損をしないための3つの注意点
注意点1:損益分岐点を知っておく
繰下げ受給は、長生きするほど得になる仕組みです。逆に言えば、早く亡くなった場合は、65歳から受け取ったほうが総額は多くなります。
単純計算すると、70歳から受け取った場合の累計額が65歳から受け取った場合を上回るのは、81歳11か月ごろです。75歳から受け取った場合は、86歳11か月ごろになります。65歳まで生きた人の平均的な寿命は、男性で80代半ば、女性で90歳近くです。
ただし、繰下げ受給は「得をするため」だけの制度ではありません。長生きしてお金が足りなくなる「長生きリスク」に備える保険と考えると、選ぶ価値が見えてきます。
注意点2:加給年金がもらえなくなる場合がある
厚生年金に20年以上加入していて、65歳未満の配偶者がいる場合などには「加給年金」が上乗せされます。ところが、老齢厚生年金を繰下げると、その間は加給年金を受け取れません。
対策として、老齢基礎年金だけを繰下げ、老齢厚生年金は65歳から受け取る、という方法があります。基礎年金と厚生年金は別々に受け取り時期を選べるのです。
注意点3:税金と社会保険料も増える
年金額が増えると、所得税・住民税や、国民健康保険料・介護保険料なども増えることがあります。そのため、手取りの増え方は額面の増額率より小さくなる点に注意しましょう。
今日のアクション: 家族構成(配偶者の年齢など)を確認し、加給年金の対象になりそうかをチェックしておきましょう。
よくある質問(FAQ)
Q1. 年金の繰下げ受給とは何ですか?
年金の受け取り開始を66歳以降に遅らせる制度です。1か月遅らせるごとに0.7%増え、最大75歳まで遅らせると84%増えます。増えた金額は一生変わりません。
Q2. 繰下げ受給は何歳まで生きれば得になりますか?
単純計算では、70歳から受け取る場合は81歳11か月ごろ、75歳から受け取る場合は86歳11か月ごろに、65歳から受け取った場合の累計額を上回ります。実際には税金や社会保険料の影響で、少し後ろにずれることがあります。
Q3. 働きながら年金をもらうと減額されますか?
2026年4月から、給料と厚生年金の合計が月65万円以下であれば、年金は減額されません。以前の基準は51万円でした。
Q4. 繰下げ受給にデメリットはありますか?
主なデメリットは3つです。早く亡くなると受け取り総額が少なくなること、老齢厚生年金を繰下げると加給年金が受け取れないこと、年金が増えると税金や社会保険料も増えることです。
Q5. 70歳まで働ける会社はどのくらいありますか?
70歳まで働ける制度を整えている企業は34.8%です。法律で70歳までの就業機会の確保が努力義務になっており、今後さらに増えていくと考えられます。
おわりに:70歳まで働くことは、未来の自分への仕送り
「65歳になったら、すぐ年金」という考えが、少し変わったでしょうか。
70歳まで働く人が手にする5つの得を、もう一度おさらいします。
- 年金が最大84%増える
- 貯蓄を取り崩さずに済む
- iDeCoで老後資金を積み増せる
- 健康と人とのつながりを保てる
- 自分のペースで働ける選択肢が広がる
60代で働くことは、70代・80代の自分への「仕送り」です。今日の一歩が、一生続く年金の増額となって返ってきます。
まずは、次の2つをやってみてください。
- ねんきんネットで「繰下げた場合の年金額」を試算する
- 「何歳まで、どんな働き方をするか」を家族と話し合う
試算は10分ほどでできます。その10分が、これからの30年を支える判断材料になります。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
399円(2026年10月03日 06:33時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ