働く人の7割が疲弊。頑張らずに月3万円貯める習慣
働く人の7割が疲弊。頑張らずに月3万円貯める習慣
働く人の7割が疲弊。頑張らずに月3万円貯める習慣
はじめに
「今月こそ貯金するぞ」
そう決めた月初めの自分は、たしかにやる気に満ちていました。家計簿アプリをダウンロードして、コンビニには寄らないと誓って、お弁当も作るつもりだった。
でも、現実はこうです。
月曜から仕事に追われ、水曜には疲れ果て、金曜の夜には「今週がんばったから」とデリバリーを注文。家計簿アプリは3日で開かなくなり、月末の残高を見て「またダメだった…」と落ち込む。
もし少しでも思い当たるなら、最初にお伝えしたいことがあります。
あなたが貯金できないのは、努力が足りないからではありません。
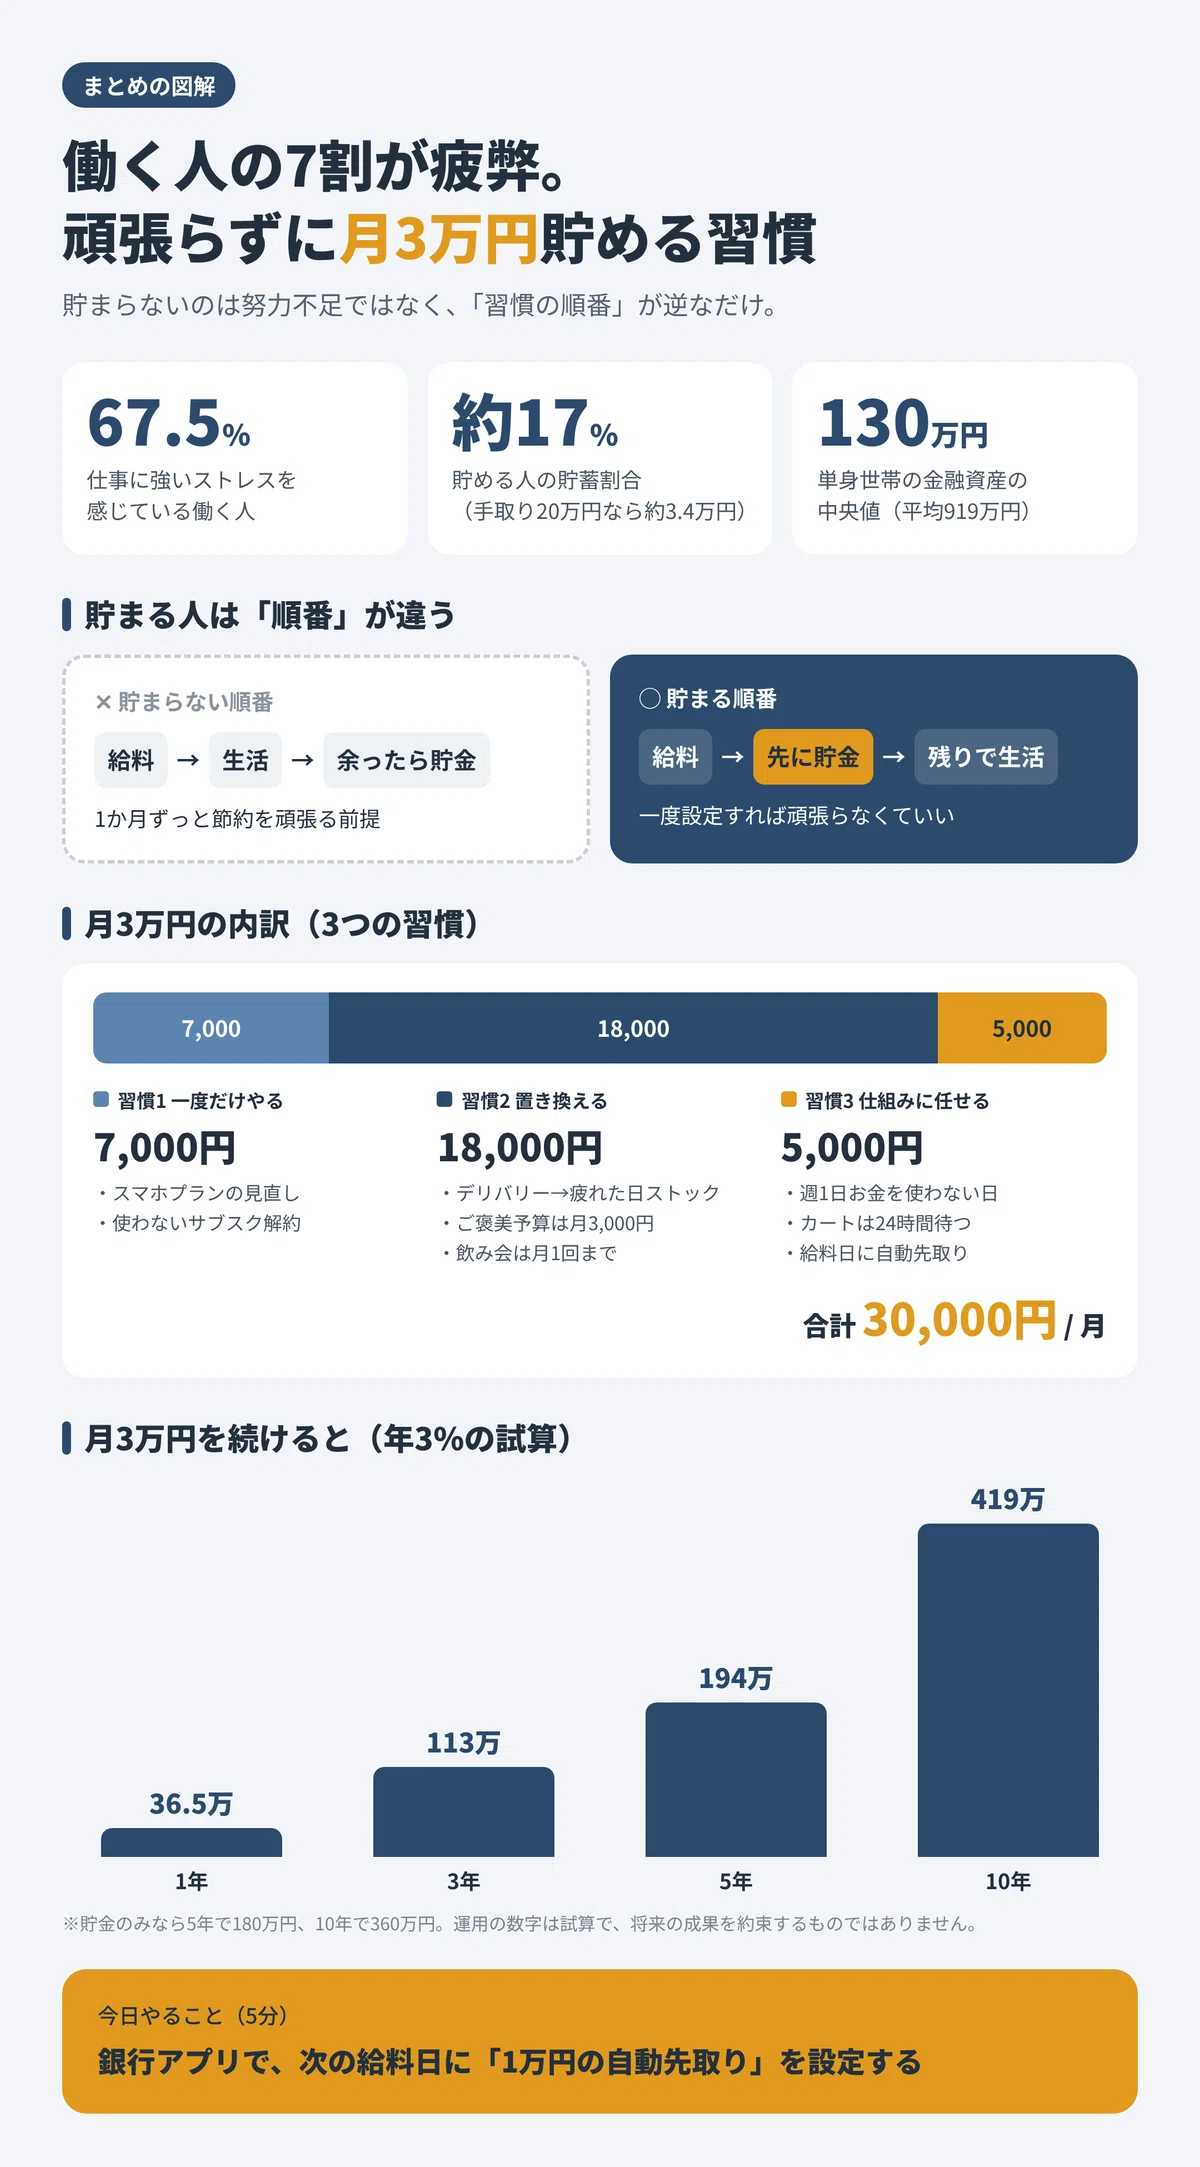
いま、日本で働く人の**約7割(67.5%)**が、仕事に強いストレスを感じています。そんな状態で「節約を頑張る」なんて、フルマラソンを走ったあとに筋トレをしろと言われるようなもの。続かなくて当たり前なんです。
そして、もうひとつ驚きの事実があります。
月3万円の貯金は、「頑張った人だけのご褒美」ではありません。 貯蓄をしている世帯は、年間の手取り収入のおよそ17%を貯めています。手取り月20万円なら約3.4万円。つまり月3万円は、ごく平均的な人が「普通に」貯めている金額なのです。
では、貯まる人と貯まらない人の違いはどこにあるのか。それは努力の量ではなく、**「習慣の順番」**です。
この記事では、気合いも我慢もいらない「頑張らずに月3万円貯める習慣」を、具体的な金額の内訳つきでお伝えします。
本文
なぜ疲れている人ほどお金が貯まらないのか
働く人の約7割が「強いストレス」を抱えている
まずは、今の働く人たちの現実を見てみましょう。
仕事に強い不安や悩み、ストレスを感じている人は67.5%。その原因の上位はこうなっています。
- 仕事の量:39.5%
- 仕事の失敗・責任の発生など:39.5%
- 対人関係:32.9%(前年の26.1%から大きく増加)
仕事の量に追われ、責任に押しつぶされそうになり、人間関係にも気をつかう。毎日こんな状態で帰宅して、「さあ家計簿をつけよう」と思える人は、正直かなり少数派です。
「貯まる人」と「貯まらない人」の差は広がっている
一方で、お金の面ではこんなデータがあります。
金融資産をまったく持っていない人の割合は、一人暮らしの20代で33.2%、30代で32.3%。約3人に1人が貯蓄ゼロです。
その一方で、一人暮らしの人の金融資産の平均は919万円。ところが、真ん中の人の金額(中央値)は130万円しかありません。
ここ、大事なポイントです。ネットで「30代の平均貯金額は○百万円!」という記事を見て焦ったことがある人は多いと思います。でも平均は、一部のたくさん持っている人に引っぱられて高く出るもの。周りと比べて落ち込む必要はまったくありません。
「疲れた日の自分」に、お金の判断を任せてはいけない
疲れている人ほど貯まらない理由は、とてもシンプルです。
疲れた日の私たちは、「ラクなほう」「すぐ気分が上がるほう」を選ぶから。
ストレスを理由にした買い物、いわゆる「ストレス買い」に使うお金は、1年間で平均約4.7万円。1回あたり約3,800円です。これは「ストレス解消のために買った」と自覚している分だけなので、疲れて作れなかった日のデリバリーや、なんとなく寄るコンビニまで含めると、実際の金額はもっと大きいはずです。
つまり、貯金が続かない本当の原因は、
「頑張れる日の自分」が立てた計画を、「疲れた日の自分」が実行しようとしているから
なのです。
貯金できない原因は「順番」が逆なだけ
「余ったら貯める」は、疲れた人には向いていない
多くの人がやっている貯金の順番はこうです。
給料が入る → 生活する → 余ったら貯金する
一見ふつうですが、この方法は「1か月間ずっと節約を頑張り続ける」ことが前提になっています。毎日ストレスを抱えて働く人にとって、これは難易度がとても高いやり方です。
一方、貯まる人の順番はこうです。
給料が入る → 先に貯金する → 残りで生活する
これがいわゆる「先取り貯金」。やることは、給料日に決まった金額を別の口座へ移すだけ。一度設定してしまえば、あとは何も頑張らなくていいのがポイントです。
月3万円は、積み重ねるとこうなる
「たかが月3万円」と思うかもしれません。でも、続けるとこうなります。
期間 貯金だけの場合 年3%で積み立てた場合(試算) 1年 36万円 約36.5万円 3年 108万円 約113万円 5年 180万円 約194万円 10年 360万円 約419万円
※運用の数字はあくまで試算で、将来の成果を約束するものではありません。
5年で180万円。さっきの「一人暮らしの金融資産の中央値130万円」を、余裕で超える金額です。頑張らない仕組みでも、5年後には「真ん中より上」に立てるということです。
頑張らずに月3万円を生み出す3つの習慣
ここからは、月3万円をどうやって生み出すかの具体的な話です。
ポイントは、「毎日がんばる節約」を一切しないこと。代わりに、次の3種類の習慣だけを使います。
- 一度だけやる習慣(あとは放っておける)
- 置き換える習慣(我慢ではなく、選択肢を変えるだけ)
- 仕組みに任せる習慣(疲れた自分に判断させない)
習慣1:「一度だけ」固定費を見直す(目安:月7,000円)
最初にやるべきなのは、毎月勝手に出ていくお金を一度だけ見直すことです。
固定費の見直しは、一度やれば毎月ずっと効果が続きます。毎日コンビニを我慢するより、圧倒的にラクです。
- スマホの料金プラン:使っているデータ量に対してプランが大きすぎないか確認する
- サブスク:動画・音楽・アプリ・ジムなど、この1か月で使っていないものを解約する
- 使っていない会員サービスや年会費:カードの明細で「なんだっけ、これ」と思うものをチェック
見直す時間は、休日の30分だけで十分です。人によって差はありますが、通信費とサブスクを合わせて月7,000円ほど下がるケースは珍しくありません。
今日のアクション: スマホの「サブスクリプション」画面を開いて、先月使わなかったものを1つ解約しましょう。
習慣2:「我慢」ではなく「置き換え」る(目安:月1万8,000円)
2つ目は、疲れた日の出費を「我慢」するのではなく、もっと安い選択肢に「置き換える」ことです。
我慢は続きません。でも置き換えなら、満足感はそのままで出費だけ減らせます。
疲れた日にやりがちなこと 置き換えの例 月の差額の目安 デリバリーを注文(月4回) 冷凍食品・レトルトの「疲れた日ストック」 約6,000円 帰りにコンビニで「ついで買い」(週2回) 家に好きなお菓子を常備しておく 約4,000円 ストレスでネット通販 「ご褒美予算」を月3,000円に決める 約5,000円 気が進まない飲み会(月1回) 「月1回まで」のマイルールで断る 約3,000円
ここで特に伝えたいのが、**「疲れた日ストック」**の考え方です。
疲れた日にデリバリーを頼んでしまうのは、意志が弱いからではなく、「家に食べるものがない」からです。だったら、元気な日に「未来の疲れた自分」のために冷凍ギョーザやパスタソースを買っておけばいい。これだけで、疲れた日でも「ラクなほう」を選んだ結果、お金が残る状態をつくれます。
そしてもうひとつ、ストレス買いはゼロにしなくていいというのも大事なポイントです。完全に禁止すると、反動でドカンと使ってしまいがち。それより「月3,000円まではご褒美OK」と決めておくほうが、罪悪感なく楽しめて、結果的に使いすぎも防げます。
今日のアクション: 次の買い物で、冷凍食品やレトルトを3つだけ「疲れた日ストック」として買っておきましょう。
習慣3:「仕組み」に任せて、疲れた自分に判断させない(目安:月5,000円+自動の先取り)
3つ目は、お金の判断をできるだけ自動化することです。
ここまでで、固定費の見直しで月7,000円、置き換えで月1万8,000円。合計2万5,000円が浮きました。残りの5,000円は、こんな「仕組み」でつくります。
- 週に1日「お金を使わない日」をつくる:週末のどちらかを「冷蔵庫にあるもので過ごす日」にするだけで、月5,000円ほどの差になります
- 通販アプリをホーム画面から外す:ワンタップで買えない場所に移すだけで、「本当に必要?」と考える時間が生まれます
- カートに入れたら24時間待つ:翌日になって冷静に見ると、半分くらいは「いらないかも」と思えるものです
そして、いちばん大切な仕上げがこれです。
浮いたお金を「財布」に残さず、給料日に自動で先取りする。
せっかく浮いたお金も、普段の口座に置いておくと、いつの間にか別の何かに使われてしまいます。銀行アプリの「定額自動入金」や「自動振替」を使って、給料日に3万円が自動で貯金用の口座へ移るように設定しましょう。
慣れてきたら、その一部を新NISAの積立に回すのもひとつの方法です。新NISAのつみたて投資枠は、年間120万円まで運用益が非課税になります。ただし投資には元本割れのリスクもあるので、まずは生活防衛資金を預金で確保してから、少額・長期・分散を意識して始めましょう。
今日のアクション: 銀行アプリで、給料日に3万円(最初は1万円からでもOK)を自動で移す設定をしましょう。
月3万円の内訳まとめ
3つの習慣で生まれるお金を合計すると、こうなります。
習慣 内容 月の目安 一度だけやる 通信費・サブスクの見直し 7,000円 置き換える 疲れた日ストック・ご褒美予算・付き合いルール 18,000円 仕組みに任せる お金を使わない日・通販の24時間ルール 5,000円 合計 30,000円
どれも、毎日の努力はほとんどいりません。「一度だけ」「置き換えるだけ」「仕組みに任せるだけ」です。
【架空の事例】医療事務・Cさん(31歳・一人暮らし・手取り約22万円)の場合
Cさんは、これまで何度も家計簿アプリを入れては挫折してきました。「節約しなきゃ」と思うほど疲れて、結局週末にネット通販でまとめ買いしてしまう、の繰り返し。
そこで、家計簿は一切やめて、3つの習慣だけを試すことにしました。まず休日に30分かけて、使っていなかった動画サブスク2つと、半年行っていないジムを解約。次に、冷凍うどんとレトルトカレーを「疲れた日ストック」として常備。最後に、給料日に2万円が自動で別口座に移る設定をしました。
3か月後、Cさんの貯金用口座には6万円。「頑張った記憶がまったくないのに、お金だけ増えていた」とCさん。今は先取り額を3万円に増やしています。
この習慣が向いている人・向いていない人
向いている人
- 家計簿や節約が、いつも3日坊主で終わってしまう人
- 仕事で疲れて、平日はお金のことを考える気力がない人
- 「平均貯金額」の記事を見て、焦ったり落ち込んだりしたことがある人
- 我慢よりも、ラクに続く方法を知りたい人
向いていない人
- すでに先取り貯金が習慣になっている人(次のステップとして新NISAの活用を考えましょう)
- 今すぐ大きく収入を増やしたい人(転職や副業の情報が役立ちます)
1つでも「向いている人」に当てはまったなら、この記事はあなたのために書きました。
よくある質問(FAQ)
Q1. 手取り20万円でも、月3万円の貯金はできますか?
A. できる可能性は十分あります。貯蓄をしている世帯は、年間の手取り収入のおよそ17%を貯めていて、手取り月20万円なら約3.4万円にあたります。いきなり3万円が難しければ、まずは月1万円の先取りから始めて、固定費の見直しや置き換えで浮いたお金を少しずつ上乗せしていきましょう。
Q2. 家計簿をつけないと、貯金はできませんか?
A. 家計簿がなくても貯金はできます。大切なのは「何に使ったか記録すること」より、「先に貯金して、残りで暮らす」という順番です。給料日に自動で先取りする仕組みがあれば、細かい記録をしなくても、貯金は着実に増えていきます。
Q3. 頑張らない貯金の方法で、いちばん効果が大きいのは何ですか?
A. いちばん効果が大きいのは「給料日の自動先取り」です。次に効果が大きいのが「固定費の一度だけの見直し」。どちらも一度設定すれば、その後は何もしなくても毎月効果が続きます。毎日の節約より、こうした「一度だけやること」を優先するのがコツです。
Q4. 先取り貯金をしたら、生活費が足りなくなりませんか?
A. 最初は、無理のない少額から始めるのがおすすめです。月1万円など、「なくても生活が回る」金額で1〜2か月試し、問題なければ少しずつ増やしましょう。急な出費に備えて、普段の口座にも1か月分程度の生活費を残しておくと安心です。
Q5. 貯金と新NISA、どちらを優先すべきですか?
A. まずは、急な出費や収入が減ったときに備える「生活防衛資金」を預金で確保するのが基本です。目安は生活費の数か月分。そのうえで、余裕資金の一部を新NISAの積立に回すと、長期的にお金を育てることができます。投資には元本割れのリスクがあることも理解したうえで、少額から始めましょう。
まとめ
この記事のポイントをおさらいしましょう。
- 働く人の約7割が仕事に強いストレスを抱えている。疲れた状態で節約を頑張っても続かないのは当たり前
- 月3万円は「頑張った人のご褒美」ではなく、手取りの約17%という平均的な人が普通に貯めている額
- 貯まらない原因は努力不足ではなく、「余ったら貯める」という順番が逆なだけ
- 頑張らずに月3万円を生み出す3つの習慣
- 一度だけやる:通信費・サブスクの見直し(月7,000円)
- 置き換える:疲れた日ストック・ご褒美予算・付き合いルール(月1万8,000円)
- 仕組みに任せる:お金を使わない日・24時間ルール・給料日の自動先取り(月5,000円)
お金を貯めるのに、これ以上頑張る必要はありません。すでに毎日、仕事で十分すぎるほど頑張っているのですから。
必要なのは、頑張れる日の自分が、疲れた日の自分を助ける「仕組み」をつくっておくこと。それだけです。
さあ、この記事を閉じる前に、5分だけ時間をください。
銀行アプリを開いて、次の給料日に「1万円の自動先取り」を設定すること。
最初は3万円じゃなくて大丈夫です。仕組みが動き出せば、あとはお金が勝手に貯まっていきます。数か月後、貯金用の口座を見て「あれ、頑張ってないのに増えてる」と笑えるはずですよ。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
399円(2026年10月03日 06:33時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ