転職で年収109万円増を家族の資産に変える3ステップ
転職で年収109万円増を家族の資産に変える3ステップ
転職で年収109万円増を家族の資産に変える3ステップ
「年収100万円アップ、決まりました!」
内定の連絡を受けた日の夜、家族で少しいいお寿司を食べに行った。そんな経験がある方、あるいはこれからその日を迎える方も多いと思います。本当におめでとうございます。転職活動は、仕事をしながら面接の準備をして、家族にも気をつかって……と、心も体もすり減る大仕事ですから。
でも、ここでひとつ聞かせてください。
その「増えた年収」、1年後にどこへ行っているか、イメージできていますか?
実は、年収が上がったのに貯金がほとんど増えない、という人は少なくありません。この記事では、転職で手に入れた年収アップを**「家族の資産」にきちんと変えるための3ステップ**を、最新のデータと具体的な数字で紹介します。
年収アップ転職は、思っているより「貴重な成果」
まずは、あなたが手にした成果の大きさを知っておきましょう。
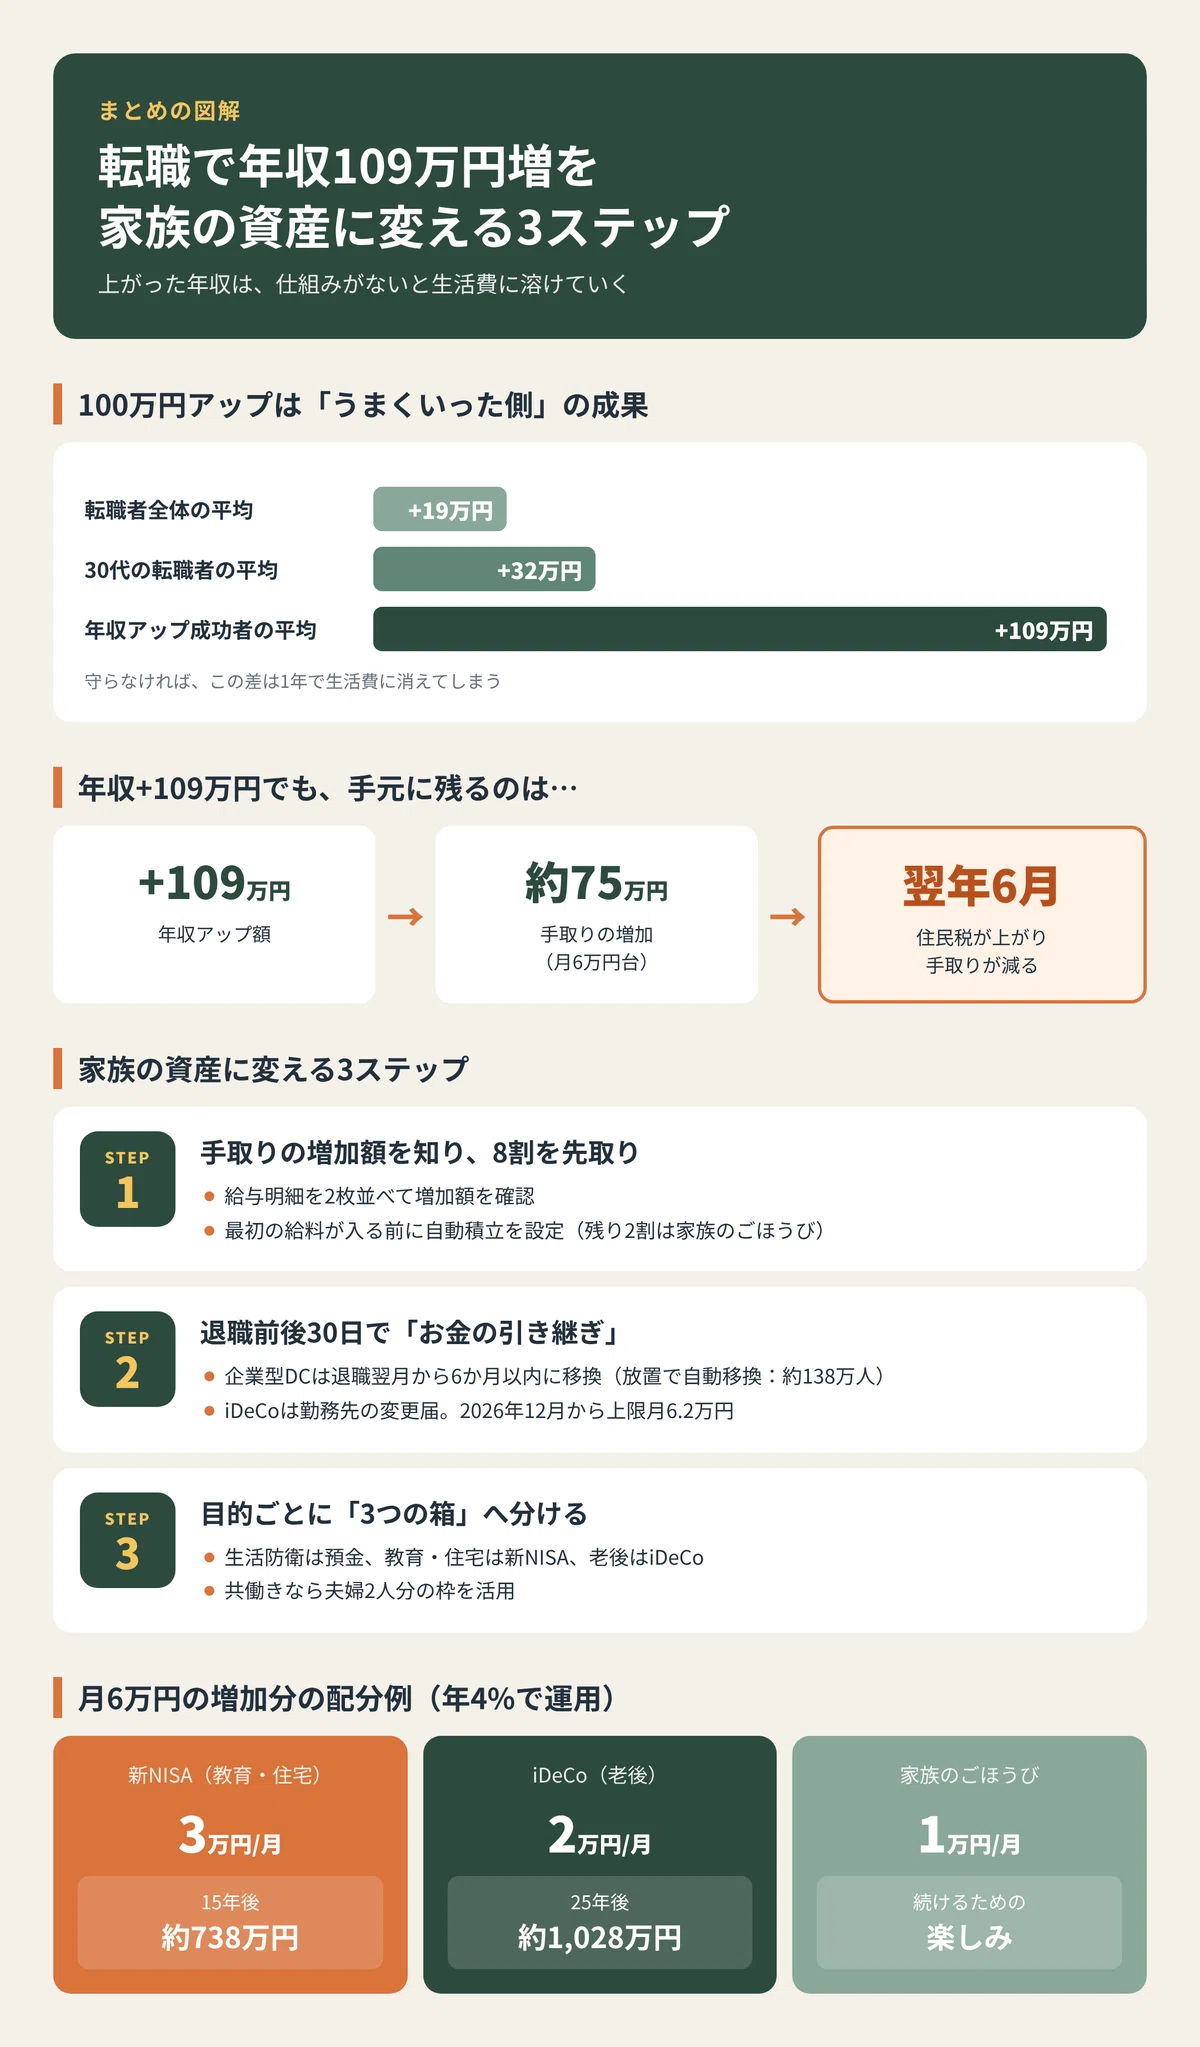
転職で年収が上がった人の平均アップ額は約109万円です。35〜39歳では約131万円、エンジニアなどのIT職では約132万円と、さらに大きくなっています。
ところが、年収が上がらなかった人も含めて、転職した人全体で平均を取ると、年収の増加は約19万円にとどまります。30代に限っても約32万円です。
つまり、100万円以上の年収アップは、転職した人の中でも「うまくいった側」の結果なのです。
ここで視点を変えてみてください。この貴重な成果は、何もしなければ生活費の中に静かに溶けて、消えていきます。 せっかく勝ち取った100万円を、家族の未来に残すか、なんとなく使ってしまうか。分かれ道は、転職した直後の数か月にあります。
なぜ「年収が上がったのに貯金が増えない」のか
年収アップ後に貯金が増えない原因は、大きく3つあります。
原因1:手取りは年収アップ額ほど増えない
年収が109万円上がっても、その全額が口座に入るわけではありません。社会保険料、所得税、住民税が差し引かれるからです。
たとえば年収550万円から659万円に上がった会社員なら、手取りの増加はおよそ75万円前後、月にすると6万円台です。「100万円増えた!」と思って使い始めると、計算が合わなくなります。
原因2:住民税は「1年遅れて」やってくる
ここが意外な落とし穴です。住民税は前の年の所得をもとに計算され、翌年の6月から天引きされます。
そのため、転職した1年目は「思ったより手取りが多いぞ」と感じます。ところが翌年の6月、住民税が上がって手取りが急に減るのです。1年目に生活レベルを上げてしまうと、2年目に苦しくなります。
原因3:生活レベルが先に上がってしまう
収入が増えると、人は自然と出費を増やします。少し広い部屋、ワンランク上の外食、買い替えた車。一つひとつは小さくても、積み重なると年収アップ分を簡単に食いつぶしてしまいます。
【架空のケース】Bさん一家(夫34歳・妻32歳・長男2歳) 夫がWeb系企業へ転職し、年収が540万円から650万円にアップ。うれしくて、家賃が月2万円高い部屋に引っ越し、週末の外食も増えました。1年目はなんとか回っていましたが、翌年の6月に住民税が上がると、毎月の家計が赤字に。気づけば、年収アップ前より貯金のペースが落ちていました。
Bさんは決して浪費家ではありません。ただ「仕組み」がなかっただけです。ここからは、その仕組みのつくり方を3つのステップで紹介します。
ステップ1:手取りの増加額を知り、使う前に「先取り」する
最初にやるべきことは、手取りが本当はいくら増えるのかを知り、そのお金を使う前に投資へ回す設定をすることです。
「本当の増加額」を計算する
内定通知書や新しい会社の給与明細を見ながら、次の3つを確認しましょう。
- 月の手取りがいくら増えたか(前職の明細と比べる)
- ボーナスの支給条件(入社1年目は満額出ないことがよくある)
- 翌年6月の住民税の増加分(年収アップ額のおよそ1割を目安に見込んでおく)
ざっくり言うと、年収アップ額の約7割が手取りの増加、さらにそのうち約1割分は翌年の住民税で消える、と考えておくと安全です。
増加分の「8割」を自動で先取りする
手取りの増加額がわかったら、最初の給料が入る前に自動積立を設定します。
おすすめは、増えた手取りの8割を先取りし、残り2割を「家族のごほうび」にする配分です。全額を投資に回すと息が詰まって長続きしません。ちょっとした楽しみがあるからこそ、仕組みは続きます。
今日のアクション:前職と新しい会社の給与明細(または内定通知書)を並べて、月の手取りの増加額を書き出しましょう。
ステップ2:退職前後30日で「お金の引き継ぎ」を終わらせる
転職でいちばんお金を失いやすいのは、年収交渉ではなく、退職の前後に手続きを「放置」することです。
仕事の引き継ぎは完璧なのに、お金の引き継ぎは後回し。そんな人がとても多いのです。
企業型DCは6か月以内に移す
前の会社で企業型DC(企業型確定拠出年金)に入っていた場合、退職した翌月から6か月以内に、転職先の企業型DCかiDeCoへ資産を移す必要があります。
この手続きをしないと、資産は自動的に国民年金基金連合会へ移されます。これが**「自動移換」**です。
- 運用が止まり、お金は現金のまま増えない
- 管理の手数料が毎月引かれていく
- 60歳から受け取るための加入期間に数えられない
この自動移換になっている人は約138万人、放置された資産は約3,300億円にのぼります。転職した人の多くが、知らないうちにこの状態になっているのです。
iDeCoに入っている人は勤務先の変更届を出す
すでにiDeCoに入っている人は、転職したら勤務先の変更届を出す必要があります。新しい会社に企業年金があるかどうかで、掛けられる金額も変わります。
さらに、2026年12月からiDeCoの掛金の上限が上がります。 企業年金のない会社員の場合、月2.3万円から月6.2万円へと大きく増えます。転職と制度改正のタイミングが重なる今は、掛金を見直す絶好のチャンスです。
退職前後のチェックリスト
- [ ] 前職の企業型DCの有無と残高を確認した
- [ ] 移換先(転職先の企業型DCまたはiDeCo)を決めた
- [ ] iDeCo加入者なら勤務先の変更届を出した
- [ ] 退職日と入社日の間に空白期間がある場合、健康保険と年金の手続きを確認した
- [ ] 生活費の3〜6か月分の預金が手元にある
今日のアクション:前の会社の企業型DCの書類や加入者サイトを探して、資産が今どこにあるかを確認しましょう。
ステップ3:家族の目的ごとに「3つの箱」へ分ける
増えたお金は、目的ごとに「箱」を分けると、迷わず貯まっていきます。
おすすめは、次の3つの箱です。
箱 目的 使う制度 生活防衛の箱 もしもの時の生活費(3〜6か月分) 普通預金 家族の夢の箱 教育費・住宅資金(10〜15年後) 新NISA 老後の箱 60歳以降の生活費 iDeCo・企業型DC
月6万円の増加分なら、こう分ける
手取りが月6万円増えた場合の配分例です。
- 新NISA(教育費・住宅資金):月3万円
- iDeCo(老後資金):月2万円
- 家族のごほうび:月1万円
年4%で運用できた場合、新NISAの月3万円は15年後に約738万円になります。子ども1人を幼稚園から大学まですべて公立で通わせる教育費は約820万円と言われているので、その大部分をまかなえる計算です。
iDeCoの月2万円は、25年続けると約1,028万円。 掛金は所得から差し引かれるので、年収が上がった人ほど節税の効果も大きくなります。
年収アップ分の月5万円だけで、教育費と老後資金の両方に、それぞれ数百万〜1,000万円規模の備えができるのです。
共働きなら「2人分の枠」を使う
新NISAの非課税枠は1人あたり年360万円・生涯1,800万円で、夫婦それぞれに枠があります。iDeCoも夫婦それぞれが加入できます。
共働きの家庭なら、収入の高い側がiDeCoで節税を、もう一方がNISAで教育費を、というように役割を分けるのもひとつの方法です。
さらに、18歳未満でもNISAのつみたて投資枠が使えるようになる見込みです(年60万円・総額600万円まで)。子どもの名義で教育費を準備する選択肢も増えていくので、今後の動きにも注目しておきましょう。
今日のアクション:家族で「3つの箱」それぞれの目標額を決めて、紙に書き出しましょう。
よくある質問(FAQ)
Q1. 年収が100万円上がると、手取りはいくら増えますか?
年収や家族構成によって違いますが、おおよそ年収アップ額の7割前後が手取りの増加になります。年収550万円から659万円に上がった場合、手取りの増加はおよそ75万円前後、月にすると6万円台が目安です。
Q2. 転職して年収が上がったのに、翌年手取りが減ったのはなぜですか?
住民税が前の年の所得をもとに計算され、翌年の6月から天引きされるためです。転職1年目は前職の年収をもとにした住民税なので、2年目に住民税が上がって手取りが減ったように感じます。
Q3. 転職したら企業型DCはどうすればいいですか?
退職した翌月から6か月以内に、転職先の企業型DCかiDeCoへ資産を移す手続きをしましょう。手続きしないと「自動移換」になり、運用が止まって手数料だけが引かれていきます。
Q4. 年収アップ分はどれくらい投資に回すべきですか?
手取りの増加分の8割を先取りで投資に回し、残りの2割を家族の楽しみに使う配分がおすすめです。全額を投資に回すと長続きしにくいため、無理のない割合で自動積立を設定しましょう。
Q5. 教育費はNISAとiDeCo、どちらで準備すればいいですか?
教育費は新NISAで準備するのが基本です。iDeCoは原則60歳まで引き出せないため、教育費には向いていません。iDeCoは老後資金の準備に使いましょう。
年収アップは「ゴール」ではなく「スタート」
転職で年収が上がった瞬間は、ゴールのように感じるかもしれません。でも本当は、家族の資産づくりのスタートラインです。
あらためて、3つのステップをおさらいしましょう。
- 手取りの増加額を知り、使う前に8割を先取りする
- 退職前後30日で、企業型DC・iDeCoのお金の引き継ぎを終わらせる
- 増えたお金を「生活防衛・家族の夢・老後」の3つの箱に分ける
どれも、一度設定してしまえば、あとは自動で動いてくれるものばかりです。
まずは今夜、給与明細を2枚並べて、手取りがいくら増えたかを家族と一緒に確認してみてください。 その数字が、10年後、15年後の家族の安心に変わっていきます。
転職を決めたあなたの勇気が、家族の未来の資産になる。そんな使い方を、ぜひ今日から始めましょう。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
399円(2026年10月03日 06:33時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ