ストレス0で貯金100万円|残業しない5つの仕組み
ストレス0で貯金100万円|残業しない5つの仕組み
ストレス0で貯金100万円|残業しない5つの仕組み
はじめに
時計の針が21時を回ったオフィス。
「あと少しで終わるし、残業代も入るし…」
そう自分に言い聞かせながらパソコンに向かう。ようやく会社を出たのは22時過ぎ。もう料理をする気力なんて残っていないから、駅前のコンビニで弁当とビールを買う。雨が降っていたので、駅からはタクシーに乗った。
翌月、給与明細を見て「残業代、思ったより少ないな」と首をかしげる。そして貯金は、今月もほとんど増えていない。
もし心当たりがあるなら、ぜひ知っておいてほしい事実があります。
残業1時間あたりの「本当の時給」は、最低賃金を下回っているかもしれません。
残業代から税金や社会保険料が引かれ、さらに遅く帰った日の外食・タクシー・ストレス買いを差し引くと、手元に残るお金は驚くほど少ないのです。
つまり、「お金のために残業する」という選択は、時間も心もすり減らしたうえで、お金もあまり残らない、いちばん割に合わない働き方になっている可能性があります。
この記事では、残業を減らして心の負担をできるだけゼロに近づけながら、約2年で貯金100万円を目指す「5つの仕組み」をお伝えします。根性も我慢もいりません。必要なのは、仕組みだけです。
本文
残業が当たり前の毎日で、お金が貯まらない理由
平均残業は月20.6時間。でもあなたはもっと多くない?
まず、いまの日本の残業事情を見てみましょう。
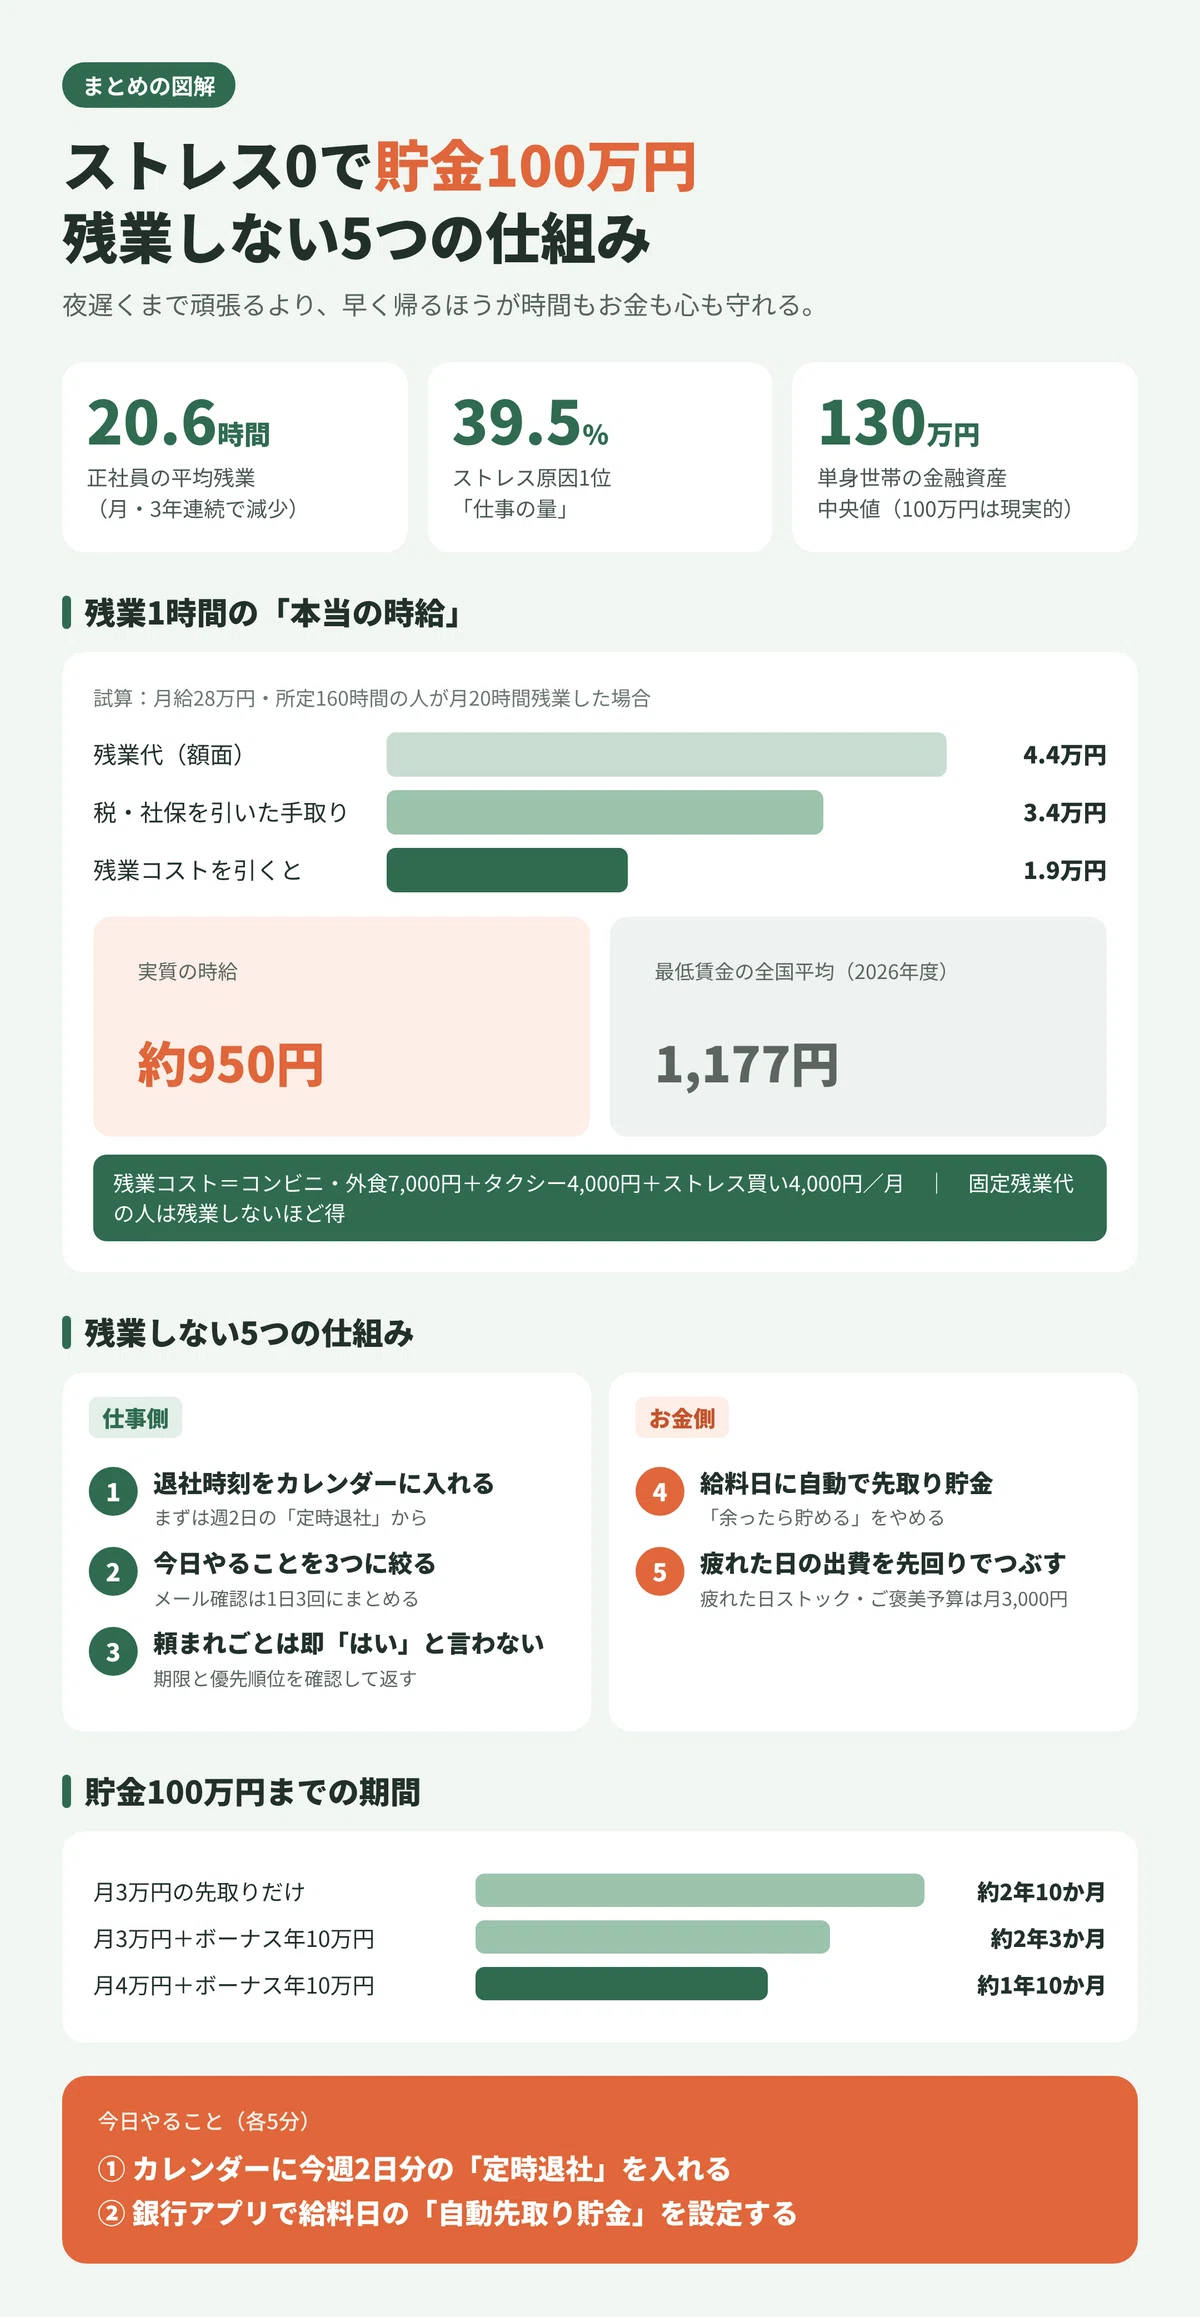
正社員の平均残業時間は月20.6時間。しかも3年連続で減っています。年代別では、20代が16.5時間、30代が19.7時間、40代が22.5時間です。
職種によって差も大きく、医療事務は10.5時間、一般事務は11.0時間と少ない一方で、総合商社の営業は29.8時間と多くなっています。
「えっ、自分は月30時間以上やってるけど…」と思った人もいるのではないでしょうか。世の中全体では残業が減っているのに、自分だけ取り残されている。そう感じると、ますます疲れてしまいますよね。
働く人の約7割が「強いストレス」、原因1位は仕事の量
仕事に強い不安や悩み、ストレスを感じている人は67.5%。その原因の1位は「仕事の量」で39.5%です。人間関係のストレスも32.9%と、前年から大きく増えています。
仕事の量が多い → 残業が増える → 疲れる → ストレスがたまる。このループの中にいると、お金のことまで考える余裕はなくなります。
単身の3人に1人が「貯蓄ゼロ」という現実
そして、お金の面ではこんなデータがあります。
金融資産をまったく持っていない人は、一人暮らしの20代で33.2%、30代で32.3%。約3人に1人が貯蓄ゼロです。
一方、一人暮らしの人の金融資産の平均は919万円ですが、真ん中の人の金額(中央値)は130万円。平均の数字は一部のお金持ちに引っぱられて高く出るので、実際の「普通」はもっと低いところにあります。
ということは、貯金100万円は、ちょうど「真ん中」に手が届く現実的な節目。決して夢のような目標ではありません。
衝撃の試算:残業1時間の「本当の時給」はいくら?
残業代は、手取りにすると思ったより少ない
ここからが、この記事でいちばん伝えたいポイントです。
残業代は、法律で原則25%以上の割増になっています(月60時間を超える部分は50%以上)。「割増されるならおトク」と思いがちですが、実際に計算してみましょう。
【試算】月給28万円・月の所定労働時間160時間の人が、月20時間残業した場合
- 1時間あたりの基本の賃金:28万円 ÷ 160時間 = 1,750円
- 残業1時間の割増賃金:1,750円 × 1.25 = 約2,188円
- 20時間分の残業代(額面):約4万3,750円
- 税金・社会保険料を引いた手取り(おおよそ):約3万4,000円
遅く帰った日に出ていく「残業コスト」
さらに、残業した日にはこんな出費が増えていませんか?
残業した日に増えがちな出費 月の目安 自炊できず、コンビニ・外食に(月10日×差額700円) 約7,000円 終電・疲労でタクシー(月2回) 約4,000円 疲れた夜のデリバリー・ストレス買い 約4,000円 合計 約1万5,000円
手元に残るのは、時給にして約950円
計算すると、こうなります。
手取りの残業代 約3万4,000円 - 残業コスト 約1万5,000円 = 約1万9,000円
これを20時間で割ると、実質の時給は約950円。
2026年度の最低賃金の全国平均は1,177円です。つまり、疲れた体で夜遅くまで働いた1時間は、最低賃金よりも安い時給になっているかもしれないのです。
もちろん、これは一例です。収入や生活スタイルによって数字は変わります。でも「残業代のために残業する」が本当に得なのか、一度立ち止まって考えるきっかけにはなるはずです。
今日のアクション: 先月の給与明細を開いて、残業代の金額を残業時間で割ってみましょう。そこから、残業した日の外食やタクシー代を引いたら、いくら残りますか?
「固定残業代」の人は、残業しないほど得をする
もうひとつ、見落としがちなポイントがあります。
給与明細に**「固定残業代」「みなし残業手当」**と書かれている人は要チェックです。これは、決められた時間分の残業代があらかじめ給料に含まれている仕組み。その時間内であれば、残業してもしなくても、もらえる金額は同じです。
つまり、固定残業代の範囲内で残業している人は、早く帰るほど「時給」が上がり、残業コストも減る。残業しないことが、そのまま得になるのです。
残業しないで貯金100万円を目指す5つの仕組み
ここからは、具体的な5つの仕組みをご紹介します。前半の3つは「仕事側」の仕組み、後半の2つは「お金側」の仕組みです。
仕組み1:「退社時刻」を予定としてカレンダーに入れる
最初にやるのは、帰る時刻を「予定」として先に決めてしまうことです。
残業が減らない人の多くは、「仕事が終わったら帰る」という順番で動いています。でも仕事は、終わらせようとすると無限に増えるもの。だから順番を逆にして、**「帰る時刻を決めて、それまでに終わらせる」**ようにします。
- カレンダーに「18:00 退社」を会議と同じように予定として入れる
- まずは週2日(たとえば水曜と金曜)から始める
- 退社30分前に「今日やり残したこと」をメモして、翌朝の最初にやる
人は締め切りがあると集中しやすくなります。「今日は18時に帰る」と決めた日は、不思議と仕事のスピードが上がるものです。
今日のアクション: 今週のカレンダーに、「定時退社」の予定を2つ入れましょう。
仕組み2:朝いちばんに「今日やること」を3つだけ決める
2つ目は、1日の仕事を「3つ」に絞る仕組みです。
やることリストに10個も20個も書くと、全部が中途半端になり、結局残業で片づけることになります。そこで、朝いちばんに**「今日これだけは終わらせる」ことを3つだけ**決めましょう。
- 3つは「締め切りが近いもの」「人に影響が出るもの」から選ぶ
- メールやチャットの確認は、1日3回など時間を決めてまとめてやる
- 目的のはっきりしない会議は「議題は何ですか?」と確認してから参加する
3つ終わったら、その日は「勝ち」です。残りは翌日に回してかまいません。
今日のアクション: 明日の朝、ふせんに「今日やること」を3つだけ書いて、パソコンに貼りましょう。
仕組み3:頼まれごとは「すぐにはい」と言わない
3つ目は、仕事の量を増やしすぎない「返し方」の仕組みです。
ストレスの原因1位が「仕事の量」でした。仕事が増える最大の入り口は、「頼まれたら、すぐに引き受けてしまうこと」です。
そこで、頼まれたときの返し方を決めておきましょう。
- 「今○○をやっているので、△日になりますが大丈夫ですか?」
- 「今週は手いっぱいなので、AとBのどちらを優先すればいいですか?」
- 「この部分だけなら今日できます」
断るのではなく、「期限」と「優先順位」を確認するだけ。これなら角が立ちにくく、仕事の量を自分で調整できます。それでも明らかに量が多すぎる場合は、上司に相談するのも大切な仕事です。
今日のアクション: 上の3つの返し方から、自分が使いやすいものを1つ選んで、メモアプリに保存しておきましょう。
仕組み4:給料日に「自動で先取り貯金」する
4つ目は、ここからお金側の仕組みです。給料日に、貯金を自動で先に取り分けます。
残業が減って心と時間に余裕が出ても、お金の使い方が「余ったら貯める」のままだと、浮いたお金はいつの間にか消えてしまいます。だから、給料が入った瞬間に、決めた金額が自動で貯金用の口座へ移るように設定しましょう。
貯金100万円までの道のりは、たとえばこうなります。
貯め方 100万円までの期間 毎月3万円の先取りだけ 約2年10か月 毎月3万円+ボーナスから年10万円 約2年3か月 毎月4万円+ボーナスから年10万円 約1年10か月
月3万円が難しければ、1万円からで大丈夫です。仕組みが動き始めることのほうが大切です。
そして100万円が貯まったら、その一部を新NISAの積立に回すのもひとつの方法です。新NISAのつみたて投資枠は、年間120万円まで運用益が非課税になります。ただし投資には元本割れのリスクもあるので、生活防衛資金を預金で確保したうえで、少額・長期・分散を意識しましょう。
今日のアクション: 銀行アプリで、給料日に「定額自動入金」や「自動振替」を設定しましょう。5分で終わります。
仕組み5:「疲れた日の出費」を先回りでつぶす
5つ目は、それでも残業してしまった日のための仕組みです。
どんなに工夫しても、繁忙期など残業せざるを得ない日はあります。大事なのは、そんな日に「残業コスト」を払わない準備をしておくことです。
- 疲れた日ストック:冷凍うどん、レトルトカレー、パスタソースなどを常備しておく。家に食べるものがあれば、コンビニにもデリバリーにも頼らずにすみます
- ご褒美予算:ストレス買いはゼロにしなくてOK。「月3,000円まで」と決めておけば、罪悪感なく楽しめて使いすぎも防げます
- タクシーの代わりを決めておく:「22時を過ぎそうなら、21時半に一度切り上げて翌朝やる」など、自分ルールを決めておく
ちなみに、ストレス買いの支出は1年間で平均約4.7万円。これを「疲れた日ストック」と「ご褒美予算」で半分にできれば、それだけで年2万円以上が貯金に回ります。
今日のアクション: 次の買い物で、「疲れた日ストック」を3つだけ買っておきましょう。
【架空の事例】仕組みを取り入れたDさんの1年
IT企業の営業・Dさん(30歳・一人暮らし・月給28万円)
Dさんは、毎月30時間ほど残業していました。「残業代がないと生活がきつい」と思い込んでいましたが、給与明細をよく見ると、20時間分は固定残業代として最初から給料に含まれていることに気づきました。
「20時間を超えた分しか残業代が増えていなかったんだ…」
そこで、5つの仕組みを少しずつ取り入れました。水曜と金曜はカレンダーに「定時退社」を入れ、朝は「今日やること3つ」を決める。頼まれごとには「いつまでに必要ですか?」と返すようにしました。
すると3か月後には、残業は月18時間ほどに。固定残業代の範囲内に収まったので、給料はほとんど変わりません。そのうえ、早く帰れる日は自炊ができるようになり、コンビニやタクシーの出費が月1万円以上減りました。
浮いたお金を合わせて、給料日に3万円を先取り。ボーナスからも10万円ずつ貯金に回した結果、1年後の貯金用口座には約46万円。「このペースなら、2年ちょっとで100万円に届く」とDさんは笑います。何より変わったのは、「平日の夜に自分の時間がある」という心の余裕だそうです。
この仕組みが向いている人・向いていない人
向いている人
- 残業が「なんとなく」続いていて、本当に必要か考えたことがない人
- 給与明細に「固定残業代」「みなし残業」と書かれている人
- 遅く帰った日に、コンビニ・外食・タクシーの出費が増えている人
- 貯金100万円に届かず、焦りを感じている人
向いていない人
- 残業代が生活費の大部分を占めていて、すぐには減らせない人(まずは仕組み4・5のお金側から始めるのがおすすめです)
- すでに定時退社と先取り貯金が習慣になっている人
よくある質問(FAQ)
Q1. 残業を減らすと収入が減って、かえって貯金できなくなりませんか?
A. 残業代が減る場合はあります。ただ、残業代は税金や社会保険料が引かれるうえ、遅く帰った日の外食やタクシーなどの出費も増えるため、実際に手元に残る金額は思ったより少ないことが多いです。また、固定残業代(みなし残業)制の会社なら、決められた時間内であれば残業を減らしても給料は変わりません。まずは給与明細で、残業代の仕組みを確認してみましょう。
Q2. 貯金100万円は、どれくらいの期間で貯められますか?
A. 毎月3万円の先取り貯金だけなら約2年10か月、ボーナスから年10万円を上乗せすれば約2年3か月が目安です。毎月4万円+ボーナス年10万円なら、約1年10か月で達成できます。金額よりも、給料日に自動で先取りする仕組みをつくることが大切です。
Q3. 周りが残業しているのに、自分だけ定時で帰りにくいです。
A. いきなり毎日ではなく、まずは週2日から始めるのがおすすめです。カレンダーに「定時退社」を予定として入れておけば、周りにも自然に伝わります。「今日は○時に帰ります。急ぎの件があれば先に言ってください」と朝のうちに一言伝えておくと、気まずさも減らせます。
Q4. 仕事の量がどうしても多すぎる場合はどうすればいいですか?
A. 一人で抱え込まず、上司に「優先順位」を相談しましょう。「AとBのどちらを先にやればいいですか?」と聞くだけでも、仕事の量を調整するきっかけになります。それでも長時間労働が続き、心や体に負担が出ている場合は、異動や転職を選択肢に入れることも、自分を守る大切な行動です。
Q5. ストレスをゼロにして働くことは本当にできますか?
A. ストレスがまったくない仕事はありません。この記事でいう「ストレス0」は、残業を減らす仕組みとお金を自動で貯める仕組みによって、ストレスの原因をできるだけゼロに近づけるという意味です。時間と心に余裕ができれば、お金の判断も落ち着いてできるようになります。
まとめ
この記事のポイントをおさらいしましょう。
- 正社員の平均残業時間は月20.6時間で減少傾向。働く人の約7割が強いストレスを抱え、原因1位は「仕事の量」
- 残業代の手取りから「残業コスト」を引くと、実質の時給は最低賃金を下回ることもある
- 固定残業代の人は、残業しないほど得をする
- 残業しないで貯金100万円を目指す5つの仕組み
- 退社時刻をカレンダーに入れる(仕事側)
- 今日やることを3つに絞る(仕事側)
- 頼まれごとは期限と優先順位を確認する(仕事側)
- 給料日に自動で先取り貯金(お金側)
- 疲れた日の出費を先回りでつぶす(お金側)
お金を貯めるために、夜遅くまで頑張る必要はありません。むしろ、早く帰ることこそが、時間もお金も心も守るいちばんの近道なのです。
さあ、この記事を閉じる前に、2つだけやってみてください。
① カレンダーに、今週2日分の「定時退社」を入れる ② 銀行アプリで、次の給料日の「自動先取り貯金」を設定する
どちらも5分で終わります。2年後、貯金用の口座に100万円が貯まり、平日の夜を自分のために使えている。そんな未来は、今日のこの5分から始まります。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
399円(2026年10月03日 06:33時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ