老後資金は3つの数字で決まる
老後資金は3つの数字で決まる
老後資金は3つの数字で決まる
はじめに
「で、結局いくらあれば一生やっていけるの?」
50代になってから、この疑問が頭から離れなくなった方は多いのではないでしょうか。
ネットを開けば「老後2000万円」、別の記事では「3000万円は必要」、さらに「いや5000万円ないと危ない」。数字がどんどん大きくなっていくのに、自分の通帳の数字は思ったほど増えていない。正直、見たくない。わかります。
実際、50代で老後のお金に不安を感じている人は約8割。しかも「とても不安」と答えた人が半数を超えています。30代の頃のぼんやりした不安とは違い、「あと10年で何とかしなきゃ」という、手触りのある焦りに変わっているのが50代の特徴です。
でも、ここで一つだけ、最初にお伝えしたいことがあります。
老後に必要なお金は、「2000万円」でも「3000万円」でもありません。あなたの必要額は、たった3つの数字で、あなた自身が計算できます。
しかも計算してみると、「思っていたより少なくて済む」人もいれば、「ある1つの数字を変えるだけで、必要額が1000万円以上減る」ことに気づく人もいます。
この記事では、50代のあなたが今日、電卓ひとつで「自分の老後資金の答え」を出せるように、3つの数字の考え方と具体的な計算例をお伝えします。読み終わる頃には、ぼんやりした不安が「やるべきことのリスト」に変わっているはずです。
「老後2000万円」は、あなたの数字ではない
まず知っておきたいのは、あの有名な「2000万円」がどうやって生まれたかです。
2019年に話題になったこの数字は、ある年の「平均的な高齢夫婦の無職世帯」の家計をもとに計算されたものでした。毎月の収入(ほぼ年金)が約21万円、支出が約26万円。差し引き約5.5万円の赤字が出ていて、それが30年続いたら……という計算です。
5.5万円 × 12か月 × 30年 = 約2000万円
つまり「2000万円」は、ある年の平均家計の、毎月の赤字を30倍しただけの数字なんです。
ここで「あっ」と気づいてほしいのは、この計算に使われている数字は、どれも「あなたの数字」ではないということ。
- あなたの年金額は、平均とは違います
- あなたの生活費も、平均とは違います
- あなたが何歳まで働くかも、人それぞれです
平均で計算した答えを、自分の答えだと思い込んでいた。これが、多くの50代が不安から抜け出せない一番の理由です。
ちなみに、世帯主が65歳以上の世帯の貯蓄額を見ると、平均は2500万円台ですが、真ん中の人(中央値)は1700万円台です。平均値は一部のお金持ち世帯に引っ張られて高く出るので、「平均に届いていない=ダメ」ではありません。ここも、ちょっと肩の力を抜いていいポイントです。
老後資金を決める「3つの数字」とは
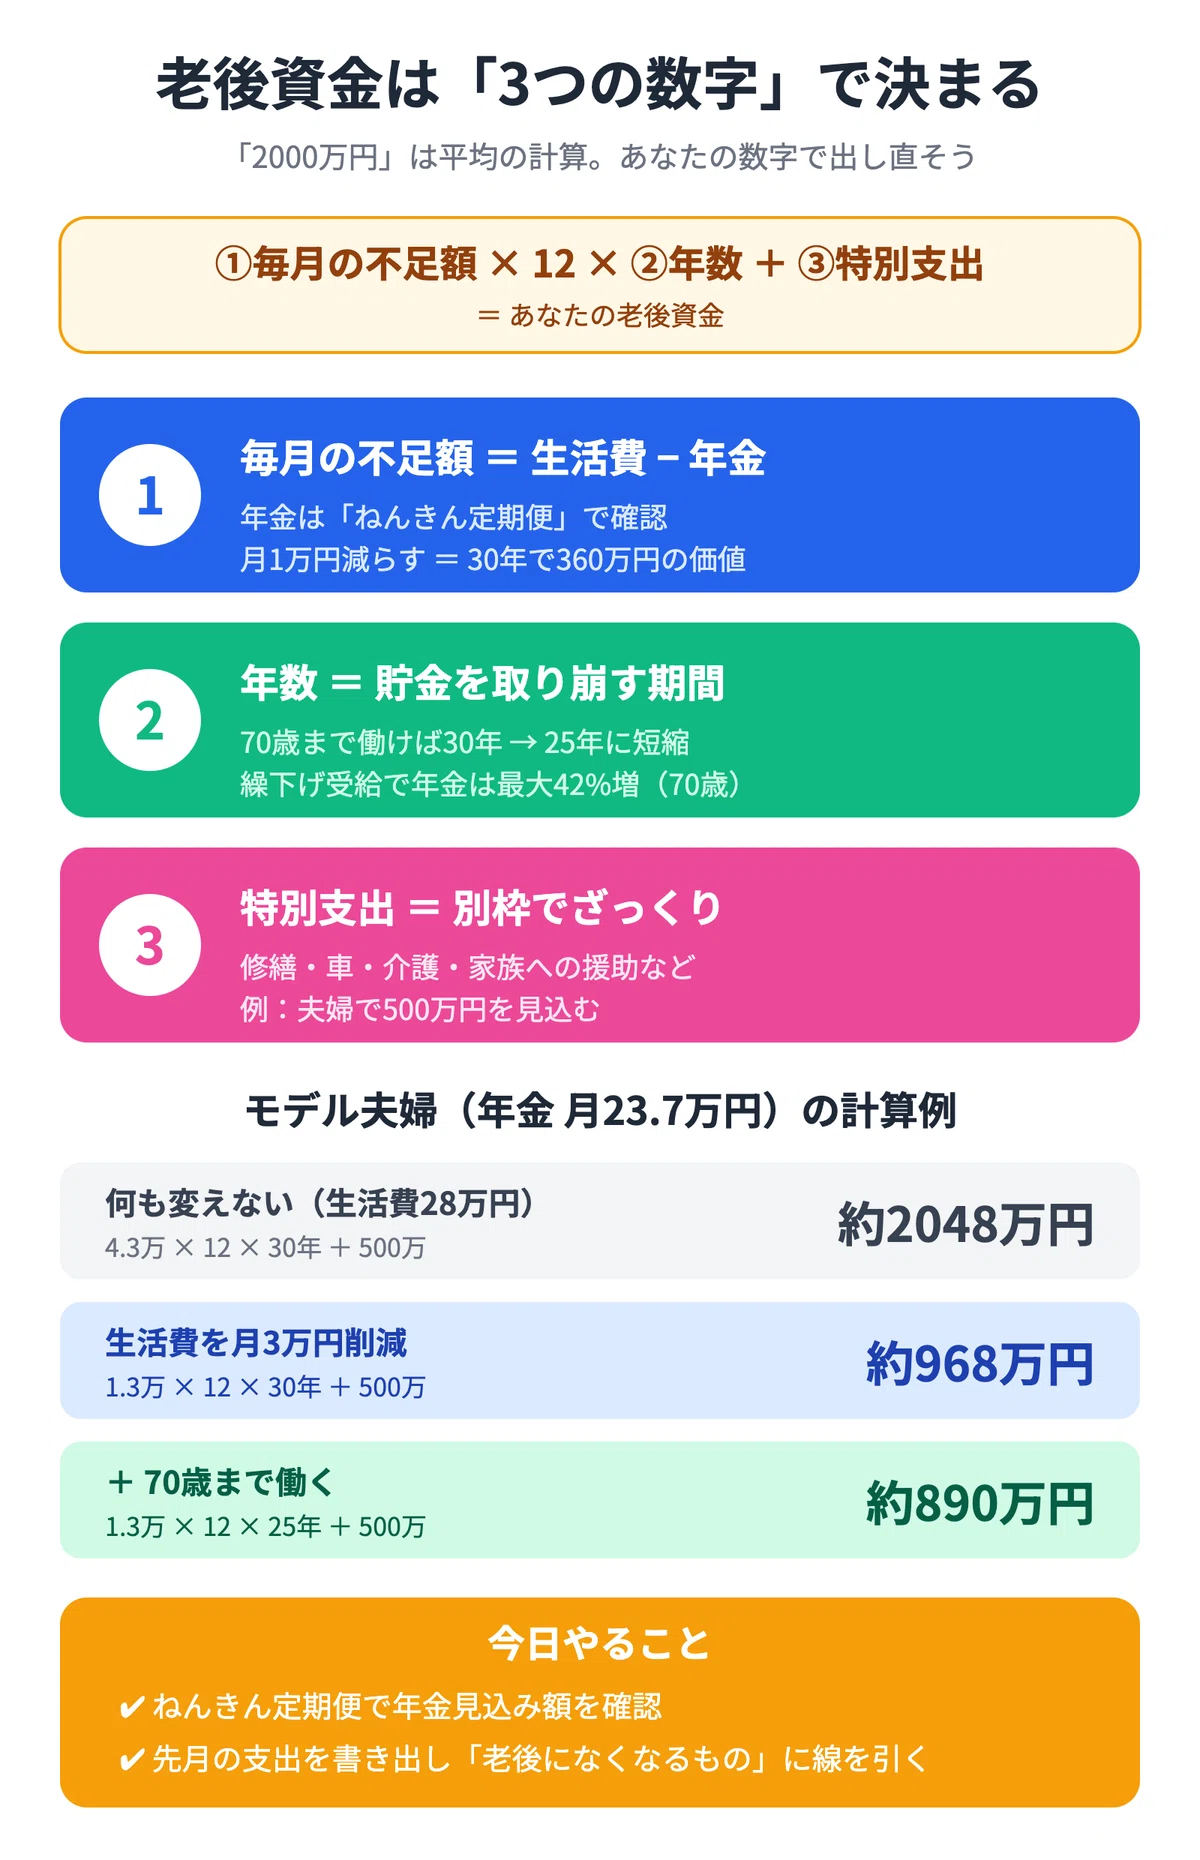
では、本題です。あなたの老後資金は、次の3つの数字で決まります。
① 毎月の不足額(生活費 − 年金) 老後の毎月の生活費から、毎月もらえる年金を引いた金額です。これが「毎月いくら貯金から取り崩すか」になります。
② 不足が続く年数 年金だけで足りない期間が何年続くか。65歳で完全に仕事を辞めて95歳まで生きるなら30年。70歳まで働けば25年です。
③ 特別支出 毎月の生活費とは別にかかる、まとまった出費です。家の修繕、車の買い替え、介護費用、子どもや孫への援助など。
そして、計算式はこれだけです。
老後資金 = ①毎月の不足額 × 12か月 × ②年数 + ③特別支出
拍子抜けするほどシンプルですよね。でも、この式の本当のすごさは「どの数字を動かせば必要額が減るのか」が一目でわかることなんです。
数字①「毎月の不足額」の出し方
最初の数字は「生活費 − 年金」です。
年金は「ねんきん定期便」で確認できます。 50歳以上の人に届くねんきん定期便には、今の働き方を60歳まで続けた場合の見込み額が載っています。スマホなら「ねんきんネット」でも見られます。
参考までに、2026年度のいわゆる「モデル夫婦」(夫が平均的な収入で40年会社員、妻が専業主婦)の年金額は、夫婦2人で月に約23.7万円です。自営業やフリーランスで国民年金だけの場合、満額でも1人月7万円ほどになります。
生活費は「今の支出から、なくなるものを引く」のがコツです。 老後になると、住宅ローンの完済、子どもの教育費の終了、仕事用のスーツ代や交通費など、なくなる出費があります。一方で、医療費や趣味・交際費は増えるかもしれません。
ちなみに、65歳以上の夫婦のみの世帯の毎月の支出は平均で約28万円。「ゆとりある老後」を望む人が考える生活費は、月38万円近くにもなります。この幅の大きさこそ、「人によって必要額がまったく違う」証拠です。
数字②「年数」は、あなたが決められる
2つ目の数字は、不足が何年続くかです。
ここで多くの人が見落としているのが、この「年数」は自分である程度コントロールできるということ。
たとえば、65歳で完全リタイアして95歳までなら30年。でも、65歳以降も週3日程度働いて、生活費の不足分をまかなえるとしたら、その期間は貯金を取り崩さなくて済みます。70歳まで続ければ、取り崩す期間は25年に縮みます。
さらに、年金の「繰下げ受給」という選択肢もあります。年金を受け取り始める時期を65歳より遅らせると、1か月遅らせるごとに年金が0.7%ずつ増え、70歳まで遅らせれば42%増えます。しかもこの増えた金額が一生続きます。働ける間は働いて、年金は後からたっぷり受け取る。これだけで、①の「毎月の不足額」まで小さくなるんです。
数字③「特別支出」は、ざっくりでいい
3つ目は、毎月の生活費とは別に出ていくお金です。
- 家のリフォームや修繕(屋根・外壁・水回りなど)
- 車の買い替え
- 介護が必要になったときの費用
- 子どもの結婚や孫への援助
- 旅行など、大きな楽しみのためのお金
ここは細かく計算しなくて大丈夫です。「わが家だと、だいたい500万円くらいかな」「持ち家で修繕が多そうだから1000万円見ておこう」くらいのざっくりで十分。大事なのは、「毎月の赤字」とは別枠で考えておくことです。これを混ぜて考えると、毎月の生活費が実際以上に重く見えてしまいます。
実際に計算してみよう:3つのケース
ここからは、架空の家庭で実際に計算してみます。数字の動き方に注目してください。
【ケース1】モデル夫婦・何も変えない場合(架空の事例) 55歳のAさん夫婦。夫は会社員、妻は専業主婦で、年金は夫婦で月約23.7万円の見込み。老後の生活費は月28万円を想定。65歳で完全リタイア、95歳までの30年で計算します。特別支出は500万円。
- ① 毎月の不足額:28万円 − 23.7万円 = 4.3万円
- ② 年数:30年
- ③ 特別支出:500万円
4.3万円 × 12 × 30 + 500万円 = 約2048万円
ほぼ「2000万円」ですね。ここまでは、よく聞く話です。
【ケース2】生活費を月3万円減らした場合(架空の事例) Aさん夫婦が、スマホを格安プランに変え、入りっぱなしだった保険を見直し、使っていないサブスクを解約。老後の生活費を月25万円に抑えられたとします。
- ① 毎月の不足額:25万円 − 23.7万円 = 1.3万円
- ② 年数:30年
- ③ 特別支出:500万円
1.3万円 × 12 × 30 + 500万円 = 約968万円
……気づきましたか?
月3万円の節約で、必要な老後資金が1000万円以上減りました。
これが、この記事で一番お伝えしたかったことです。月3万円の削減は、30年間で1080万円分の価値があります。つまり、毎月の固定費を1万円減らすことは、360万円を貯金したのと同じ効果があるんです。
50代から1000万円を新たに貯めるのは大変です。でも、毎月の支出を3万円減らすことなら、今月からでも始められます。
【ケース3】さらに70歳まで働いた場合(架空の事例) ケース2に加えて、夫が65〜70歳まで再雇用やパートで働き、その間の生活費の不足をまかなえたとします。取り崩しが始まるのは70歳から、95歳までの25年間です。
- ① 毎月の不足額:1.3万円
- ② 年数:25年
- ③ 特別支出:500万円
1.3万円 × 12 × 25 + 500万円 = 約890万円
ここに年金の繰下げ受給を組み合わせれば、毎月の不足額そのものがゼロに近づくことも十分あり得ます。
同じ夫婦でも、数字の置き方しだいで「2000万円必要」が「900万円程度」にまで変わる。 老後資金は「決められた金額」ではなく、「自分で設計できる金額」なんです。
単身・自営業の人は「①」に要注意
注意してほしいのが、単身の方や自営業・フリーランスの方です。
国民年金だけの場合、満額でも月7万円ほど。一方で65歳以上の単身世帯の支出は月15万円前後とされます。仮に毎月8万円の不足が30年続くと、それだけで約2880万円になります。
だからこそ、単身・自営業の方は「①毎月の不足額」を小さくする工夫が特に効きます。iDeCo(個人型確定拠出年金)や付加年金、小規模企業共済など、自分で「年金を上乗せする仕組み」を早めに検討しておくと安心です。
50代の「残り10年」でできること
ここまで読んで、「自分の数字を出してみよう」と思えたなら、もう半分は解決しています。最後に、50代の今だからこそ使える武器を整理します。
1. 新NISAで「増やしながら備える」 実は、NISA口座を一番多く持っているのは50代です。周りの同世代も、すでに動き始めています。50代から始めても、65歳まで10年以上、取り崩しながら運用を続ければ20年以上の時間があります。「今から始めても遅い」ということはありません。
2. 固定費を見直す ケース2で見たとおり、月1万円の削減は360万円の価値。通信費・保険・サブスク・車の維持費は、見直し効果が大きい4大ポイントです。
3. 「何歳まで、どう働くか」を決めておく 60歳以降の働き方を、50代のうちに考えておくだけで、②の年数が変わります。再雇用、転職、スキルを活かした副業など、選択肢を今から探っておきましょう。
4. 夫婦で数字を共有する 50代の夫を持つ妻のほうが、定年後のお金に不安を感じる割合が高いという調査もあります。一人で抱え込まず、3つの数字を夫婦で一緒に書き出してみてください。数字が見えるだけで、会話はずいぶん前向きになります。
よくある質問(Q&A)
Q. 50代で老後資金が貯金500万円しかありません。もう手遅れですか? A. 手遅れではありません。必要額は「毎月の不足額 × 年数 + 特別支出」で決まるので、毎月の不足額を小さくする、働く期間を延ばす、年金を繰下げるといった方法で、必要額そのものを減らせます。まずは3つの数字を書き出してみましょう。
Q. 老後資金は夫婦でいくらあれば安心ですか? A. 一律の答えはありません。2026年度のモデル夫婦の年金は月約23.7万円なので、生活費が月28万円なら毎月約4.3万円の不足、25万円なら約1.3万円の不足です。この差だけで、30年間の必要額は1000万円以上変わります。
Q. 老後2000万円問題は本当ですか? A. 「平均的な世帯で、毎月約5.5万円の赤字が30年続いた場合」という前提つきの計算でした。あなたの年金額や生活費によって、必要額は大きく上下します。
Q. 自分の年金額はどこで確認できますか? A. 毎年誕生月に届く「ねんきん定期便」か、日本年金機構の「ねんきんネット」で確認できます。50歳以上は、60歳まで今の働き方を続けた場合の見込み額が表示されます。
Q. 50代から新NISAを始める意味はありますか? A. あります。65歳まで10年以上あり、老後も取り崩しながら運用を続ければ、さらに長い期間お金を育てられます。ただし元本保証ではないので、生活防衛資金を確保したうえで、無理のない金額から始めるのが基本です。
まとめ
老後のお金の不安は、「いくら必要かわからない」ことから生まれます。逆に言えば、自分の数字さえわかれば、不安は「やることリスト」に変わります。
- 「2000万円」は平均家計の計算。あなたの数字ではない
- あなたの老後資金は「①毎月の不足額 × 12 × ②年数 + ③特別支出」で計算できる
- 毎月1万円の支出削減は、30年で360万円の貯金と同じ価値がある
- 働く期間や年金の受け取り方で、必要額そのものを小さくできる
- 50代の「残り10年」は、まだ十分に間に合う時間
今日やってほしいことは、たった2つです。
- 引き出しの中の「ねんきん定期便」を探して(またはねんきんネットにログインして)、自分の年金見込み額を確認する
- 先月の支出をざっくり書き出して、「老後になくなるもの」に線を引く
この2つで、①の数字が出ます。①が出れば、あとは掛け算だけ。電卓を叩いた瞬間、「なんだ、思ったより何とかなりそうだ」と感じる方もきっといるはずです。
あなたの「3つの数字」は、いくらになりましたか? ぜひコメントで教えてください。次回は「月3万円を無理なく削る固定費見直し術」をお届けします。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
399円(2026年10月04日 06:39時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ