老後貯蓄の中央値は1777万円|50代でいくらあれば一生生きていける?
老後貯蓄の中央値は1777万円|50代でいくらあれば一生生きていける?
老後貯蓄の中央値は1777万円|50代でいくらあれば一生生きていける?
「みんな、いくら持ってるの?」が気になって眠れない夜に
50代になると、ふとした瞬間にお金の不安が顔を出しませんか。
ニュースで「老後2000万円」と聞いてため息をつき、ネットで「50代の平均貯蓄は1000万円超え」と見ては、通帳を閉じたくなる。子どもの学費がようやく終わったと思ったら、今度は自分たちの老後。気づけば定年まであと10年ほどです。
実はこの不安、あなただけのものではありません。2025年の調査では、老後の生活を「心配している」人は約78%。10人いたら8人近くが、同じように不安を抱えています。
でも、ここで1つ知ってほしい数字があります。
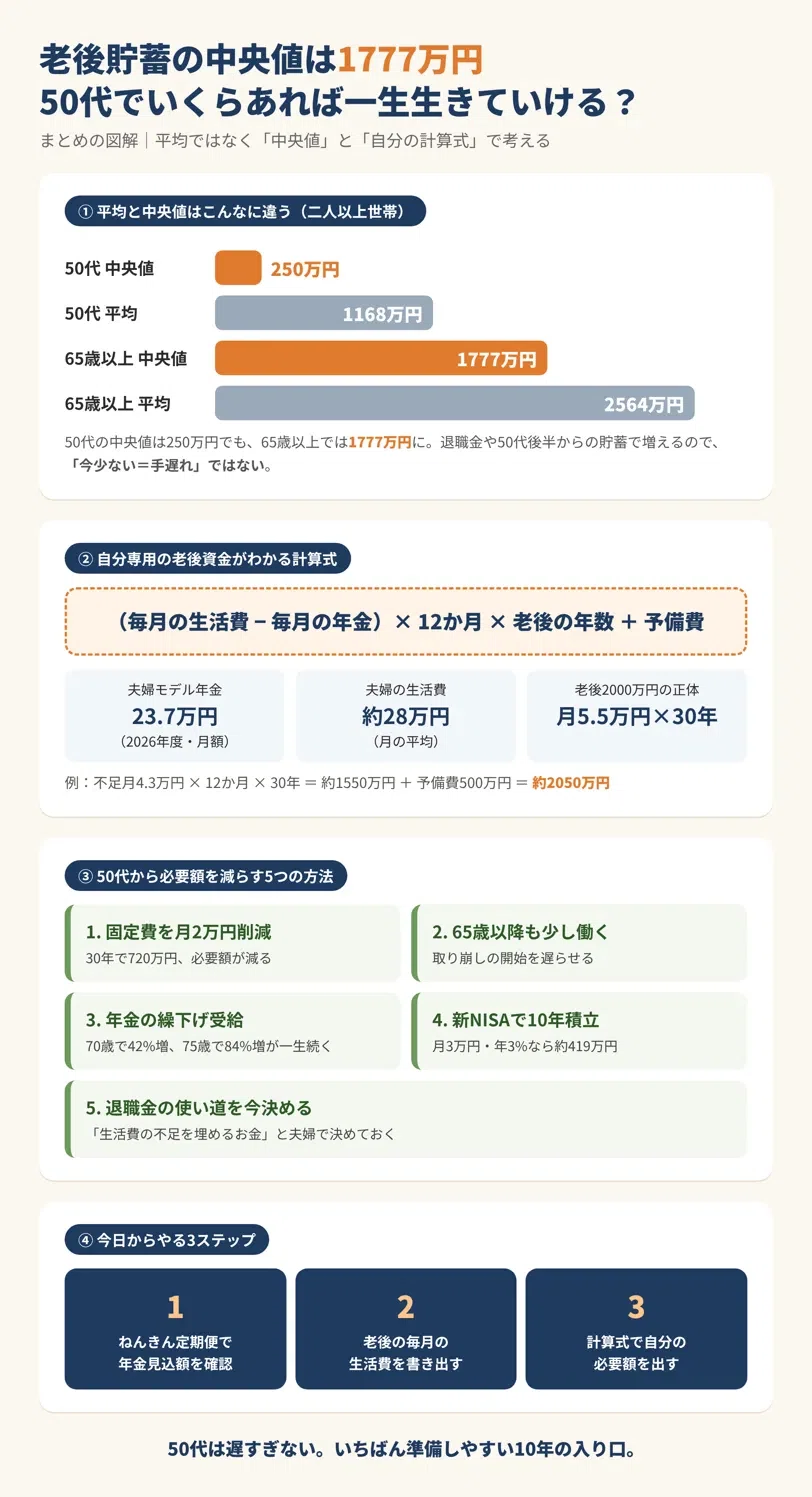
65歳以上の二人以上世帯の貯蓄額は、平均が2564万円、中央値は1777万円です。(2025年の家計調査。貯蓄がある世帯での集計)
「平均」と「中央値」で、800万円近くも差があるんです。そして、この差の中にこそ、50代のあなたが安心するためのヒントが隠れています。
この記事では、
- 老後資金は本当にいくら必要なのか
- 「2000万円」という数字の正体
- 自分専用の必要額を出す、たった1つの計算式
- 50代からでも間に合う、5つの具体的な行動
を、なるべくやさしく、数字を使って解説していきます。読み終わる頃には「なんだ、思っていたより何とかなりそう」と感じてもらえるはずです。
平均ではなく「中央値」を見ないと、不安が大きくなる
最初に覚えてほしいのは、貯蓄の平均値は、実態よりかなり高く出るということです。
たとえば、貯蓄100万円の家が9軒と、1億円の家が1軒ある町を考えてみてください。この町の平均貯蓄は1090万円になります。でも、実際に1000万円以上持っている家は10軒中1軒だけ。ほとんどの家は100万円です。
これが「平均のマジック」です。ごく一部のお金持ちの世帯が、平均をぐっと引き上げてしまうんですね。
そこで役に立つのが中央値。全世帯を貯蓄の少ない順に並べたとき、ちょうど真ん中にいる世帯の金額です。「ふつうの家庭」の感覚に近いのは、こちらのほうです。
50代の貯蓄の中央値は、なんと250万円
では、今の50代はどうでしょう。2024年の調査では、50代の二人以上世帯の金融資産は次のとおりでした。
- 平均:1168万円
- 中央値:250万円
- 1000万円以上持っている世帯:28.4%
平均と中央値の差は、なんと4倍以上。「平均1168万円」を見て焦っていた方も、中央値の250万円を見ると少しホッとしませんか。50代の約7割は、1000万円に届いていないのです。
50代の250万円が、65歳以上で1777万円になる理由
ここで「あっ」と気づいてほしいポイントがあります。
調査の種類や集計方法が違うので単純には比べられませんが、ざっくりした傾向として、50代の中央値は250万円なのに、65歳以上になると1777万円まで増えているのです。
この差を生む主な理由は、次の3つです。
- 退職金を受け取る世帯が多い
- 子どもの教育費や住宅ローンが終わり、50代後半から一気に貯められる
- 60代も働き続け、収入を得ている人が増えている
つまり、50代の今の貯蓄が少なくても、それだけで「手遅れ」とは言えないということ。むしろ50代後半から60代前半は、人生でいちばんお金を貯めやすい「ボーナスタイム」になりえます。
大事なのは、今いくら持っているかよりも、これから10年をどう過ごすかです。
「老後2000万円」は嘘?正体は「月5.5万円の赤字×30年」
次に、多くの人を不安にさせてきた「老後2000万円問題」を見てみましょう。
この数字は2019年に話題になりましたが、計算はとてもシンプルです。
- 当時の高齢夫婦世帯の収入:月約20.9万円
- 当時の支出:月約26.4万円
- 毎月の赤字:約5.5万円
- 5.5万円 × 12か月 × 30年 = 約2000万円
つまり2000万円は「全員に必要な金額」ではなく、ある平均的な家庭が毎月5.5万円ずつ赤字を出し続けたら、という前提つきの数字なのです。
ということは、逆に言えば、
- 毎月の赤字が3万円なら、30年で約1080万円
- 毎月の赤字が0円なら、必要額はほぼ0円(予備費は別)
- 毎月の赤字が10万円なら、30年で3600万円
と、必要額は家庭ごとにまったく変わります。「2000万円は嘘」というよりも、「2000万円は他人の家の数字」と考えるのが正解です。
自分専用の老後資金がわかる「たった1つの計算式」
では、あなたの家は老後にいくら必要なのか。実は、次の式だけで計算できます。
老後に必要なお金 =(毎月の生活費 − 毎月の年金)× 12か月 × 老後の年数 + 予備費
使う数字は4つだけ。順番に見ていきましょう。
① 毎月の年金:夫婦のモデルは月23万7279円
2026年度の年金は4年連続で増額され、国民年金は1.9%、厚生年金は2.0%上がりました。
- 会社員の夫と専業主婦の妻(モデル世帯):月23万7279円
- 国民年金の満額(1人分):月7万608円
ただし、モデル世帯は「夫が平均的な給料で40年間会社員、妻はずっと専業主婦」という条件つきです。共働きならもっと多くなりますし、自営業やフリーランスの方は国民年金だけなので、夫婦で月14万円ほどになります。
自分の年金額は、ねんきん定期便やねんきんネットで必ず確認しましょう。 ここが一番大事な数字です。
② 毎月の生活費:ふつうは月約28万円、ゆとりなら月37.9万円
65歳以上の夫婦世帯の生活費は、平均で月約28万円です。一方、「旅行や趣味も楽しめるゆとりある老後」には、月37.9万円ほど必要だと考える人が多いようです。
自分の家の生活費は、今の家計簿から「住宅ローン」「子どもの費用」「仕事の費用」を引くと、だいたいの目安がつかめます。
③ 老後の年数:65歳から95歳までなら30年
人生100年時代と言われる今、65歳から95歳までの30年で考えておくと安心です。
④ 予備費:介護・医療・家の修理に備える
毎月の生活費とは別に、介護や病気、家のリフォーム、車の買い替えなど、まとまった出費があります。家庭によって違いますが、数百万円単位で見込んでおきましょう。
【架空の事例】会社員のAさん夫婦(55歳)の場合
※わかりやすくするための架空の事例です。
- 年金見込み:月約23.7万円(モデル世帯とほぼ同じ)
- 老後の生活費:月28万円
- 毎月の不足額:約4.3万円
- 4.3万円 × 12か月 × 30年 = 約1550万円
- 予備費として500万円を足すと、約2050万円
Aさん夫婦の今の貯蓄は400万円。最初は「とても無理だ」と落ち込んでいました。でも、この計算式を知ったことで、「何をどれだけ変えればいいか」が見えてきたのです。
50代からでも間に合う!必要額を減らす5つの方法
ここからが本番です。老後資金の問題は、**「貯める」だけでなく「必要額を減らす」**ことでも解決できます。50代からできる方法を5つ紹介します。
方法1:月2万円の固定費削減は「720万円の貯金」と同じ
老後の生活費を月2万円減らせたら、30年で 2万円 × 12か月 × 30年 = 720万円 も必要額が減ります。
通信費を格安プランに変える、使っていないサブスクを解約する、保険を見直す。こうした「一度やれば効果がずっと続く」固定費の見直しは、50代のうちにやっておくのがおすすめです。
Aさん夫婦も、スマホ代と保険の見直しで月2万円を削減。これだけで必要額は約2050万円から約1330万円まで下がりました。
今日のアクション: 毎月引き落とされているものを、通帳やカード明細で全部書き出してみましょう。
方法2:65歳以降も少し働いて「取り崩し開始」を遅らせる
65歳から70歳まで、パートや再雇用で月10万円ほど働くとどうなるでしょう。その5年間は貯蓄を取り崩さずに済み、老後の年数も実質25年になります。
さらに、「働くこと」自体が健康や生きがいにつながるという声も多く聞かれます。お金のためだけでなく、人とのつながりを保つ意味でもプラスです。
今日のアクション: 会社の再雇用制度や、60歳以降の働き方について、人事資料を確認してみましょう。
方法3:年金の「繰下げ受給」で一生もらえる額を増やす
年金は、65歳より遅く受け取り始めると、1か月遅らせるごとに0.7%ずつ増えます。70歳まで遅らせると42%増、75歳までなら84%増です。しかもこの増えた金額が、一生続きます。
方法2と組み合わせて「働いている間は年金を受け取らず、増やしておく」という作戦は、長生きのリスクに強い方法です。ただし、税金や社会保険料、健康状態との兼ね合いもあるので、自分に合うかどうかは慎重に考えましょう。
今日のアクション: ねんきんネットで、繰下げた場合の年金額を試算してみましょう。
方法4:新NISAで「10年」を味方につける
「50代から投資なんて遅い」と思っていませんか。でも、65歳まで10年、そこから使い始めて95歳まで30年。お金を運用できる期間は、実は40年近くあるのです。
たとえば、55歳から月3万円を10年間積み立てて、年3%で運用できたとすると、元本360万円が約419万円になる計算です。新NISAなら運用益に税金がかからず、年360万円、生涯で1800万円まで投資できます。
もちろん、投資には元本割れのリスクもあります。老後に使う予定が近いお金や、生活防衛資金まで投資に回すのは避け、「10年以上使わないお金」だけを少しずつ積み立てるのが基本です。
今日のアクション: ネット証券のNISA口座の開設方法を、5分だけ調べてみましょう。
方法5:退職金の「使い道」を今から決めておく
退職金は、老後資金の大きな柱です。しかし、まとまったお金を手にすると、住宅のリフォームや車の買い替え、勧められた金融商品などに、つい大きく使ってしまう人も少なくありません。
**退職金は「老後の生活費の不足分を埋めるためのお金」**と、今のうちに夫婦で決めておきましょう。それだけで、お金が守られます。
今日のアクション: 自分の会社の退職金がいくらぐらいになるのか、就業規則や人事部に確認しておきましょう。
不安の正体は「インフレ」。だからこそ、お金を眠らせない
最近の調査では、老後資金で一番不安なことは「医療・介護費」(30.0%)よりも「インフレ」(34.0%)が上回りました。物価がどんどん上がるなか、貯金がじわじわと目減りしていく不安は、多くの人が感じています。
年金は物価に合わせて改定されますが、物価の上昇ほどは増えにくい仕組みになっています。だからこそ、
- 生活費の見直しで、物価の影響を受けにくい家計にする
- 働く期間を延ばして、収入を確保する
- 一部のお金は運用して、物価に負けにくくする
という3つを組み合わせることが、インフレ時代の老後対策の基本になります。
よくある質問(FAQ)
Q1. 50代で貯金300万円は少ないですか?
決して少なくありません。50代の二人以上世帯の金融資産の中央値は250万円です。300万円あれば、真ん中より少し上にいることになります。大切なのは今の金額よりも、65歳までの10年で何をするかです。
Q2. 老後資金2000万円は本当に必要ですか?
全員に必要なわけではありません。2000万円は「毎月5.5万円の赤字が30年続く」という前提の数字です。自分の家の必要額は「(生活費 − 年金)× 12か月 × 老後の年数 + 予備費」で計算できます。
Q3. 夫婦の年金は月いくらもらえますか?
2026年度のモデル世帯(会社員の夫と専業主婦の妻)で月23万7279円です。ただし、働き方や収入、加入期間によって大きく変わります。正確な金額は、ねんきん定期便やねんきんネットで確認できます。
Q4. 自営業やフリーランスの場合はどうすればいいですか?
国民年金だけの場合、満額でも1人月7万608円、夫婦で月14万円ほどです。会社員世帯より不足額が大きくなりやすいので、新NISAやiDeCoなどで自分で年金をつくる意識や、長く働き続ける工夫が特に大切になります。
Q5. 50代から新NISAを始めても意味はありますか?
意味はあります。65歳から使い始めても、95歳まで30年ほど運用を続けられるため、運用期間は合計で40年近くになります。ただし、すぐに使う予定のお金は投資に回さず、余裕資金で少しずつ始めましょう。
「1777万円」は目標ではなく、「ふつうの人もここまで来られる」という希望
最後に、もう一度この数字を思い出してください。
65歳以上の貯蓄の中央値は1777万円。
これは「みんなこれだけ持っているのに、自分は…」と落ち込むための数字ではありません。50代で250万円ほどだったふつうの家庭も、その後の10〜15年で、ここまで来ているという希望の数字です。
老後に必要なお金は、平均でも、ニュースの2000万円でもなく、あなたの家の「生活費 − 年金」で決まります。 計算してみれば、不安は「やるべきことのリスト」に変わります。
まずは今日、次の3つから始めてみてください。
- ねんきん定期便(またはねんきんネット)で、自分の年金見込み額を確認する
- 老後の毎月の生活費を、ざっくり書き出してみる
- この記事の計算式に当てはめて、自分専用の必要額を出してみる
たったこれだけで、漠然とした不安が「あといくら、何をすればいいか」という具体的な目標に変わります。
50代は、遅すぎるスタートではありません。人生でいちばん準備しやすい10年の、ちょうど入り口です。今日の小さな一歩が、65歳のあなたを、きっと笑顔にしてくれます。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
399円(2026年10月04日 06:39時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen