老後資金の不安が消える働き方7つの習慣
老後資金の不安が消える働き方7つの習慣
老後資金の不安が消える働き方7つの習慣
はじめに:NISAを始めたのに、なぜ不安は消えないのか
「とりあえずNISAは始めた。iDeCoも検討中。でも、なんだか不安が消えない」
そんなモヤモヤを抱えていませんか?
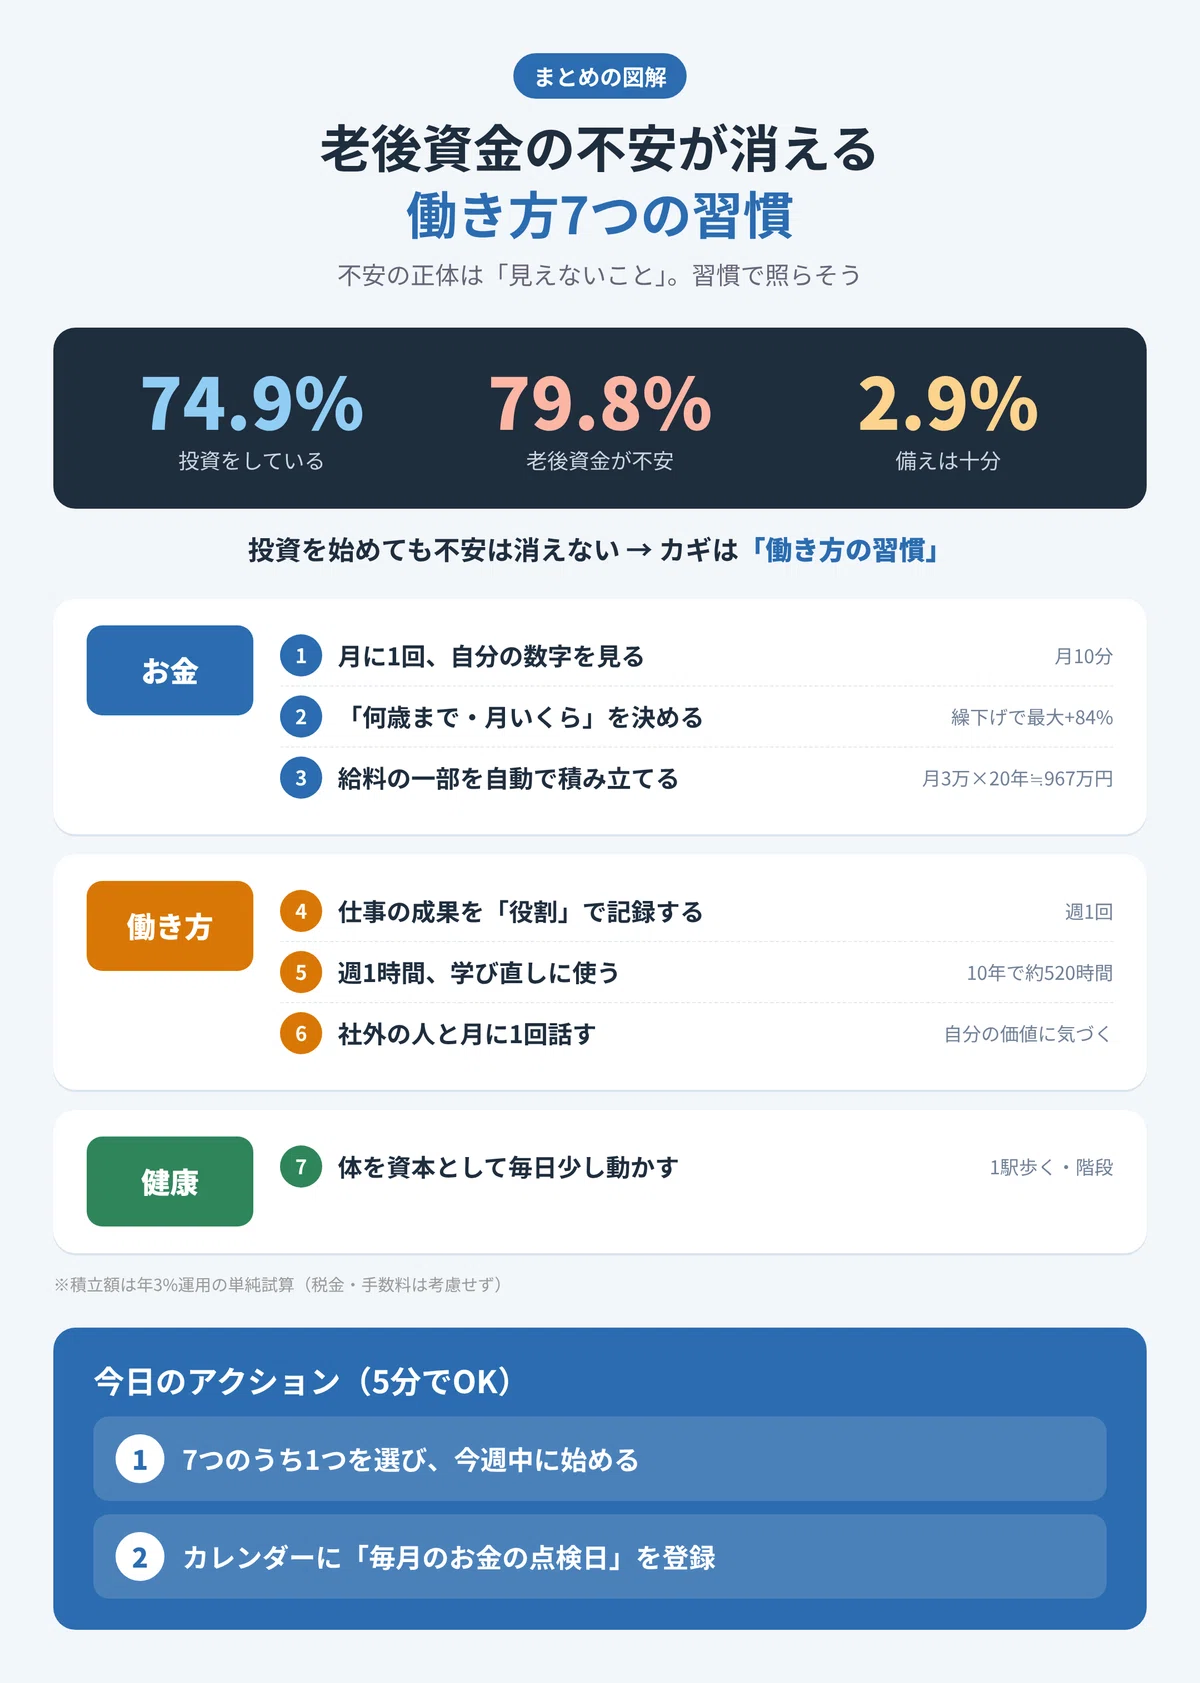
実は、その感覚はとても自然なものです。ある2026年の調査では、投資をしている人は74.9%にのぼりました。一方で、老後資金に不安を感じている人は79.8%。そして「十分に備えられている」と答えた人は、わずか2.9%でした。
つまり、投資を始めても、老後資金の不安はほとんど消えていないのです。
なぜでしょうか。それは、老後の不安の正体が「資産の額」だけではないからです。「この先、自分はいつまで、いくら稼げるのか」が見えないこと。これが、不安が消えない本当の理由です。
だからこそ、必要なのは大きな決断ではありません。毎日の「働き方の習慣」を少し変えることです。
この記事では、忙しい40代の会社員でも今日から始められる、老後資金の不安を小さくする7つの習慣を、「お金」「働き方」「健康」の3つに分けてご紹介します。
不安が消えない人に共通する「3つの見えない」
不安の正体は「見えないこと」
老後資金の不安が消えない人には、共通点があります。それは、次の3つが「見えていない」ことです。
- お金が見えない: 今の資産、将来の年金額、毎月の生活費を把握していない
- 稼ぐ力が見えない: 自分が会社の外で、どれくらい稼げるかわからない
- 未来の体が見えない: 何歳まで元気に働けるか、イメージできていない
実際、45〜54歳で「自分の市場価値は高い」と答えた人は17.0%しかいません。62.2%の人が「どちらともいえない」と答えています。多くの人は「自分は稼げない」と思っているのではなく、「わからない」のです。
人は、見えないものに不安を感じます。夜道が怖いのは、暗くて先が見えないからです。でも、懐中電灯を1本持つだけで、同じ道でも不思議と怖くなくなりますよね。
これから紹介する7つの習慣は、いわば老後という夜道を照らす「懐中電灯」です。
【お金の習慣】数字が見えると、不安は小さくなる
習慣1:月に1回、自分の数字を見る
最初の習慣は、月に1回だけ、自分のお金の数字を確認することです。
見るのは次の3つだけで十分です。
- 銀行・証券口座の残高の合計
- 先月の支出の合計
- 年に1回は「ねんきんネット」で将来の年金見込額
ポイントは、毎月同じ日に、カレンダーに予定として入れてしまうこと。たとえば「毎月25日の給料日の夜は、お金の点検日」と決めておけば、10分ほどで終わります。
数字を見ることは、怖いことではありません。むしろ、見ないまま想像で不安を膨らませることのほうが、ずっと心に負担をかけます。
習慣2:「何歳まで・月いくら稼ぐか」を決めておく
2つ目の習慣は、自分の働くゴールを、ざっくりでいいので数字で決めておくことです。
たとえば「65歳までは今の会社、70歳までは月10万円くらい」と決めるだけで、必要な老後資金の見え方が大きく変わります。65〜69歳で働いている人は今や54.5%と、2人に1人以上。65歳以降も働くことは、もう当たり前の選択肢です。
さらに2026年4月から、給料と年金の合計が月65万円以下なら年金が減らされなくなりました。年金の受け取りを遅らせる「繰下げ受給」を使えば、年金は最大84%増えます。「何歳まで働くか」を決めることは、年金の受け取り方を考える第一歩にもなるのです。
習慣3:給料の一部を自動で積み立てる
3つ目は、給料が入ったら、使う前に自動で積み立てる仕組みを作ることです。
意志の力で貯金するのは、ダイエット中にケーキ屋の前を通るのと同じくらい難しいものです。だからこそ、新NISAやiDeCoの積立設定をして、「最初からないもの」にしてしまうのがコツです。
たとえば、月3万円を20年間積み立てて、年3%で運用できた場合を考えてみましょう。元本は720万円ですが、運用益を含めると約967万円になる計算です(税金・手数料は考慮しない単純計算)。
2026年12月からは、iDeCoに70歳未満まで加入できるようになる予定です(一定の条件あり)。働いている期間が長いほど、積み立てられる期間も長くなります。
今日のアクション: スマホのカレンダーに「毎月のお金の点検日」を登録してみましょう。1分で終わります。
【働き方の習慣】稼ぐ力が見えると、未来が明るくなる
習慣4:仕事の成果を「役割」で記録する
4つ目の習慣は、自分の仕事の成果を、週に1回メモしておくことです。
ポイントは「肩書き」ではなく「役割」で書くこと。「課長として会議を回した」ではなく、「3部署の意見をまとめて、2週間止まっていた案件を前に進めた」と書きます。
こうして記録をためていくと、自分が会社の外でも通用する力を持っていることが、だんだん見えてきます。この記録は、転職、副業、定年後の再雇用の交渉など、あらゆる場面で武器になります。
習慣5:週1時間、学び直しに使う
5つ目は、週に1時間だけ、新しいことを学ぶ時間をつくることです。
週1時間は小さく感じるかもしれません。でも、10年続ければ約520時間になります。これは、ちょっとした専門分野の基礎を身につけるのに十分な時間です。
学ぶテーマは、習慣4で記録した「役割」を、もっと高く売るために足りないものから選ぶのがおすすめです。たとえば「人に教えるのが得意」な人なら、オンラインで教えるためのツールの使い方を学ぶ、といった具合です。
習慣6:社外の人と月に1回話す
6つ目は、月に1回、会社の外の人と話す機会をつくることです。
同じ会社の人とばかり話していると、自分の価値を「社内の物差し」でしか測れなくなります。業界の勉強会、昔の同僚とのランチ、地域の集まりなど、社外の人と話すと「え、それってすごいことですよ」と言われる瞬間が必ずあります。
その一言が、あなたの稼ぐ力を見つけるヒントになります。そして、定年後の仕事は、こうした人とのつながりから生まれることも少なくありません。
今日のアクション: 今週、仕事でうまくいったことを1つ、「役割」の形でメモに書いてみましょう。
【健康の習慣】体は、いちばん大切な「稼ぐ資本」
習慣7:体を資本として、毎日少しずつ動かす
最後の習慣は、毎日少しでも体を動かすことです。
意外に思われるかもしれませんが、これは老後資金にとって、とても大切な習慣です。なぜなら、65歳以降も働けるかどうかは、スキルよりもまず「健康かどうか」で決まるからです。そして健康でいられれば、医療費も抑えられます。
やることは、本当に小さくて構いません。
- 1駅分歩く
- エレベーターではなく階段を使う
- 寝る前に5分ストレッチをする
体を動かす習慣は、気分を前向きにしてくれる効果もあります。不安な気持ちが強い日ほど、少し歩いてみると、頭がすっきりするものです。
今日のアクション: 今日の帰り道、1駅分だけ歩いてみましょう。
架空事例:44歳・共働きの鈴木さんの場合
ここで、架空の人物を例にしてみましょう。
44歳の鈴木さん(仮名・架空の事例)は、IT企業で働く共働きの会社員です。新NISAで毎月積み立てをしていましたが、「このままで本当に大丈夫なのか」という不安が消えませんでした。
そこで鈴木さんは、7つの習慣のうち、まず「習慣1:月に1回、自分の数字を見る」だけを始めました。毎月25日の夜に10分、資産と支出を確認するだけです。
3か月後、鈴木さんは不思議な変化に気づきます。数字は大きく変わっていないのに、不安がずいぶん小さくなっていたのです。「何がどれだけあるかがわかると、ぼんやりした不安が、具体的な課題に変わった」と話していました。
その後、鈴木さんは習慣4の「成果の記録」も始め、今では社外の勉強会で講師を頼まれるまでになりました。
よくある質問(FAQ)
Q1. 老後資金の不安を減らすには、何から始めればいいですか?
まずは、月に1回、自分の資産と支出、そして年に1回は将来の年金見込額を確認することから始めましょう。不安の多くは「わからないこと」から生まれるため、数字が見えるだけで気持ちが軽くなります。
Q2. NISAをしていれば、老後資金は大丈夫ですか?
NISAは大切な備えの1つですが、それだけで十分とは限りません。投資をしている人が7割を超えても、「十分に備えられている」と感じる人はわずか3%ほどです。資産づくりに加えて、長く稼ぎ続ける力を育てることが大切です。
Q3. 40代から老後資金の準備をしても間に合いますか?
間に合います。たとえば月3万円を20年間、年3%で積み立てた場合、元本720万円が約967万円になる計算です。さらに65歳以降も働くことを組み合わせれば、必要な老後資金は大きく減らせます。
Q4. 忙しくて時間がありません。どの習慣から始めるべきですか?
おすすめは「習慣1:月に1回、自分の数字を見る」です。1か月に10分ほどでできて、不安を小さくする効果をいちばん実感しやすい習慣です。
Q5. 働きながら年金を受け取ると、年金は減りますか?
2026年4月から、給料と厚生年金の合計が月65万円以下なら、年金は減額されません。以前の基準は51万円でした。
おわりに:不安は、習慣で小さくできる
老後資金の不安は、資産の額だけでは消えません。でも、毎日の小さな習慣で、確実に小さくすることができます。
7つの習慣を、もう一度おさらいします。
お金の習慣
- 月に1回、自分の数字を見る
- 「何歳まで・月いくら稼ぐか」を決めておく
- 給料の一部を自動で積み立てる
働き方の習慣 4. 仕事の成果を「役割」で記録する 5. 週1時間、学び直しに使う 6. 社外の人と月に1回話す
健康の習慣 7. 体を資本として、毎日少しずつ動かす
全部を一度に始める必要はありません。むしろ、1つだけで十分です。
まずは、次の2つをやってみてください。
- 7つの習慣のうち1つを選び、今週中に始める
- スマホのカレンダーに「毎月のお金の点検日」を登録する
どちらも5分あればできます。その5分が、10年後のあなたの安心をつくります。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月03日 06:33時点 詳しくはこちら)
399円(2026年10月03日 06:33時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ