円安はまだ続く?世界の中で円が弱くなった7つの理由と、家計を守る3つの対策
円安はまだ続く?世界の中で円が弱くなった7つの理由と、家計を守る3つの対策
円安はまだ続く?世界の中で円が弱くなった7つの理由と、家計を守る3つの対策
「給料は少し上がったはずなのに、なぜか毎月お金が残らない」
スーパーのレジで合計金額を見て、思わず二度見してしまう。電気代の明細を開くのが少し怖い。子どもを海外旅行に連れて行きたいけれど、計算してみてそっと諦める——。
そんなモヤモヤを抱えているのは、あなただけではありません。その背景には、**「日本円そのものの価値が、世界の中で下がっている」**という大きな流れがあります。
先に結論をお伝えします。
円安の流れは当面続く可能性が高い一方で、日銀の利上げなどをきっかけに急に円高へ振れる場面もあり得ます。だからこそ大切なのは、為替を当てることではなく「円だけに頼らない家計」をつくることです。
この記事では、為替や金利に詳しくない方でもわかるように、円が弱くなった7つの理由と、今日からできる家計防衛策を3つ、できるだけやさしくお話しします。
そもそも「円の価値が下がる」とはどういうこと?
ニュースの「1ドル=158円」は何を意味するのか
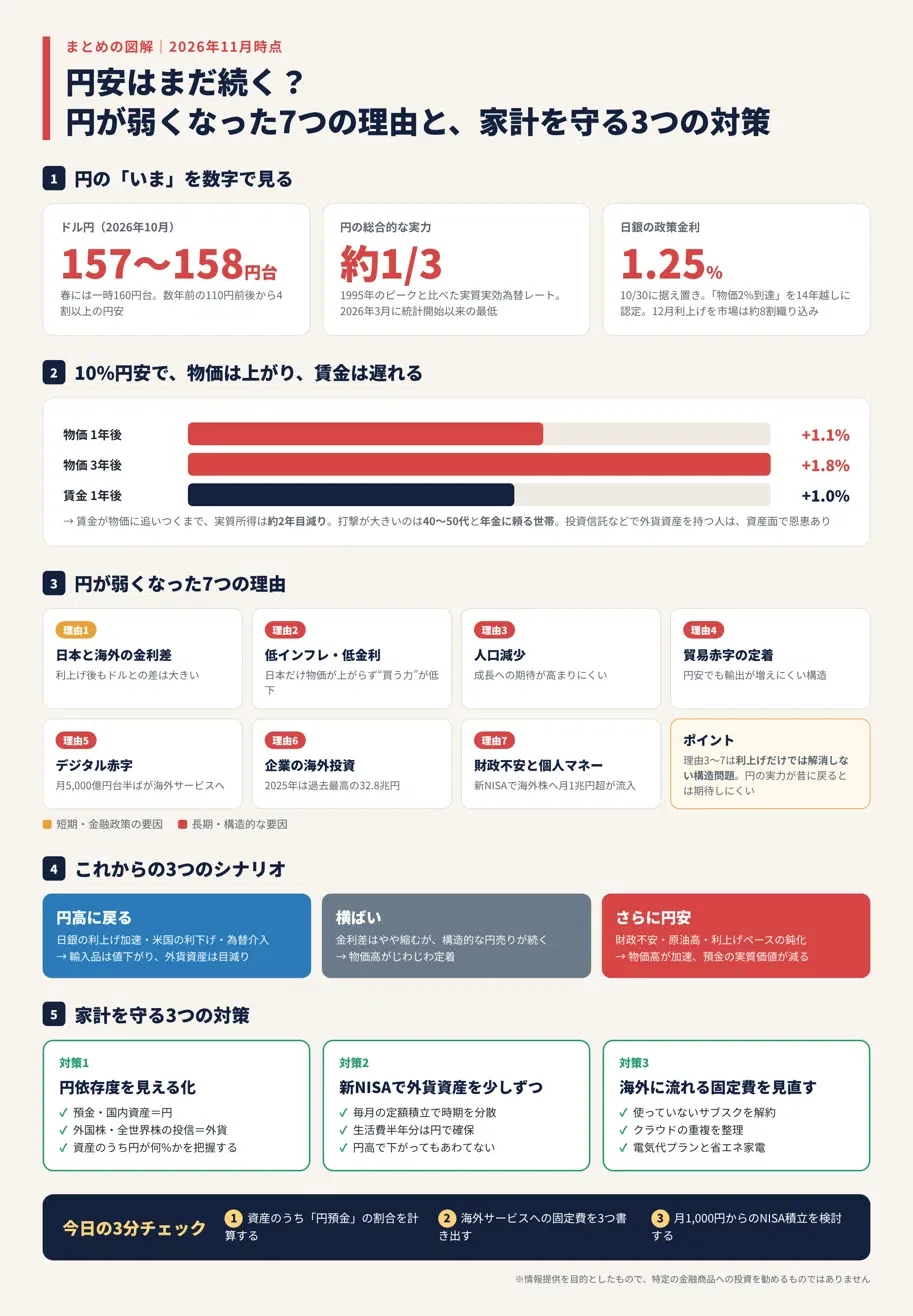
2026年10月、ドル円は157〜158円台で推移しました。春には米国とイランの開戦をきっかけに、一時160円台まで円安が進んでいます。
数年前まで1ドルは110円前後でしたから、同じ1ドルのものを買うのに、今は4割以上多くの円を払っている計算になります。
輸入品に囲まれて暮らす私たちにとって、これは**「海外から買うものが、全部じわじわ値上がりしている」**のと同じことです。小麦、食用油、ガソリン、電気やガスの燃料、スマホ。どれも円安の影響を受けます。
円の「実力」は30年前の約3分の1
ドルとの比較だけでは、ドルが強いのか円が弱いのかがわかりません。そこで使われるのが**「実質実効為替レート」**という指標です。
むずかしい名前ですが、要するに**「世界中の通貨と比べたうえで、物価の違いも考えに入れた、円の総合的な“買う力”」**のことです。テストでいえば、1科目の点数ではなく総合偏差値のようなものだと考えてください。
この円の総合偏差値は、2026年3月に統計開始以来の最低水準を更新しました。ピークだった1995年と比べると、およそ3分の1しかありません。
さらに2026年4月には、円はユーロやスイスフランに対しても史上最安値をつけました。つまり今起きているのは「ドル高」だけではなく、**「円が世界全体に対して弱くなっている」**ということなのです。
放っておくと、家計にはどれくらい響くのか
「円安でも、給料が上がれば大丈夫なのでは?」と思うかもしれません。
ところが、ここに落とし穴があります。民間シンクタンクの試算では、10%の円安が起きた場合、物価は1年後に約1.1%、3年後には約1.8%押し上げられます。賃金もいずれは上がりますが、物価より遅れてついてきます。その結果、家計の実質的な所得は約2年間にわたって目減りするとされています。
そして、とくに影響を受けやすいのが次の層です。
- 40〜50代の働き盛り世代:物価の上昇に賃上げが追いつきにくい
- 年金に頼る世帯:年金額の改定が物価より遅れる
一方で、株式や投資信託をコツコツ持っている人は、円安で海外資産の円換算の価値が増えるため、資産面では円安の恩恵を受けているという結果も出ています。
同じ円安でも、「何を持っているか」で家計への影響が大きく変わる。これが、この記事でいちばんお伝えしたいポイントです。
世界の中で円が弱くなった7つの理由
では、なぜここまで円は弱くなったのでしょうか。理由はひとつではありません。短期的な理由と、長い時間をかけて積み上がった構造的な理由が重なっています。
理由1:日本と海外の「金利差」
お金は、より高い利息がつく場所へ流れます。日銀は2026年に入って政策金利を6月に1.0%、9月に1.25%へと引き上げてきました。それでも、アメリカなど海外の金利との差はまだ大きいままです。
預けるなら利息の高いドルへ。この流れが円売りを生み続けています。
理由2:長く続いた「低インフレ・低金利」
円の実力が下がった原因の半分ほどは、実は為替レートそのものではなく**「日本だけ物価が上がらなかった」**ことにあります。
海外では物価も賃金も上がり続けたのに、日本は30年近くほぼ横ばいでした。その結果、海外から見た日本は「何でも安い国」になり、円の“買う力”が相対的に落ちていったのです。
理由3:人口減少と成長力の弱さ
通貨の強さは、長い目で見るとその国の経済が成長するかどうかへの期待で決まります。少子高齢化で働き手が減る日本は、成長への期待が高まりにくく、円を持ちたい理由が弱くなっています。
理由4:モノの貿易で稼げなくなった
かつての日本は「輸出で稼ぐ国」でした。しかし今は、エネルギーや食料を大量に輸入する一方、工場の多くは海外に移っています。円安になっても輸出が以前ほど増えず、貿易赤字が定着しやすい構造になりました。
理由5:見えない円売り「デジタル赤字」
あなたが毎月払っている、クラウドストレージ、動画配信、スマホのアプリ、ネット広告。その多くは海外企業のサービスです。
こうした支払いが積み重なった**「デジタル赤字」**は、直近で月平均5,000億円台半ば、年間にすると6兆円を超える規模です。私たちが便利なサービスを使うたびに、少しずつ円が売られ、ドルに換えられているのです。
理由6:企業のお金が海外へ向かっている
日本企業による海外への直接投資は、2025年に32.8兆円と過去最高を記録しました。かつては「円安になれば工場が日本に戻ってくる」と言われましたが、今は為替に関係なく、企業は成長を求めて海外へ出ていきます。稼いだお金も海外にとどまりやすいため、円の買い戻しにつながりにくいのです。
理由7:財政への不安と、個人マネーの海外シフト
政府の積極財政に対して「借金がさらに膨らむのでは」という懸念も、円売りの材料になっています。
さらに、新NISAをきっかけに、個人のお金も海外へ向かっています。投資信託には月1兆円を超える資金流入が続いており、その中心は世界株式や米国株式のインデックスファンドです。
これは家計にとっては合理的な選択です。ただ国全体で見ると、「円を売って外貨資産を買う」流れを後押ししています。
これから円はどうなる?3つのシナリオ
最新の動きも押さえておきましょう。
日銀は2026年10月30日の会合で、政策金利を1.25%に据え置きました。一方で、物価の基調が**「2%の目標とおおむね整合的な水準」に達した**と、14年越しに初めて認めています。今後も利上げを続ける方針を示し、市場では12月の追加利上げが8割程度織り込まれています。
また7月末には、日米の通貨当局が協調して円買い介入を行いました。「行き過ぎた円安は放置しない」という姿勢の表れです。
これらを踏まえると、今後は次の3つのシナリオが考えられます。
シナリオ きっかけ 家計への影響 円高に戻る 日銀の利上げ加速、米国の利下げ、為替介入 輸入品が値下がりし、外貨資産は目減り 今の水準で横ばい 金利差はやや縮むが、構造的な円売りが続く 物価高がじわじわ定着する さらに円安 財政不安、原油高、利上げペースの鈍化 物価高が加速し、預金の実質価値が減る
為替の専門家でも、半年先の水準を正確に当てることはできません。ただ、7つの理由のうち理由3〜7は、利上げだけでは簡単に解消しない構造的な問題です。一時的に円高に振れることはあっても、「円の実力が昔の水準まで戻る」と期待するのは難しい、と考えておくのが現実的です。
だからこそ、どのシナリオになっても家計が大きく傷まない備えが大切になります。
家計を守る3つの対策
対策1:家計の「円依存度」を見える化する
まずは、あなたの資産のうちどれくらいが「円」だけで持たれているかを確認しましょう。
- 普通預金・定期預金:円
- 国内株式・日本の不動産:円
- 外国株式・全世界株式の投資信託・外貨預金:外貨
もし資産のほとんどが円の預金なら、円安が進むほど**「見えない値下がり」**が起きている状態です。数字にするだけでも、次に何をすべきかがはっきりします。
対策2:新NISAで「外貨資産」を少しずつ持つ
円安で物価が上がるなら、円安で値上がりする資産を一部持っておくのが、いちばんシンプルな防衛策です。
新NISAのつみたて投資枠で、全世界株式や米国株式のインデックスファンドを毎月コツコツ積み立てる。これだけで、家計に自然と「外貨の部分」ができます。
ポイントは次の3つです。
- 一度に大きく買わない:毎月一定額の積立で、為替のタイミングを分散する
- 生活防衛資金は円で残す:生活費の半年分ほどは預金で確保する
- 円高になってもあわてない:一時的に評価額が下がっても、長期で続けることが前提
これは「投資で儲けよう」という話ではありません。円だけに偏ったバランスを整えるための、守りの一手です。
対策3:「海外に流れる固定費」を見直す
理由5で触れたデジタル赤字は、実は家計の中にもあります。
- 使っていないサブスクやアプリ課金
- 重複しているクラウドストレージ
- エネルギー効率の悪い古い家電
円安の時代は、海外に払っている固定費ほど値上がりしやすいと覚えておきましょう。年に一度の見直しで、月数千円の節約になることも珍しくありません。電気代も、プランの比較や省エネ家電への買い替えで、輸入燃料の値上がりに強い家計に近づけます。
特に40〜50代の「預金中心」の家庭こそ、今動くべき理由
円安の影響は、すべての人に同じように出るわけではありません。
20〜30代は賃金の伸びが比較的大きく、投資信託などで外貨資産を持つ人も増えています。一方、40〜50代は賃上げが物価に追いつきにくく、教育費や住宅ローンで支出も多い世代です。資産の大半が円預金のままだと、円安の「痛み」だけを受けて、「恩恵」は受けにくい構造になっています。
さらに、日銀の利上げが続けば、変動金利の住宅ローンを抱える家庭では返済額が増える可能性もあります。
「老後までまだ時間がある」と思える今こそ、少額から備えを始めるのに一番いいタイミングです。時間は、コツコツ積み立てる人の最大の味方だからです。
まとめ:為替は当てなくていい。「円だけ」に頼らない家計へ
最後に、この記事のポイントをおさらいします。
- 円の実力は、ピークだった1995年の約3分の1まで下がっている
- 円が弱くなった理由は、金利差・低インフレ・人口減少・貿易赤字・デジタル赤字・企業の海外投資・財政不安と個人マネーの海外シフトの7つが重なったもの
- 日銀は物価2%到達を認め、利上げを続ける方針。ただし構造的な円売りは簡単には止まらない
- 対策は、①円依存度の見える化、②新NISAで外貨資産を少しずつ、③海外に流れる固定費の見直し
円の未来を正確に予測できる人はいません。でも、どんな未来が来ても困らない家計をつくることは、今日から誰にでもできます。
今日のアクション:まずは「3分の家計チェック」から
この記事を読み終えたら、ぜひ次の一歩を踏み出してください。
- スマホで銀行アプリと証券アプリを開き、資産のうち「円預金」が何%かを計算する
- 今月の固定費の中から、海外サービスへの支払いを3つ書き出す
- 新NISAをまだ使っていない方は、月1,000円からの積立設定を検討してみる
たった3分のチェックでも、「なんとなく不安」が「何をすればいいかわかる」に変わります。
円の価値が揺れ動く時代でも、あなたの家計は、あなた自身の手で守れます。今日がその第一歩です。
※本記事は情報提供を目的としたものであり、特定の金融商品への投資を勧めるものではありません。投資の判断はご自身の責任でお願いいたします。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年11月01日 07:01時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年11月01日 07:01時点 詳しくはこちら)
399円(2026年11月01日 07:01時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ