給料が3%上がっても生活が楽にならない理由|お金の価値を決める3つの視点
給料が3%上がっても生活が楽にならない理由|お金の価値を決める3つの視点
給料が3%上がっても生活が楽にならない理由|お金の価値を決める3つの視点
「今年は昇給したはずなのに、なぜか毎月の残高が増えない」
そう感じているのは、あなただけではありません。結論から言うと、生活が楽にならない理由は**「給料の額面」ではなく「お金で買えるものの量」、つまりお金の価値が変わっているから**です。
この記事では、お金の価値を決める3つの視点(名目と実質、体感物価、時間)を、できるだけ専門用語を使わずに解説します。読み終わるころには、「なぜ楽にならないのか」がスッキリわかり、今週からできる具体的な一歩が見えているはずです。
「昇給したのに楽にならない」は気のせいではない
スーパーのレジで感じる、あの違和感
いつもと同じカゴの中身なのに、会計が前より高い。週末に家族で回転寿司に行ったら、思ったより会計がかさんだ。トイレットペーパーをまとめ買いしようとして、値札を二度見した。
給与明細を見ると、たしかに基本給は少し上がっています。それなのに、月末の口座残高は去年とほとんど変わらない。むしろ減っている気さえする。
私自身も、この感覚にずっとモヤモヤしてきました。「ちゃんと働いているし、無駄遣いもしていないのに、どうして?」と。
あなただけではない。半数以上が「ゆとりがなくなった」
このモヤモヤは、決して個人の感覚の問題ではありません。
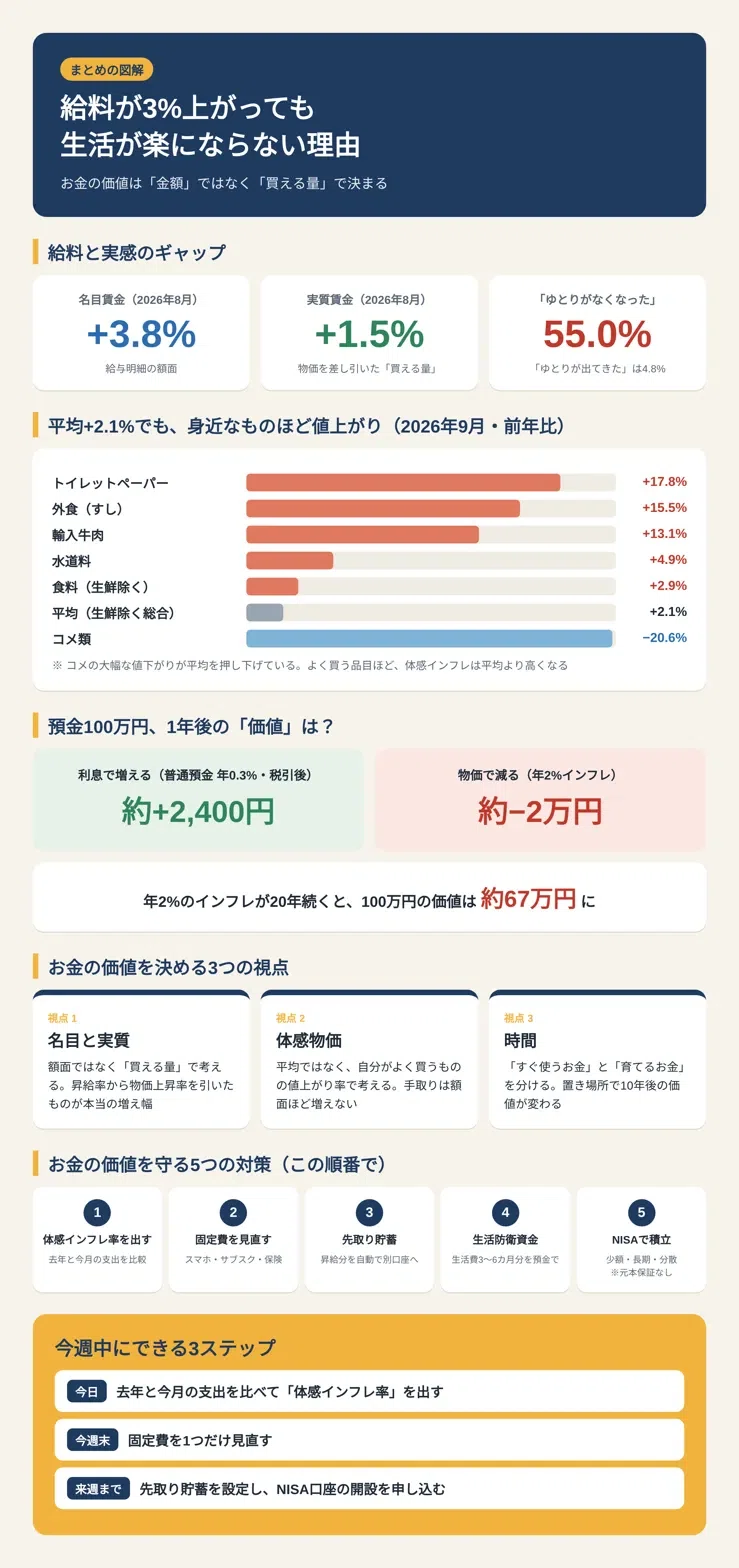
日本銀行が2026年5〜6月に実施した「生活意識に関するアンケート調査」では、1年前と比べて暮らし向きに**「ゆとりがなくなってきた」と答えた人は55.0%。一方、「ゆとりが出てきた」と答えた人はわずか4.8%**でした。
さらに、物価が1年前より「上がった」と感じている人は95.3%。ほぼ全員が値上がりを実感しています。
つまり、日本の多くの人が、あなたと同じ違和感を抱えながら暮らしているのです。
でもニュースでは「賃上げ」「実質賃金プラス」と言っている
ここで混乱するのが、ニュースとの温度差です。
- 2026年の春闘の賃上げ率は**5.01%**で、3年連続の5%台(中小企業でも4.69%)
- 2026年8月の名目賃金は1人あたり31万1,364円で、前年比**+3.8%**
- 物価の影響を除いた実質賃金も**+1.5%**で、8カ月連続のプラス。これは約10年ぶりの長さです
数字だけ見れば「給料は物価以上に上がっている」はずです。では、なぜ実感がついてこないのでしょうか。
放っておくと、気づかないうちにお金は減っていく
実はここに、見過ごせないリスクがあります。
たとえば物価が年2%ずつ上がり続けると、今の100万円で買えるものは、20年後には約67万円分にまで減ってしまいます。口座の数字は100万円のままなのに、です。
お金の価値は、何もしなくても静かに目減りしていきます。だからこそ、「お金の価値とは何か」を一度きちんと理解しておくことが大切なのです。
お金の価値を決める3つの視点
視点①「名目と実質」:額面ではなく「買える量」で考える
最初に押さえたいのは、名目と実質の違いです。
- 名目:給与明細や通帳に書かれている「金額そのもの」
- 実質:そのお金で「実際に買えるものの量」
たとえば、給料が3%上がっても、物価が3%上がっていれば、買えるものの量は変わりません。これが「実質は横ばい」という状態です。
2026年8月のデータで言えば、名目賃金は+3.8%、実質賃金は+1.5%でした。差の約2ポイント分は、物価上昇で「消えた」と考えるとイメージしやすいでしょう。
さらに注意したいのは、実質賃金のプラス幅が、6〜7月の2%台から縮んできていることです。電気・ガス代の補助が9月使用分で終わり、食品の値上げも続いているため、今後は再びマイナスに転じるおそれも指摘されています。
ポイント:お金の価値は「金額」ではなく「買える量」で測る。
視点②「体感物価」:平均の数字と、あなたの財布は違う
2つ目の視点は、体感物価です。
2026年9月の消費者物価指数(生鮮食品を除く総合)は前年比**+2.1%**でした。「2%ならそこまででもない」と思うかもしれません。
ところが、品目別に見ると景色はまったく違います。
品目 前年比 トイレットペーパー +17.8% 外食(すし) +15.5% 輸入牛肉 +13.1% 家庭用耐久財(冷蔵庫・掃除機など) +6.2% 水道料 +4.9% 食料(生鮮食品を除く) +2.9% コメ類 -20.6%
平均の+2.1%を押し下げているのは、主にコメの大幅な値下がりです。逆に、毎日のように買う日用品や、家族の楽しみである外食は大きく値上がりしています。
つまり、よく買うものほど値上がりしている家計ほど、平均よりずっと高いインフレを体感しているということです。
もう一つ見落としがちなのが、手取りです。額面の給料が上がっても、税金や社会保険料も一緒に増えるため、手元に残る金額は額面ほどは増えません。「3%昇給」と「手取りが3%増える」は、別の話なのです。
ポイント:ニュースの平均値ではなく、自分の家計の「体感インフレ」を基準にする。
視点③「時間」:お金は置き場所で価値が変わる
3つ目の視点は、時間です。同じ100万円でも、どこに置いておくかで、10年後・20年後の価値は大きく変わります。
メガバンクの普通預金金利は年0.3%。100万円を1年預けても、税引き後の利息は約2,400円です。一方、物価が年2%上がれば、100万円の購買力は1年で約2万円分目減りします。
利息で増える約2,400円 < 物価で減る約2万円
これが、「預金は安全だけど、価値は守れない」と言われる理由です。
もちろん、預金が悪いわけではありません。急な出費に備える生活防衛資金は、すぐに引き出せる預金で持つべきです。大切なのは、「すぐ使うお金」と「時間をかけて育てるお金」を分けて考えることです。
実際、お金の置き場所を見直す人は急増しています。NISAの口座数は2026年7月末時点で約3,100万口座に達したと推計されており、2026年上半期のNISAでの買付額は13.8兆円と過去最大になりました。
ポイント:お金は「時間」と「置き場所」の組み合わせで、価値が増えも減りもする。
今日からできる「お金の価値」を守る5つの対策
ここまでで、生活が楽にならない理由が見えてきたと思います。では、具体的に何をすればいいのか。ハードルの低い順に紹介します。
1. 自分の「体感インフレ率」を出してみる
まずは現状把握です。家計簿アプリやクレジットカードの明細で、去年の同じ月と今月の支出を比べてみてください。
- 食費は何%増えたか
- 日用品は何%増えたか
- 光熱費・通信費はどうか
自分の家計のインフレ率が見えると、「何に手を打てばいいか」が具体的になります。
2. 固定費を見直す
物価高対策でいちばん効果が大きく、しかも一度やれば効果が続くのが固定費の見直しです。
- スマホを格安プランに変える
- 使っていないサブスクを解約する
- 保険の保障内容が今の家族構成に合っているか確認する
- 電気・ガスの契約プランを比較する
毎日の節約より、固定費を一度見直すほうが、ストレスなく効果を得られます。
3. 「先取り貯蓄」で昇給分を守る
昇給分は、何もしないと生活費に溶けて消えていきます。給料日に昇給分だけでも自動で別口座に移す仕組みをつくりましょう。「余ったら貯める」ではなく「先に分ける」のがコツです。
4. 生活防衛資金を確保する
投資を始める前に、生活費の3〜6カ月分を預金で確保しておきましょう。これがあるだけで、急な出費や収入減にも慌てずに済み、投資も長く続けやすくなります。
5. NISAで「少額・長期・分散」の積立を始める
生活防衛資金を確保したら、残りの一部を時間をかけて育てるお金に回します。NISAなら、運用で得た利益に税金がかかりません。
始めるときのポイントは3つです。
- 少額から:月1,000円〜1万円でも十分なスタート
- 長期で:短期の値動きに一喜一憂しない
- 分散して:世界中の株式などに幅広く投資する投資信託を選ぶ
ただし、投資には元本保証がありません。一時的に大きく値下がりすることもあります。生活に必要なお金は投資に回さず、「なくなっても生活が困らない範囲」で始めることが大前提です。
特に今すぐ動いたほうがいい人
次のうち、1つでも当てはまる人は、早めの行動をおすすめします。
- 資産のほとんどを普通預金で持っている
- 昇給したのに、昇給分がどこに消えたかわからない
- NISAが気になりつつ、まだ口座を開いていない
- 数年以内に教育費や住宅費など大きな出費が控えている
- 家計簿をつけておらず、毎月の支出を把握していない
お金の価値の目減りは、時間が長いほど効いてきます。逆に言えば、対策を始めるのが早いほど、「時間」を味方につけられるということです。
まとめ:今週中にできる3ステップ
最後に、この記事のポイントをおさらいします。
- 生活が楽にならないのは、給料の額面より「お金で買える量」が伸びていないから
- お金の価値は、名目と実質、体感物価、時間の3つの視点で決まる
- 守るためには、固定費の見直し → 先取り貯蓄 → 生活防衛資金 → NISAでの積立の順で進める
そして、今週中にやってほしい3ステップはこちらです。
- 今日:去年と今月の支出を比べて、自分の「体感インフレ率」を出す
- 今週末:固定費を1つだけ見直す(スマホ・サブスク・保険のどれか)
- 来週まで:昇給分の先取り貯蓄を設定し、NISA口座の開設を申し込む
全部を一度にやる必要はありません。大切なのは、「なんとなく不安」のまま止まらず、小さく一歩を踏み出すことです。
お金の価値は、知っているかどうか、動くかどうかで大きく変わります。今日の小さな一歩が、5年後・10年後のあなたの「ゆとり」をつくります。まずは、今月の支出を確かめるところから始めてみましょう。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
399円(2026年10月04日 06:39時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ