我慢の節約、7割が疲弊|心がラクな人ほど貯まる理由
我慢の節約、7割が疲弊|心がラクな人ほど貯まる理由
我慢の節約、7割が疲弊|心がラクな人ほど貯まる理由
はじめに
スーパーのチラシを見比べて、1円でも安い店をはしごする。好きだったカフェのラテは、もう何か月も飲んでいない。欲しかった服も「今は我慢」とカートから外した。
それなのに、月末になると不思議とお金が残っていない。
それどころか、我慢が限界に達したある週末、気づけばネット通販で2万円分も買い物をしていた。届いた段ボールを前に、「今までの我慢は何だったんだろう」と、ひどく落ち込む。
もし、この光景に少しでも見覚えがあるなら、まず伝えさせてください。
それは、あなたの意志が弱いからではありません。
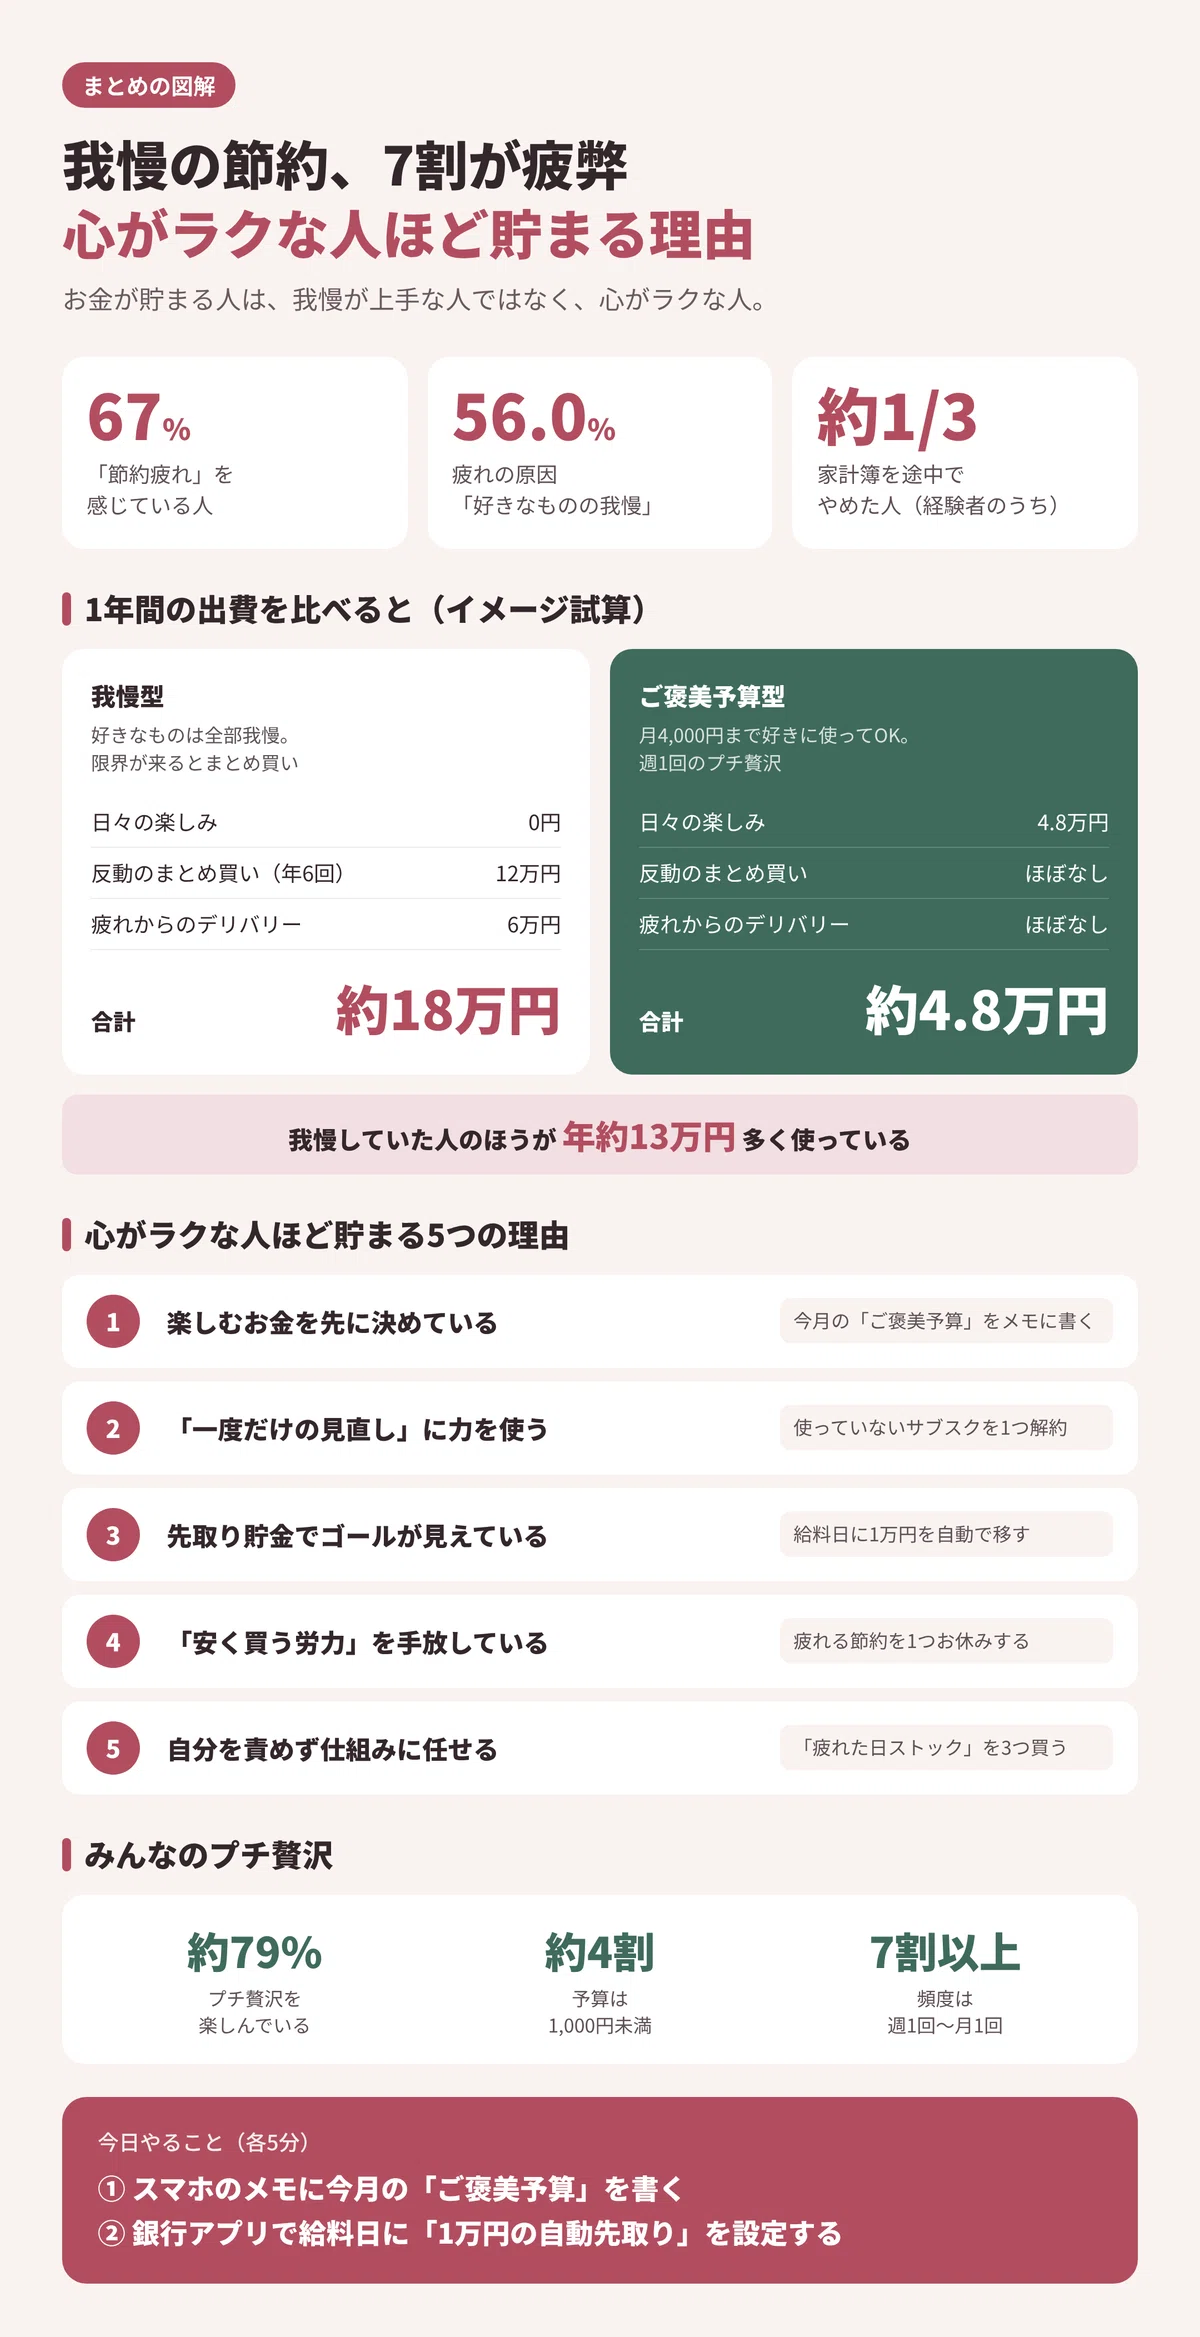
いま、**約7割(67%)**の人が「節約疲れ」を感じています。疲れの原因は「安く買うための労力」が56.4%、「好きなものの我慢」が56.0%。そして多くの人が「終わりが見えない」ことに苦しんでいます。
つまり、節約に疲れているのはあなただけではなく、「我慢の節約」というやり方そのものに無理があるのです。
そしてここからが、この記事でいちばん伝えたいことです。
お金が貯まる人は、我慢が上手な人ではありません。心がラクな人です。
楽しむためのお金を「先に」決めておく人のほうが、反動の大きな出費を防げて、結果的にしっかり貯まっていく。この記事では、その理由と、今日からできる具体的な方法をお伝えします。
本文
「我慢の節約」に、約7割が疲れている
節約疲れは、もはや多数派
物価高が続くなかで、多くの人が節約を強めてきました。でもその結果、「もう疲れた」と感じる人が増えています。
ある調査では、約67%が「節約疲れ」を感じていると答えました。別の調査でも65%が節約疲れを実感していて、その理由として目立ったのが**「終わりが見えない」**という声です。
さらに、3人に1人(32%)は「節約するより収入を増やしたい」という「脱・節約派」に変わりつつあります。
疲れの正体は「労力」と「我慢」
節約疲れの原因を見ると、上位はこの2つです。
- 安く買うための労力:56.4%
- 好きなものの我慢:56.0%
特売日を調べる、ポイントの還元率を比べる、遠くの安い店まで足を運ぶ。こうした「安く買うための努力」は、思った以上に時間と気力を奪います。
そして、好きなものを我慢し続けると、心のガソリンがどんどん減っていきます。仕事でもストレスを抱えている人が約7割(67.5%)いるなかで、家でも我慢ばかりでは、心が持たないのも当然です。
家計簿も、約3人に1人が途中でやめている
「じゃあ家計簿で管理すれば…」と思っても、ここにも壁があります。
家計簿をつけたことがある人のうち、約3人に1人は途中でやめています。やめた理由として多いのは、「面倒になった」「効果を感じられなかった」というもの。
我慢も、記録も、続かない。それは性格のせいではなく、人間にとって無理のあるやり方だからなのです。
我慢するほどお金が出ていく「反動」のしくみ
我慢の貯金は、ある日まとめて崩れる
ダイエットで食事を我慢しすぎると、ある日ドカ食いしてしまう。そんな経験はありませんか?
お金もまったく同じです。我慢を重ねるほどストレスがたまり、限界を超えたところで**「反動の出費」**が起きます。
ストレスを理由にした買い物、いわゆる「ストレス買い」に使うお金は、1年間で平均約4.7万円。これは平均なので、我慢を重ねてきた人ほど、反動の金額は大きくなりがちです。
【試算】「我慢型」と「ご褒美予算型」、1年でこんなに差がつく
ここで、2つのタイプを比べてみましょう。
我慢型:好きなものはすべて我慢。ただし2か月に1回、限界が来てまとめ買いをしてしまう。節約疲れで、週末にデリバリーに頼ることも増える。
ご褒美予算型:「月4,000円までは好きなことに使ってOK」と最初から決めている。週1回、800〜1,000円程度のプチ贅沢を楽しむ。
我慢型 ご褒美予算型 日々の楽しみ 0円(我慢) 月4,000円 × 12か月 = 4.8万円 反動のまとめ買い 2万円 × 年6回 = 12万円 ほぼなし 疲れからのデリバリー・外食 月5,000円 × 12か月 = 6万円 ほぼなし 1年間の合計 約18万円 約4.8万円
※金額は、わかりやすくするためのイメージの試算です。
どうでしょう。我慢していたはずの人のほうが、1年で約13万円も多く使っているのです。しかも、心はずっと疲れたまま。
一方でご褒美予算型の人は、毎週ちゃんと楽しみながら、お金も心も守れています。
実は約8割が「プチ贅沢」を楽しんでいる
「でも、楽しむのは贅沢じゃない?」と思う人もいるかもしれません。
実は、約79%の人が「プチ贅沢」を楽しんでいて、42.4%は節約疲れを解消する方法としてプチ贅沢を選んでいます。中身はスイーツやお菓子、外食などが中心で、予算は1,000円未満が約4割。頻度は「週1回〜月1回」が7割以上です。
つまり、多くの人がすでに**「小さく楽しんで、大きく崩れない」**というバランスを見つけ始めているのです。
今日のアクション: この1年で「我慢の反動」で買ったものを思い出して、金額をざっくり書き出してみましょう。
心がラクな人ほどお金が貯まる5つの理由
ここからは、心がラクな人がなぜお金を貯められるのか、5つの理由に分けて見ていきます。それぞれ、今日からまねできる方法つきです。
理由1:「楽しむお金」を先に決めているから反動がない
心がラクな人は、楽しむためのお金を「我慢」ではなく「予算」として扱っています。
「使ってはいけない」と思うと、使ったときに罪悪感が生まれ、その罪悪感がまたストレスになります。でも「この金額までは使っていい」と決まっていれば、堂々と楽しめます。
- 月3,000〜5,000円など、自分が心地よい「ご褒美予算」を決める
- 予算の中なら、何に使っても自分を責めない
- 予算が余ったら、翌月に繰り越すか貯金に回す
今日のアクション: 今月の「ご褒美予算」をスマホのメモに金額で書いておきましょう。
理由2:「毎日の節約」より「一度だけの見直し」に力を使うから
心がラクな人は、毎日頑張る節約ではなく、一度やれば効果が続く見直しを優先しています。
特売品を探すのは毎回労力がかかりますが、スマホの料金プランやサブスクの見直しは、一度やればその後ずっと効果が続きます。
- スマホの料金プランが、使っているデータ量に合っているか確認する
- この1か月で使っていないサブスクを解約する
- 保険や会員サービスなど、なんとなく払い続けているものを見直す
労力は一度だけ。それなのに、毎月の支出が自動的に下がり続けます。
今日のアクション: スマホのサブスク一覧を開いて、先月使わなかったものを1つ解約しましょう。
理由3:「先取り」でゴールが見えているから
心がラクな人は、貯金を「余ったら」ではなく「先に」しています。だから終わりの見えない節約にならないのです。
節約疲れの大きな原因は「終わりが見えない」ことでした。毎日「少しでも残さなきゃ」と考える節約は、ゴールのないマラソンのようなもの。
一方、給料日に決まった金額を自動で別口座に移す「先取り貯金」なら、**貯金はその瞬間に終わっています。**残ったお金は、安心して使っていいお金。この「区切り」が、心をとてもラクにしてくれます。
ちなみに、貯蓄をしている世帯は、年間の手取り収入のおよそ17%を貯めています。手取り月20万円なら約3.4万円。いきなりは難しくても、まずは月1万円から始めれば十分です。
今日のアクション: 銀行アプリで、給料日に1万円を自動で移す設定をしましょう。
理由4:「安く買う労力」を手放しているから
心がラクな人は、数十円の差のために、時間と気力を使いすぎません。
節約疲れの原因1位は「安く買うための労力」でした。でも、少し立ち止まって考えてみてください。10円安い卵のために20分歩いて、そのあと疲れてコンビニでスイーツを買ってしまったら、本末転倒です。
- 買い物をするお店は、近くて使いやすい1〜2店に決める
- ポイント活動は、自然にたまる範囲だけにする
- チラシのチェックや価格比較は、「楽しい」と思える範囲までにする
浮いた時間と気力は、ゆっくり休んだり、好きなことをしたりするために使いましょう。そのほうが、結果的にストレス買いも減っていきます。
今日のアクション: 「やっていて疲れる節約」を1つだけ選んで、今週はお休みしてみましょう。
理由5:自分を責めず、「仕組み」に任せているから
心がラクな人は、失敗しても自分を責めません。代わりに、失敗しにくい仕組みをつくっています。
使いすぎた月があっても、「意志が弱いダメな自分」と責めると、そのストレスがまた次の出費を生みます。それよりも、「どうすれば次は防げるかな?」と仕組みで考えるほうが、ずっと前に進めます。
- 家計簿は細かくつけなくていい。先取り貯金ができていれば合格
- 疲れた日のために、冷凍食品やレトルトを「疲れた日ストック」として常備する
- 通販アプリはホーム画面の奥に移し、カートに入れたら24時間待つ
余裕が出てきたら、先取りした貯金の一部を新NISAの積立に回すのもひとつの方法です。新NISAのつみたて投資枠は、年間120万円まで運用益が非課税になります。ただし投資には元本割れのリスクもあるので、まずは生活防衛資金を預金で確保し、少額・長期・分散を意識しましょう。
今日のアクション: 次の買い物で「疲れた日ストック」を3つ買っておきましょう。
【架空の事例】我慢をやめたEさんに起きた変化
事務職・Eさん(36歳・共働き・子ども1人)
Eさんは、物価高をきっかけに徹底的な節約を始めました。スーパーは3軒をはしご、好きだったコーヒー豆も安いものに変え、自分の服はほとんど買わなくなりました。
ところが半年後、ふと通帳を見ると、貯金はほとんど増えていません。振り返ってみると、我慢が限界に達した週末に、子どもとのお出かけでつい奮発したり、深夜にネット通販でまとめ買いしたりしていたのです。
そこでEさんは、やり方を180度変えました。
まず、毎月4,000円の「ご褒美予算」をつくり、好きなコーヒー豆を復活。スーパーは家から近い1軒だけにしました。次に、使っていなかった動画サブスクを解約し、スマホのプランを見直しました。そして給料日に2万円を自動で先取りする設定をしました。
3か月後。「節約している感じはまったくないのに、先取りの口座に6万円がたまっていた」とEさん。何より変わったのは、「毎朝おいしいコーヒーを飲めるだけで、気持ちに余裕ができたこと」だそうです。
この方法が向いている人・向いていない人
向いている人
- 節約を頑張っているのに、なぜかお金が貯まらない人
- 我慢の反動で、まとめ買いやストレス買いをしてしまう人
- 家計簿や節約術を、何度も試しては挫折してきた人
- 「節約疲れ」を感じていて、もっとラクな方法を探している人
向いていない人
- 今の節約を、楽しみながら無理なく続けられている人(そのやり方を大切にしてください)
- 収入が大きく減っていて、生活費そのものが足りない人(まずは公的な支援制度や収入を増やす方法の検討を優先しましょう)
よくある質問(FAQ)
Q1. 節約疲れとは何ですか?
A. 節約疲れとは、節約を続けることで心や体に疲れがたまり、「もう頑張れない」と感じる状態のことです。約7割の人が節約疲れを感じていて、主な原因は「安く買うための労力」と「好きなものの我慢」です。「終わりが見えない」ことも、疲れを大きくする要因になっています。
Q2. 節約しているのにお金が貯まらないのはなぜですか?
A. よくある原因は、我慢の反動による出費です。好きなものを我慢し続けるとストレスがたまり、ある日まとめ買いやストレス買いをしてしまいます。また、「余ったら貯める」という順番では、どれだけ節約しても残ったお金が別の出費に使われがちです。「ご褒美予算」と「先取り貯金」を組み合わせると、反動を防ぎながら貯金を確保できます。
Q3. プチ贅沢をしても、本当に貯金できますか?
A. できます。むしろ、あらかじめ予算を決めたプチ贅沢は、我慢の反動による大きな出費を防いでくれます。実際に約8割の人がプチ贅沢を楽しんでいて、予算は1,000円未満、頻度は週1回〜月1回程度が多数派です。大切なのは、「予算の中で楽しむ」というルールを決めておくことです。
Q4. ご褒美予算はいくらに設定すればいいですか?
A. 手取り収入の1〜2%程度、金額でいえば月3,000〜5,000円くらいから始めるのがおすすめです。「これがあれば我慢しなくてすむ」と思える金額にすることが大切です。使い切れなかった月は、翌月に繰り越すか、貯金に回しましょう。
Q5. 家計簿をつけなくても貯金はできますか?
A. できます。家計簿をつけたことがある人の約3人に1人は途中でやめていますが、家計簿がなくても、給料日の「先取り貯金」と「固定費の見直し」ができていれば、お金は着実に貯まっていきます。記録よりも、自動で貯まる仕組みづくりを優先しましょう。
まとめ
この記事のポイントをおさらいしましょう。
- 約7割の人が「節約疲れ」を感じている。原因は「安く買う労力」と「好きなものの我慢」
- 我慢の節約は、反動の出費を生みやすい。試算では、ご褒美予算型より年13万円も多く使うことも
- 心がラクな人ほどお金が貯まる5つの理由
- 楽しむお金を先に決めているから反動がない
- 一度だけの見直しに力を使っている
- 先取り貯金でゴールが見えている
- 安く買う労力を手放している
- 自分を責めず、仕組みに任せている
お金を貯めるのに、これ以上我慢する必要はありません。むしろ、自分を大切にすることが、いちばん確実な貯金術なのです。
さあ、この記事を閉じる前に、2つだけやってみてください。
① スマホのメモに、今月の「ご褒美予算」の金額を書く ② 銀行アプリで、給料日に「1万円の自動先取り」を設定する
どちらも5分で終わります。今日の帰り道、ご褒美予算で好きなスイーツをひとつ買ってみてください。罪悪感のない「おいしい」が、心がラクなまま貯まっていく毎日の始まりです。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
399円(2026年10月04日 06:39時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ