年金月23.7万円で足りる?50代が今知っておきたい「本当の老後資金」の出し方
年金月23.7万円で足りる?50代が今知っておきたい「本当の老後資金」の出し方
年金月23.7万円で足りる?50代が今知っておきたい「本当の老後資金」の出し方
はじめに:「年金、増えたらしいよ」で安心していませんか?
「今年度から年金がまた増えたらしいよ。夫婦で月23.7万円だって」
そんな会話を、職場の休憩室や家族の食卓で耳にした方も多いのではないでしょうか。2026年度の年金は4年連続のプラス改定で、国民年金の満額は初めて月7万円台に乗りました。夫婦の標準的なモデル年金は月23万7,279円です。
数字だけを見ると「月23.7万円あれば、まあ何とかなるか」とホッとしますよね。私も最初はそうでした。
ところが、実際の年金暮らしの家計を調べてみると、少し違う景色が見えてきます。
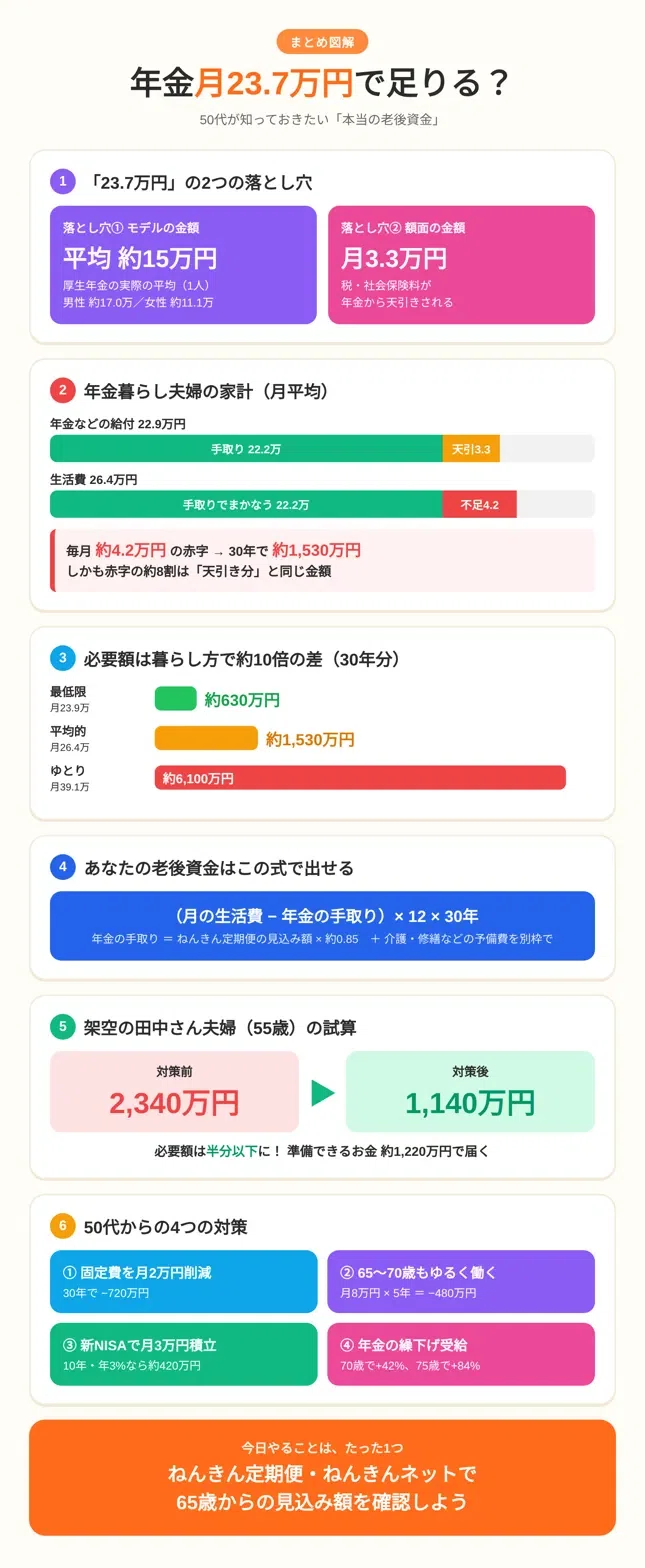
結論からお伝えすると、年金で暮らす65歳以上の夫婦世帯は、平均で毎月約4.2万円の赤字です。 30年続けば約1,530万円になります。
ただ、この記事でお伝えしたいのは「だから大変だ」という話ではありません。50代の今なら、自分に必要な金額を3つの数字だけで計算できます。そして、その金額は工夫次第で半分以下に減らせます。
定年まであと5年、10年という方にこそ読んでほしい内容です。コーヒーでも飲みながら、気楽にお付き合いください。
「年金月23.7万円」に隠れた2つの落とし穴
まずは、ニュースで見かける「月23.7万円」という数字の正体から確認しましょう。ここに、多くの人が見落としている落とし穴が2つあります。
落とし穴①:23.7万円は「モデル」の金額
月23万7,279円は、次のような条件の家庭を想定した「モデル年金」です。
- 夫が平均的な収入(月約45万円)で、40年間会社員として働いた
- 妻はその間ずっと専業主婦で、国民年金の保険料をきちんと納めた
40年間ずっと会社員で、一度も転職のブランクがない。妻はずっと専業主婦。今の50代の家庭に、この条件がぴったり当てはまる人はそう多くないはずです。
実際、厚生年金を受け取っている人の平均月額は約15万円です。男性は約17.0万円、女性は約11.1万円で、男女で月5万8,000円ほどの差があります。「モデル」はあくまで目安で、あなたの家の年金額ではありません。
落とし穴②:23.7万円は「額面」の金額
もう1つの落とし穴の方が、実は大きいかもしれません。
年金からも、税金や社会保険料が引かれます。所得税・住民税、介護保険料、国民健康保険料(75歳以降は後期高齢者医療保険料)です。
65歳以上の夫婦のみの無職世帯の家計を見ると、年金などの給付は月22万8,614円。そこから月3万2,850円が天引きされ、自由に使えるお金(可処分所得)は月22万1,544円になります。
会社員時代の給与明細と同じで、「振り込まれる金額」と「額面」は違うんですね。
実際の年金暮らしは「毎月4.2万円の赤字」
では、年金暮らしの夫婦はいったい毎月いくら使っているのでしょうか。
平均的な家計を見てみよう
65歳以上の夫婦のみ無職世帯の、月の平均的な家計はこうなっています。
項目 夫婦のみ世帯 単身世帯 年金などの給付 22万8,614円 12万212円 税・社会保険料(天引き) 3万2,850円 1万2,990円 手取り(可処分所得) 22万1,544円 11万8,465円 生活費(消費支出) 26万3,979円 14万8,445円 毎月の不足額 約4万2,000円 約3万円
夫婦世帯では、手取りが約22.2万円なのに対して、生活費は約26.4万円。毎月約4.2万円を貯金から取り崩している計算です。 単身世帯でも、毎月約3万円が足りていません。
あっと驚く事実:赤字の約8割は「天引き分」
ここで、表をもう一度よく見てみてください。
毎月の赤字は約4.2万円。一方、税・社会保険料の天引きは約3.3万円です。
つまり、赤字のおよそ8割は、税金や社会保険料の天引き分とほぼ同じ金額なんです。
多くの人は、老後資金を考えるとき「生活費 − 年金の額面」で計算しがちです。でもこの計算だと、月3万円以上の天引きがすっぽり抜け落ちます。30年で約1,180万円。これだけの「見えない出費」を見逃していることになります。
老後資金の計算は、必ず「手取り」でする。 これだけで、計算の精度はぐっと上がります。
「2000万円問題」との関係は?
数年前に話題になった「老後2000万円問題」は、当時の家計データで「毎月約5.5万円の赤字が30年続く」と仮定して計算された金額でした。5.5万円 × 12か月 × 30年で、約2,000万円です。
同じ考え方で最新データ(月約4.2万円の赤字)を当てはめると、約1,530万円になります。数字だけを見ると、少し減りました。
ただし、ここで安心するのは早いかもしれません。
必要額は「630万円〜6,100万円」まで10倍の差がある
実は、老後に必要なお金は「どんな暮らしをしたいか」でまったく変わります。
「最低限の暮らし」と「ゆとりある暮らし」
老後の生活費について、夫婦2人に「いくら必要だと思うか」を聞いた最新の調査があります。
- 最低限の日常生活費:月23.9万円
- ゆとりある老後の生活費:月39.1万円
ゆとりある暮らしの金額は、前回の調査(月37.9万円)から1.2万円上がっています。物価高の影響を、多くの人が肌で感じているのでしょう。
この2つの金額を、平均的な手取り(月約22.2万円)と比べて30年分を計算すると、こうなります。
暮らし方 月の生活費 毎月の不足 30年間の必要額 最低限の暮らし 23.9万円 約1.7万円 約630万円 平均的な暮らし 26.4万円 約4.2万円 約1,530万円 ゆとりある暮らし 39.1万円 約17万円 約6,100万円
630万円と6,100万円。同じ「老後資金」でも、約10倍の差があります。
「老後資金はいくら必要?」という質問に、ネットの記事ごとに答えがバラバラなのはこのためです。正解は1つではなく、あなたの暮らし方が答えを決めるのです。
ちなみに、みんなはいくら持っている?
参考までに、65歳以上の二人以上世帯が持っている貯蓄は、平均で2,564万円です。ただし、一部のお金持ちが平均を引き上げているため、実態に近い中央値は1,777万円です。
平均的な暮らしの必要額(約1,530万円)と比べると、中央値の世帯は「ぎりぎり届く」水準です。ただ、これは65歳以上の数字です。50代は貯蓄の個人差がとても大きい年代で、平均は1,000万円を超えていても、中央値は数百万円にとどまります。
「周りと比べて焦る」より、「自分の数字を知る」ほうがずっと大事です。
3つの数字で「あなたの老後資金」を計算しよう
ここからが本題です。自分に必要な老後資金は、次の3つの数字で計算できます。
計算式はたったこれだけ
(月の生活費 − 年金の手取り)× 12か月 × 老後の年数 = 必要な老後資金
それぞれの数字の出し方を紹介します。
① 年金の手取り 「ねんきん定期便」や「ねんきんネット」で、65歳からの年金見込み額を確認します。夫婦なら2人分を合計してください。手取りは、**見込み額のおよそ85%**を目安にすると現実に近くなります(平均的な世帯では、給付の約14%が天引きされています)。
② 月の生活費 今の生活費から、老後になくなるもの(住宅ローン、教育費、通勤費、仕事用の服など)を引きます。逆に、増えるもの(医療費、趣味や旅行の費用、家にいる時間が長くなることによる光熱費)を足します。
③ 老後の年数 65歳から95歳までの30年間を基準にするのがおすすめです。長生きは喜ばしいことですが、お金の面では「長生きするリスク」として多めに見積もっておくと安心です。
そして最後に、介護、家のリフォーム、車の買い替えなどの「特別な出費」を別枠で数百万円確保しておきましょう。
【架空のケース】田中さん夫婦(55歳)の場合
具体的なイメージがわくように、架空の田中さん夫婦(仮名)で計算してみます。
- 夫:55歳、会社員。妻:53歳、パート
- ねんきん定期便の見込み額:夫16万円+妻8万円=月24万円(額面)
- 年金の手取り:24万円 × 約85% = 約20.5万円
- 老後に想定する生活費:月27万円
- 今の貯蓄:800万円
計算すると、こうなります。
- 毎月の不足:27万円 − 20.5万円 = 6.5万円
- 30年間の必要額:6.5万円 × 12 × 30 = 2,340万円
「えっ、2,340万円も!? 貯金は800万円しかないのに……」
田中さんのご主人は、思わず頭を抱えてしまいました。でも、大丈夫です。ここから、50代だからこそ打てる手があります。
必要額を半分以下にする、50代からの4つの対策
田中さん夫婦のケースで、どれくらい必要額が減るのかを見ていきましょう。
対策①:固定費を月2万円見直す
最初に手をつけたいのは固定費です。スマホを格安プランに変える、入りっぱなしの保険を見直す、使っていないサブスクを解約する。一度見直せば、効果がずっと続きます。
月2万円削減できると、毎月の不足は6.5万円から4.5万円に減ります。
- 30年間の必要額:4.5万円 × 12 × 30 = 1,620万円(720万円減)
月2万円の見直しが、老後全体では720万円の差になります。 50代のうちに「老後の暮らしのサイズ」に慣れておくと、定年後の家計の切り替えもスムーズです。
対策②:65〜70歳も「ゆるく」働く
次に効くのが働く期間を延ばすことです。フルタイムでなくても構いません。65〜70歳の5年間、週3日程度の仕事で月8万円を稼げたとします。
- 5年間の収入:8万円 × 12 × 5 = 480万円
- 30年間の必要額:1,620万円 − 480万円 = 1,140万円
働くことは、お金だけでなく、生活のリズムや人とのつながりにもプラスになります。「生涯現役」とまでいかなくても、「もうちょっとだけ現役」は十分に現実的な選択肢です。
対策③:新NISAで「育てながら」準備する
田中さんは55歳から65歳までの10年間、新NISAのつみたて投資枠で毎月3万円を積み立てることにしました。
- 積み立てる元本:3万円 × 12 × 10年 = 360万円
- 仮に年3%で運用できた場合:約420万円
もちろん投資には元本割れのリスクがあり、3%は保証された数字ではありません。それでも、「預金だけ」より、物価の上昇に負けにくいお金を育てられる可能性があります。50代でも、10年あれば十分に「時間を味方につける」ことができます。
対策④:年金の「繰下げ受給」を選択肢に入れる
年金は、受け取り始める時期を遅らせると1か月ごとに0.7%ずつ増えます。70歳まで遅らせれば42%増、75歳まで遅らせれば最大84%増です。しかも、増えた金額が一生続きます。
対策②で70歳まで働けるなら、その間は年金を受け取らずに繰下げる、という組み合わせも考えられます。ただし、繰下げると税・社会保険料が増える場合や、加給年金がもらえなくなる場合もあります。年金事務所で、自分のケースを一度確認してから決めましょう。
田中さん夫婦の結果
対策前 対策①②の後 30年間の必要額 2,340万円 1,140万円 準備できるお金 800万円(今の貯蓄) 約1,220万円(貯蓄800万円+NISA約420万円)
必要額は2,340万円から1,140万円へ、半分以下になりました。 準備できるお金がそれを上回り、さらに対策④の繰下げ受給を使えば、もっと余裕が生まれます。
最初に頭を抱えたご主人も、「なんだ、計算してみたら打つ手があるじゃないか」と笑顔に。お金の不安の正体は、たいてい「金額が多すぎること」ではなく、**「金額がわからないこと」**なんです。
なぜ「50代の今」が一番効くのか
ここまで読んで、「もっと早く知りたかった」と感じた方もいるかもしれません。でも、50代は老後の準備にとって最後にして最強のタイミングです。
理由は3つあります。
- 収入がまだある:定年前の今なら、毎月の積み立てや固定費の見直しの効果がそのまま貯蓄に回ります
- 時間がまだある:定年まで5〜15年あれば、新NISAでの積み立ても、働き方の準備も間に合います
- 選択肢がまだある:60歳以降の働き方、年金の受け取り方、住まいのことなど、今なら自分で選べます
逆に、定年を迎えてから慌てて対策しようとしても、収入が減っている分、打てる手は少なくなります。「残り10年」は、短いようで、人生を立て直すには十分な長さです。
よくある質問(FAQ)
Q1. 年金月23.7万円で、夫婦は生活できますか?
平均的な暮らしなら、月約4万円が不足する可能性が高いです。23.7万円は額面のモデル年金で、実際には税・社会保険料が引かれます。年金で暮らす夫婦世帯の平均は、手取り約22.2万円に対して生活費は約26.4万円です。
Q2. 50代で老後資金はいくらあれば安心ですか?
暮らし方によって、約630万円から約6,100万円まで大きく変わります。平均的な暮らしの場合、65歳から30年間で約1,530万円が目安です。正確な金額は「(月の生活費 − 年金の手取り)× 12 × 年数」で計算できます。
Q3. 老後2000万円問題は本当ですか?
当時の家計データで「月約5.5万円の赤字が30年続く」と仮定した場合の金額でした。最新のデータで同じ計算をすると約1,530万円になります。ただし、人によって必要額は大きく違うため、自分の数字で計算することが大切です。
Q4. 50代から老後資金を準備しても間に合いますか?
間に合います。固定費の見直し、65歳以降も働くこと、新NISAでの積み立て、年金の繰下げ受給を組み合わせれば、必要額を半分以下にできるケースも少なくありません。
Q5. 年金の見込み額はどこで確認できますか?
毎年誕生月に届く「ねんきん定期便」、またはインターネットの「ねんきんネット」で確認できます。ねんきんネットなら、働き方や受け取り開始年齢を変えたときの見込み額も試算できます。
今日やること:まずは「自分の数字」を1つだけ確認しよう
「年金月23.7万円で足りる?」
この問いの本当の答えは、**「あなたの数字を計算してみるまで、誰にもわからない」**です。
ニュースの平均値やモデル年金は、あくまで誰かの家計です。不安になったり安心したりする前に、まずは自分の数字を手に入れましょう。
今日やることは、たった1つです。
ねんきん定期便を引き出しから出すか、ねんきんネットにログインして、65歳からの年金見込み額を確認してください。
確認できたら、その金額に0.85をかけて「手取り」を出し、今の生活費と比べてみましょう。それだけで、ぼんやりしていた老後の不安が、「月○万円の不足」という具体的な数字に変わります。
数字がわかれば、あとは打ち手を選ぶだけです。固定費を見直すのか、働き方を考えるのか、積み立てを始めるのか。50代の今なら、どの道もまだ選べます。
10年後の自分が「あのとき計算しておいてよかった」と笑えるように。今日、5分だけ時間を取ってみてくださいね。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
399円(2026年10月04日 06:39時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ