老後2000万円は嘘か本当か
老後2000万円は嘘か本当か
老後2000万円は嘘か本当か
「老後には2000万円が必要らしい」
この言葉を初めて聞いたとき、ため息が出た人は多いはずです。50代になると、この数字が急に現実味を帯びてきます。
定年まであと10年ほど。子どもの教育費や住宅ローンもまだ残っている。通帳を見ても、2000万円にはほど遠い。
実は、そう感じているのはあなただけではありません。最近の調査では、50代の約8割が老後資金に不安を感じていることがわかっています。しかも半数以上が「とても不安」と答えているのです。
ところが、この「2000万円」という数字は、最新のデータで計算し直すと別の金額になります。
この記事では、老後2000万円問題の正体を最新の数字で解き明かし、「自分の場合はいくら必要なのか」を自分で計算する方法と、残り10年で今日からできる行動をまとめました。読み終えるころには、漠然とした不安が「やることリスト」に変わっているはずです。
老後2000万円問題とは? そもそもどうやって計算されたのか
結論から言うと、2000万円は「ある年の平均的な家計の赤字が30年続いたら」という、ひとつの試算にすぎません。
この数字が広まったのは2019年です。金融庁の審議会がまとめた報告書がきっかけでした。報告書で使われたのは、2017年の「高齢夫婦無職世帯」(夫65歳以上・妻60歳以上で、働いていない夫婦)の平均的な家計です。
当時の家計はこうなっていました。
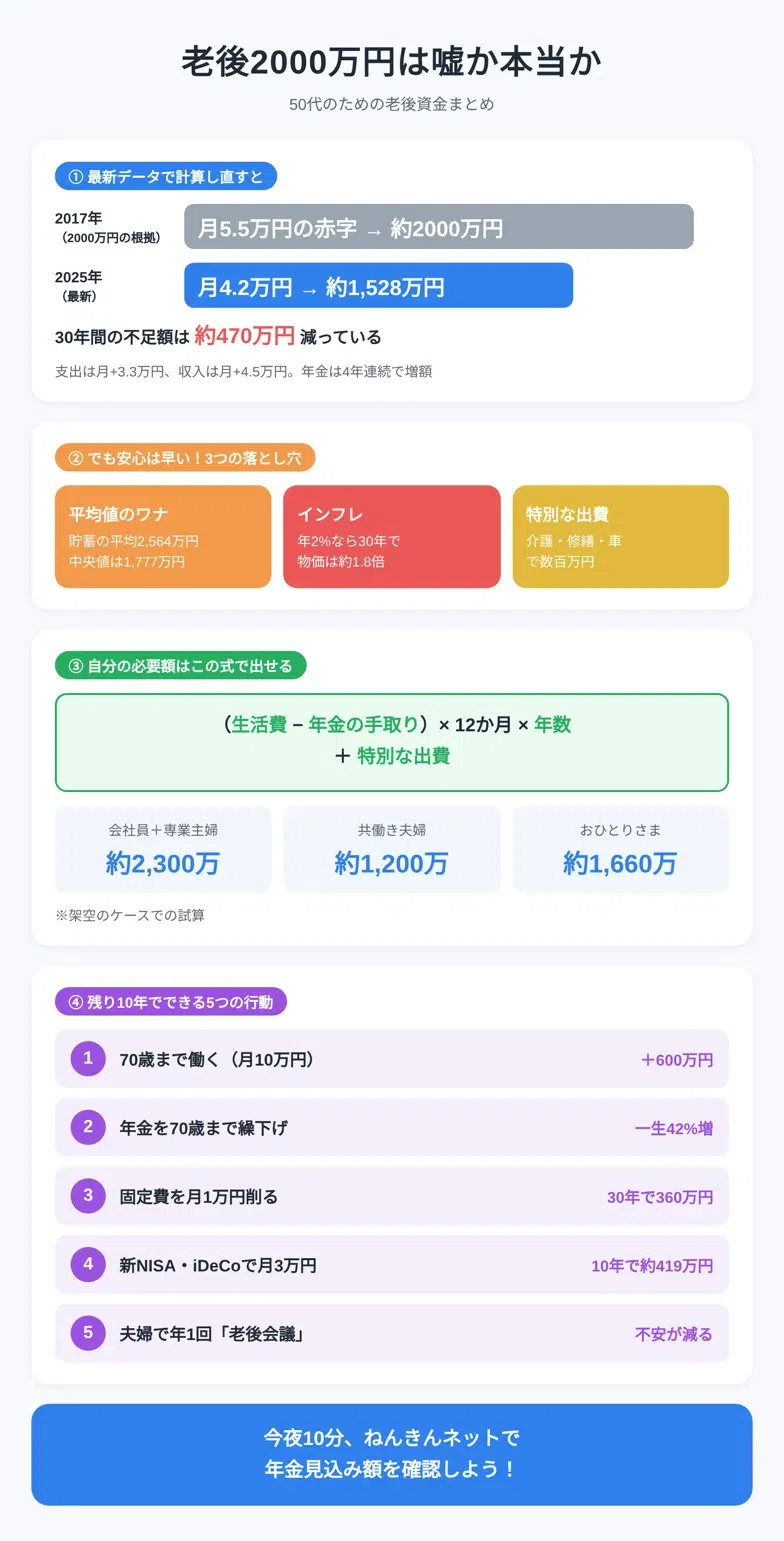
- 毎月の収入(ほぼ年金):約20.9万円
- 毎月の支出(税金・社会保険料を含む):約26.4万円
- 毎月の赤字:約5.5万円
この赤字が30年続くと、
5.5万円 × 12か月 × 30年 = 約2000万円
になります。これが「老後2000万円」の正体です。
つまり、この数字は「すべての人に2000万円が必要」という意味ではありません。「この平均的な夫婦がこの暮らし方を30年続けたら」という前提がつく数字なのです。
今日のアクション: 「2000万円」は自分の数字ではなく、7年以上前の平均値だと知っておきましょう。それだけで、気持ちが少し楽になります。
最新データで計算し直すと「約1,528万円」になる
同じ計算式に最新の家計データを当てはめると、必要額は2000万円より約470万円少なくなります。
2025年の家計調査で、65歳以上の夫婦のみの無職世帯の家計を見てみましょう。
項目 2017年(2000万円の根拠) 2025年(最新) 毎月の収入 約20.9万円 約25.4万円 毎月の支出(税・社会保険料込み) 約26.4万円 約29.7万円 毎月の赤字 約5.5万円 約4.2万円 30年間の不足額 約2000万円 約1,528万円
意外なことに、この8年間で毎月の赤字は1万円以上縮んでいます。
理由はシンプルです。物価が上がって支出は月に約3.3万円増えました。しかし、年金などの収入はそれ以上の約4.5万円増えたのです。年金は2026年度も国民年金が1.9%、厚生年金が2.0%増額され、4年連続のプラス改定になりました。標準的な会社員夫婦のモデル年金は月額23万7,279円です。
「2000万円は嘘だったのか!」と思った方、ちょっと待ってください。ここからが本題です。
今日のアクション: 家族や友人と老後の話になったら、「最新データだと平均の不足額は1,500万円くらいらしいよ」と伝えてみましょう。人に話すと、自分の理解も深まります。
では2000万円は嘘? 本当? ― 答えは「どちらでもない」
2000万円は嘘でも本当でもありません。この計算には、あなたの家計が反映されていないからです。
最新データで1,528万円になったからといって、安心するのは早すぎます。この計算には、見落としやすい落とし穴が3つあります。
落とし穴①「平均値」はあなたの家計ではない
統計の「平均」は、お金持ちの世帯に引っ張られて高くなりがちです。
たとえば、65歳以上の世帯の貯蓄額は平均で約2,564万円です。ところが、真ん中の世帯(中央値)を見ると約1,777万円しかありません。その差は800万円近くあります。
生活費も同じです。持ち家か賃貸か、住んでいる地域、趣味、健康状態によって、毎月の支出は人それぞれです。賃貸に住み続ける人なら、家賃だけで毎月数万円の差が出ます。
落とし穴②インフレで「同じ暮らし」の値段が上がる
物価が毎年2%ずつ上がると、20年後には物価が約1.5倍、30年後には約1.8倍になります。
今は月26万円で送れている暮らしが、20年後には月39万円近くかかるかもしれません。年金も増額されますが、「マクロ経済スライド」という仕組みがあるため、物価ほどは上がらないように調整されています。「年金は増えたのに、なぜか生活は苦しい」と感じる状況は、今後も起こりやすいと考えておきましょう。
落とし穴③「毎月の赤字」以外の大きな出費
2000万円の計算に含まれているのは、ふだんの毎月の赤字だけです。実際の老後には、次のようなまとまった出費がやってきます。
- 介護費用: 1人あたり数百万円かかることも珍しくありません
- 住まいの修繕: 外壁や屋根、水回りのリフォームなどで数百万円単位
- 車の買い替え: 地方に住んでいる人には欠かせない出費
- 子どもや孫への援助: 結婚・出産・住宅購入のお祝いなど
今日のアクション: 今後20〜30年のうちに「たぶん払うことになる大きな出費」を、思いつくまま紙に3つ書き出してみましょう。
50代の老後資金はいくら必要? 自分で計算する3ステップ
老後資金は「毎月の差額 × 年数 + 特別な出費」の式で、誰でも自分で計算できます。
平均値に一喜一憂するのは、もう終わりにしましょう。必要なのは次の3つの数字だけです。
ステップ1:年金の「手取り」見込み額を調べる
50歳以上の人に届く「ねんきん定期便」には、今の働き方を60歳まで続けた場合の年金見込み額が載っています。スマホの「ねんきんネット」なら、いつでも確認できます。
ここで注意したいのは、年金からも税金や社会保険料が引かれることです。手取りは、額面のおよそ85〜90%と考えておくと安心です。
ステップ2:老後の「毎月の生活費」を見積もる
今の生活費をベースにします。ただし、次の点を調整しましょう。
- 住宅ローンが終わる → その分は減らす
- 子どもが独立する → 教育費や食費は減らす
- 医療費や趣味の費用 → 少し多めに見積もる
ステップ3:計算式に当てはめる
必要な老後資金 =(毎月の生活費 − 年金の手取り)× 12か月 × 老後の年数 + 特別な出費
老後の年数は、少し長めに見ておくのがコツです。今や65歳の女性の平均余命は約24年あります。「95歳まで」で計算しておけば、長生きしたときに慌てずにすみます。
今日のアクション: 今夜、ねんきんネットにログインするか、手元のねんきん定期便を開いて、年金見込み額をメモしましょう。所要時間はたった10分です。
【架空のケースで試算】3つの家計で必要額はこんなに違う
同じ50代でも、家族の形や働き方によって必要額は数百万円から2,000万円以上まで大きく変わります。
ここでは、イメージしやすいように架空の3つの家計で計算してみます。
ケースA:会社員の夫と専業主婦の妻(ともに50代半ば)
- 年金の手取り:月約20万円
- 老後の生活費:月約26万円
- 差額:月6万円 × 12か月 × 25年 = 1,800万円
- 特別な出費(介護・修繕):500万円
- 必要額:約2,300万円
貯蓄800万円と退職金1,200万円を合わせると2,000万円になり、不足は約300万円です。この300万円は、65歳以降も月10万円の収入で2年半働けば埋まります。
ケースB:共働きの会社員夫婦
- 年金の手取り:月約26万円
- 老後の生活費:月約28万円
- 差額:月2万円 × 12か月 × 25年 = 600万円
- 特別な出費:600万円
- 必要額:約1,200万円
このケースでは、2000万円も必要ありません。不安から必要以上に節約するより、今の暮らしを楽しむことにお金を使う選択肢も見えてきます。
ケースC:おひとりさまの会社員女性
- 年金の手取り:月約11.5万円
- 老後の生活費:月約15万円
- 差額:月3.5万円 × 12か月 × 30年 = 1,260万円
- 特別な出費:400万円
- 必要額:約1,660万円
今の貯蓄が500万円の場合、残り10年で月5万円ずつ積み立てると600万円になります。それでも足りない約560万円は、運用益や働く期間の延長でカバーする作戦が立てられます。
こうして並べてみると、「2000万円」という数字が誰にとっても当てはまるわけではないことがよくわかります。
今日のアクション: 3つのケースのうち、自分に一番近いものを選び、自分の数字に置き換えて計算してみましょう。
残り10年で差がつく! 今日からできる5つの行動
50代からの老後資金づくりは「貯める」より「差額を縮める」ほうが効果的です。
毎月の差額が1万円変わるだけで、30年間では360万円の違いになります。50代におすすめの行動を、効果の大きい順に紹介します。
① 働く期間を5年延ばす
65歳から70歳まで、月10万円の収入で働くとします。それだけで600万円の収入になり、その間は貯蓄を取り崩さずにすみます。フルタイムでなくても大丈夫です。経験を活かしたパートや業務委託も選択肢になります。
② 年金の受け取りを遅らせる「繰下げ受給」を検討する
年金は、受け取り開始を1か月遅らせるごとに0.7%増えます。70歳まで遅らせると42%増、75歳まで遅らせると最大84%増です。増えた金額は一生続くので、長生きするほど有利になります。
③ 固定費を月1万円削る
スマホのプランや保険、サブスク、使っていない車などを見直しましょう。月1万円の削減は、30年で360万円の効果があります。我慢を伴う節約よりも、一度見直せば効果がずっと続く固定費から手をつけるのがコツです。
④ 新NISA・iDeCoで「残り10年」を味方にする
50代からでも、10年あれば運用の効果は十分に期待できます。たとえば月3万円を年3%で10年間運用すると、元本360万円が約419万円になる計算です。新NISAなら運用益に税金がかかりません。iDeCoなら掛金が所得控除になり、税金が安くなります。
⑤ 夫婦で「お金の話をする日」をつくる
意外と見落とされがちですが、夫婦でお互いの年金額や貯蓄額を知らないケースは少なくありません。年に一度、「老後会議」の日を決めて数字を共有しましょう。それだけで、無駄な不安や重複した保険がぐっと減ります。
今日のアクション: 5つの中から「これならできそう」と思うものを1つだけ選び、カレンダーに実行日を書き込みましょう。
今すぐ動くべき人・まだ焦らなくていい人
必要額との差が大きい人ほど、50代のうちに動き始めたほうが選べる対策が増えます。
次のどれかに当てはまる人は、今すぐ計算と見直しを始めましょう。
- 老後も賃貸住宅に住む予定がある
- 自営業やフリーランスの期間が長く、国民年金が中心になる
- 住宅ローンが65歳以降も残る
- 貯蓄がほとんどない、または毎月赤字になっている
逆に、共働きで厚生年金に長く加入していて、持ち家のローンも定年までに終わる人は、必要以上に焦らなくて大丈夫です。「老後のために今を我慢しすぎる」のも、もったいないお金の使い方です。
よくある質問
Q1. 老後2000万円問題は嘘だったのですか?
嘘ではありませんが、全員に当てはまる数字でもありません。2017年の平均的な高齢夫婦の赤字(月約5.5万円)が30年続いた場合の試算です。2025年のデータで計算し直すと約1,528万円になりますが、必要額は家計によって大きく変わります。
Q2. 50代で貯金が少なくても間に合いますか?
間に合います。50代には、働く期間の延長、繰下げ受給、固定費の見直し、新NISA・iDeCoの活用など、取れる対策がまだ多く残っています。特に「働く期間を延ばす」と「毎月の差額を縮める」の2つは効果が大きい方法です。
Q3. 年金だけで生活することはできますか?
年金の手取りが毎月の生活費を上回れば可能です。ただし、平均的な高齢夫婦世帯では毎月約4.2万円の赤字が出ています。まずは自分の年金見込み額と生活費を比べて、差額を把握することが第一歩です。
Q4. 自分の年金額はどこで確認できますか?
毎年の誕生月に届く「ねんきん定期便」か、日本年金機構の「ねんきんネット」で確認できます。50歳以上の人の定期便には、今の働き方を続けた場合の年金見込み額が記載されています。
Q5. 老後資金は何歳までの分を準備すればいいですか?
95歳までを目安にするのがおすすめです。65歳の女性の平均余命は約24年あり、平均より長生きする人も多いからです。長めに見積もっておけば、「お金が尽きるかもしれない」という不安を減らせます。
「2000万円」より大切なのは、あなた自身の数字
老後2000万円問題は、嘘でも本当でもありませんでした。それは誰かの平均値であって、あなたの数字ではなかったのです。
不安の正体は、たいてい「わからないこと」です。自分の年金額と生活費がわかれば、必要な金額がわかります。必要な金額がわかれば、やるべきことが決まります。そして50代には、まだ10年という時間があります。
まずは今夜10分だけ時間をとって、ねんきんネットで年金見込み額を確認してみてください。 その数字が、あなたの老後資金計画のスタートラインです。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
399円(2026年10月04日 06:39時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ