お金が貯まる人の時間習慣7選|節約より効く「いつお金のことを考えるか」の決め方
お金が貯まる人の時間習慣7選|節約より効く「いつお金のことを考えるか」の決め方
お金が貯まる人の時間習慣7選|節約より効く「いつお金のことを考えるか」の決め方
「同じくらいの給料なのに、なんであの人は貯金できているんだろう?」
職場の同期や友人の話を聞いて、そんなふうに思ったことはありませんか。
ポイ活もしているし、クーポンも使っている。コンビニに寄る回数も減らした。それなのに、月末になるとなぜかお金が残らない。「自分は貯金に向いていないのかも」と、ちょっと落ち込んでしまう……。
安心してください。そのモヤモヤを感じているのは、あなただけではありません。
この記事では、お金が貯まる人が実践している「時間の習慣」を7つご紹介します。節約テクニックではなく、時間の使い方の話です。読み終わるころには、「これならできそう」と思える習慣がきっと見つかるはずです。
結論:貯まる人は「いつお金のことを考えるか」を決めている
先に結論をお伝えします。
お金が貯まる人と貯まらない人の差は、収入や節約テクニックよりも、「時間の習慣」にあります。
特に大きな違いは、お金のことを考える時間を、あらかじめ予定に入れているかどうかです。
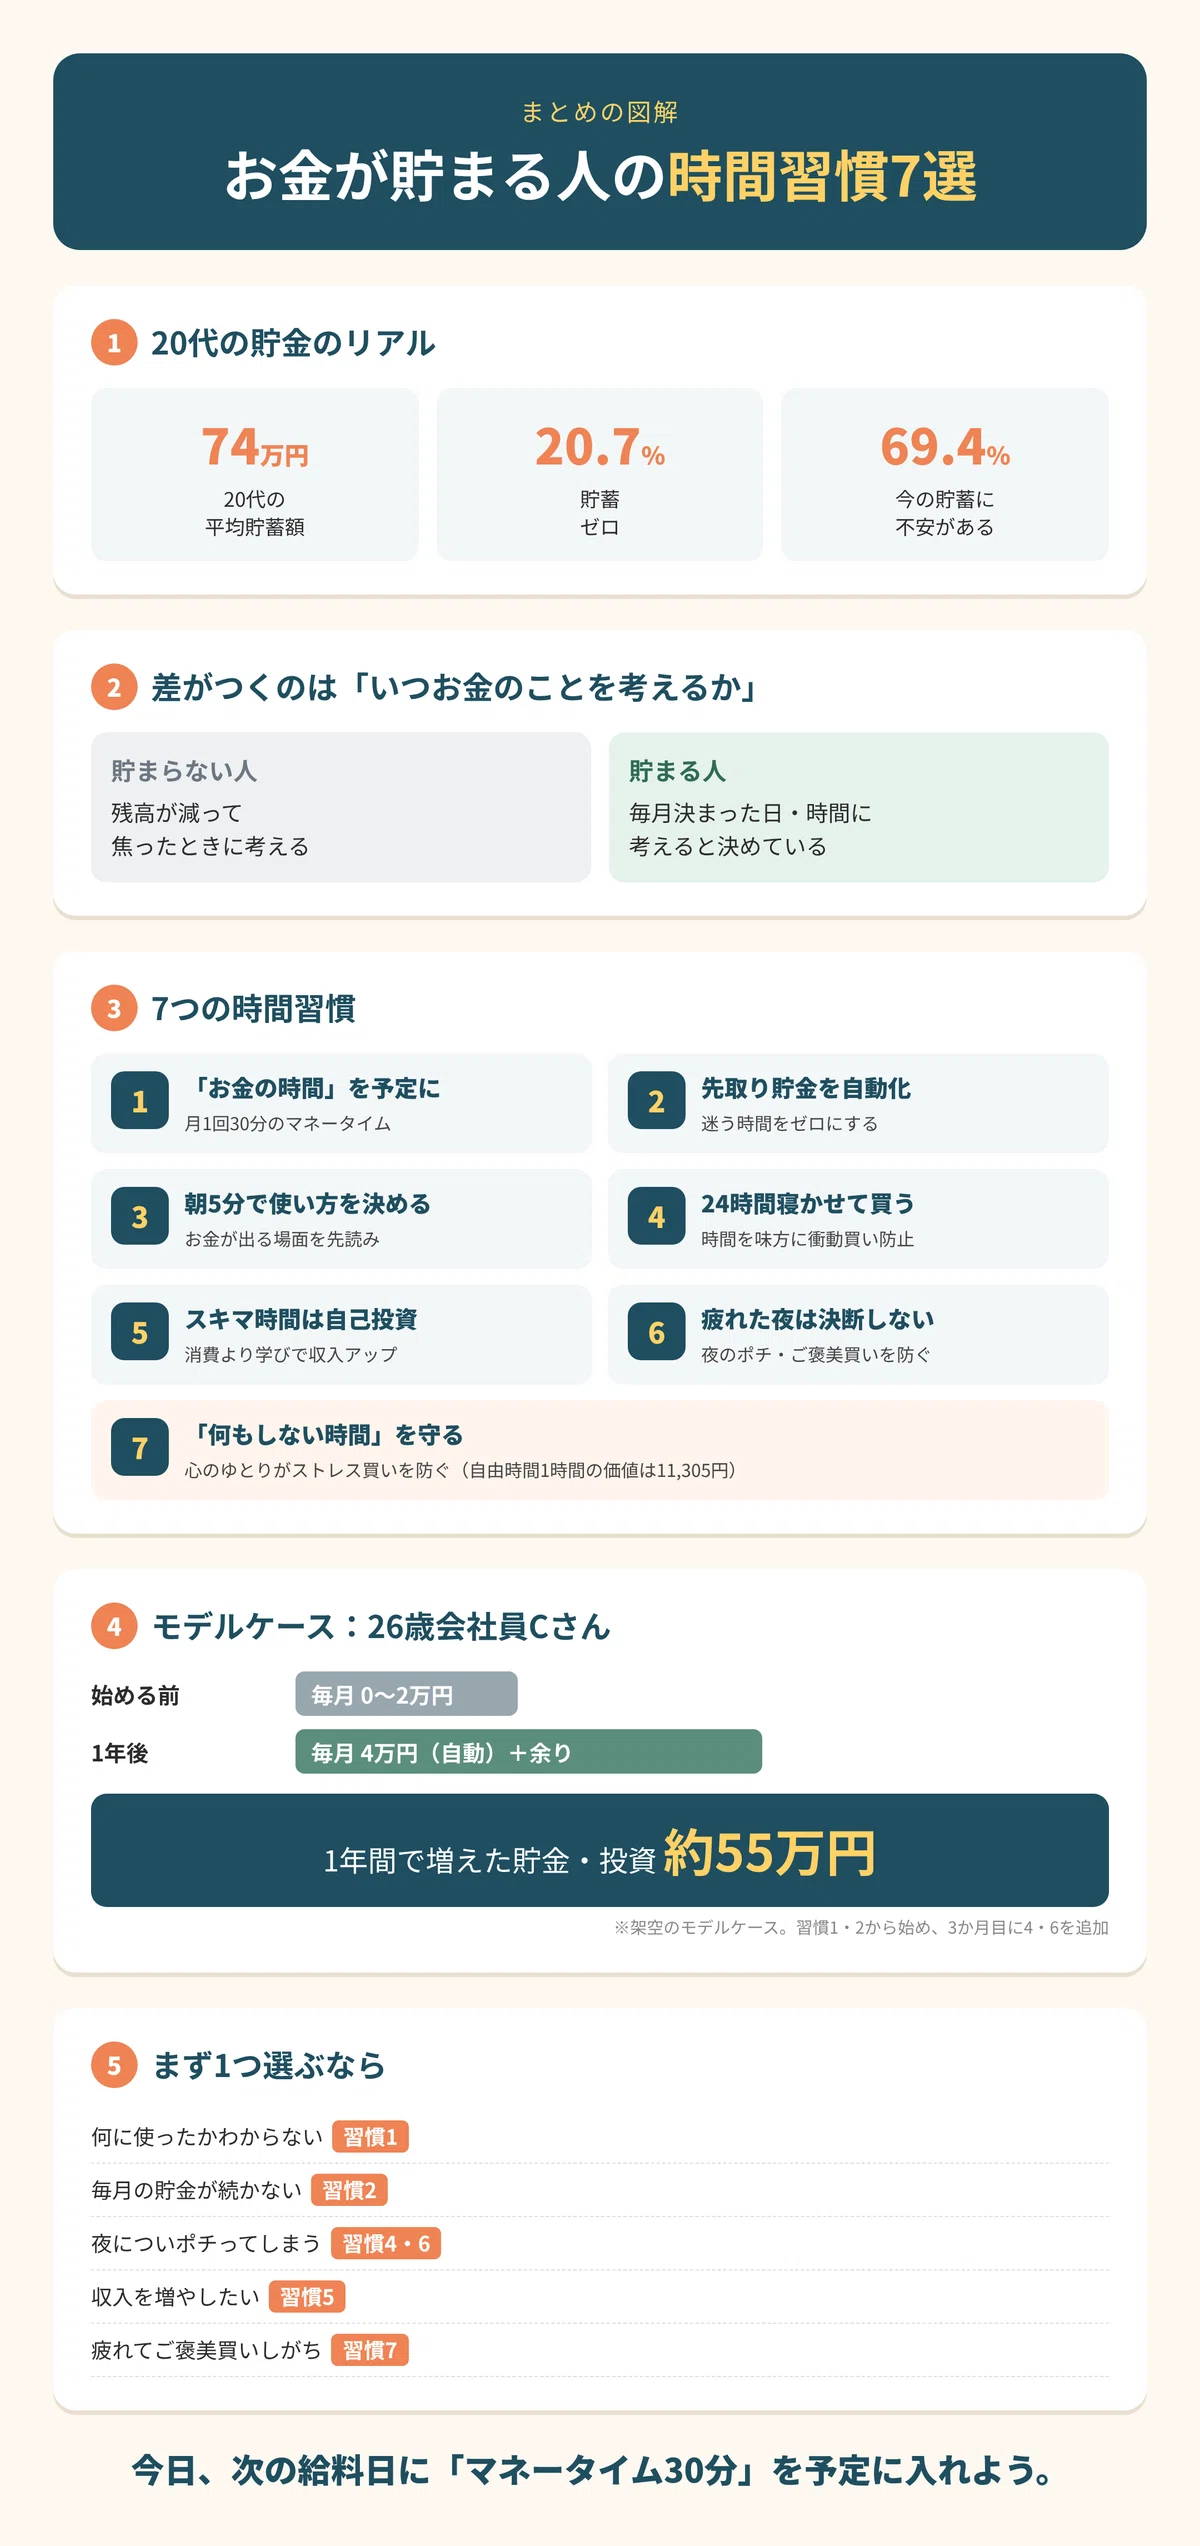
- 貯まらない人:お金のことを考えるのは「残高が減って焦ったとき」
- 貯まる人:お金のことを考えるのは「毎月決まった日・決まった時間」
節約は「お金の使い方」の話です。でも貯まる人は、その手前で**「いつ、どのくらいの時間をお金に使うか」**を決めています。だから無理なく、自然に貯金が続くのです。
貯金が続かないのは、あなただけじゃない
20代の5人に1人は貯蓄ゼロ
まずは、同世代のリアルな数字を見てみましょう。
20代を対象にした最新の調査では、平均貯蓄額は74万円。前年より5万円増えています。
ただし、これはあくまで平均です。中身を見ると、20.7%が貯蓄ゼロ、40.8%が50万円以下。そして**69.4%が「今の貯蓄に不安を感じている」**と答えています。
つまり、約5人に1人はまだ貯金がなく、7割近くの人が不安を抱えているのです。
「貯めたい気持ち」はみんな持っている
興味深いのは、同じ調査で**60.8%が「貯蓄することに喜びを感じる」**と答えていることです。
お金を貯めたい気持ちはある。貯まったらうれしい。それなのに、なかなか行動が続かない。
ちなみに、**毎月きちんと貯金している人は57.0%**で、その平均額は月33,214円。年間にすると約40万円です。毎月の貯金を「習慣」にできている人とできていない人とで、1年で40万円もの差がついていることになります。
私も「気合い」で貯金しようとして失敗した
ここで、私自身の話を少しさせてください。
社会人になりたてのころ、私は「今月こそ5万円貯める!」と毎月のように決意していました。でも、気づけば月末。財布の中身と口座残高を見て、「来月こそ……」とため息をつく。その繰り返しでした。
当時の私は、貯金は「気合い」と「我慢」でするものだと思っていたのです。
転機になったのは、貯金が上手な先輩に「お金のこと、いつ考えてる?」と聞かれたことでした。答えに詰まった私に、先輩はこう言いました。
「貯まる人って、お金の”使い方”より先に、お金のことを考える”時間”を決めてるんだよ」
そこから私は、自分の時間の使い方を見直し始めました。ここからご紹介する7つの習慣は、そのときに学んだこと、そして実際に貯まるようになってから続けていることです。
今日のアクション: 最後にお金のことをじっくり考えたのはいつか、思い出してみましょう。「焦ったとき」しか思い出せなければ、この記事はきっと役に立ちます。
お金が貯まる人の時間習慣7選
習慣1:「お金の時間」を毎月の予定に入れている
お金が貯まる人の最大の特徴は、お金のことを考える時間を、カレンダーに予定として入れていることです。
おすすめは、給料日の夜や週末に**月1回30分の「マネータイム」**をつくること。この時間にやることは、たった3つです。
- 先月いくら使ったかを、銀行やカードの明細でざっくり確認する
- 今月の大きな出費(飲み会、旅行、家電の買い替えなど)を確認する
- 今月の貯金額を決める
お金の管理をしている人は、「月に1回残高を確認する」「目的別に口座を分ける」といった決まった行動を持っていて、その割合は年齢とともに高くなる傾向があります。逆に言えば、決まった時間さえあれば、管理は自然と習慣になるのです。
ポイント: 「時間があったらやる」ではなく、友人との約束と同じように予定に入れること。スマホのカレンダーに毎月繰り返しで登録しておきましょう。
習慣2:給料日の「先取り貯金」を自動化して、考える時間をゼロにしている
2つ目の習慣は、先取り貯金を自動化していることです。
給料が入ったら、使う前に決まった金額を貯蓄用口座やつみたてNISAへ自動で移す。これを一度設定してしまえば、あとは毎月何もしなくても貯金が増えていきます。
ここで大事なのは、「貯金するかどうか迷う時間」をゼロにするという発想です。人は毎月「今月はいくら貯めようかな」と考えるたびに、「今月はちょっと厳しいから来月でいいか」という言い訳を思いつきます。自動化してしまえば、迷う余地がありません。
ポイント: 金額は小さくてもOK。まずは手取りの5〜10%から始めて、慣れてきたら少しずつ増やしましょう。
習慣3:朝の5分で「今日のお金の使い方」を決めている
3つ目は、朝のうちに1日の予定とお金の使い方を決めておく習慣です。
朝のコーヒーを飲みながら、今日の予定をざっと確認します。そして、「お金が出そうな場面」を先読みしておくのです。
- 「今日は残業になりそう → 夜ごはんは冷蔵庫の残りで済ませる」
- 「ランチは同僚と外食 → 予算は1,000円まで」
- 「帰りにドラッグストアに寄る → 買うものは洗剤とシャンプーだけ」
朝の頭がすっきりしている時間に決めておけば、夕方以降の疲れた状態で「まあいいか」とお金を使ってしまうことが減ります。
ポイント: 頭の中で考えるだけでもOK。慣れてきたら、スマホのメモに一言書いておくとさらに効果的です。
習慣4:欲しいものは「24時間」寝かせてから買っている
4つ目は、時間を味方につけて衝動買いを防ぐ習慣です。
お金が貯まる人は、欲しいものを見つけてもすぐには買いません。ネット通販ならカートに入れるだけにして、24時間後にもう一度「本当に必要か」を考えてから購入します。
不思議なことに、1日経つと「やっぱりいらないかも」と思えるものがたくさんあります。特に、夜にSNSや広告を見て欲しくなったものは要注意。翌朝になると、その熱はすっかり冷めていることがほとんどです。
ポイント: 高額なもの(1万円以上など)は「1週間ルール」にするのもおすすめです。時間をおくだけで、後悔する買い物がぐっと減ります。
習慣5:スキマ時間を「消費」ではなく「自己投資」に使っている
5つ目は、通勤や待ち時間などのスキマ時間の使い方です。
貯まらない人のスキマ時間は、SNSを眺めたり、ショッピングアプリで新着をチェックしたりと「消費」に使われがちです。しかもその間に、つい欲しいものを見つけてしまう。スキマ時間が、そのまま出費のきっかけになっているのです。
一方、貯まる人はスキマ時間を自己投資に使っています。
- お金やキャリアに関する本や記事を読む
- 資格の勉強をする
- 仕事に役立つスキルを学ぶ
社会人1〜10年目の約4割は「収入を増やすために何もしていない」というデータがあります。つまり、スキマ時間を少し学びに回すだけで、将来の収入アップにつながる差をつけられるのです。貯金は「出るお金を減らす」だけでなく、「入るお金を増やす」ことでも増えていきます。
ポイント: 通勤中だけはショッピングアプリを開かない、と決めるだけでも効果があります。
習慣6:疲れた夜には「お金の決断」をしない
6つ目は、判断力が落ちる時間帯に、お金の決断をしない習慣です。
1日の仕事を終えた夜は、体も頭も疲れています。この状態では、「頑張った自分へのご褒美」と称して、普段なら買わないものに手が伸びやすくなります。デリバリーやネット通販の利用が夜に増えやすいのも、このためです。
お金が貯まる人は、このことをよく知っています。だから、
- 夜にネットショッピングはしない(見るだけ、カートに入れるだけ)
- スマホを寝室に持ち込まない
- 明日の食事や服は、前の晩に決めておく(翌朝の「急いでいるからお金で解決」を防ぐ)
といった工夫で、疲れた自分にお金の決定権を渡さないようにしています。
ポイント: 大きな買い物や契約の判断は、休日の午前中など頭がすっきりしている時間にしましょう。
習慣7:「何もしない時間」を大切に守っている
最後の7つ目は、少し意外かもしれません。何もしない時間を大切にしていることです。
ある時間意識調査では、自由な時間1時間の価値は11,305円と、仕事の時間(4,836円)の約2.3倍も高く評価されています。そして、7割以上の人が「何もしない時間」や「ゆっくり考える時間」も大切にしたいと答えています。
実は、時間に追われてストレスがたまると、人はそのストレスをお金で解消しようとしがちです。いわゆる「ストレス買い」ですね。「時間に追われている」と感じる人は63.4%にのぼり、この割合は10年間ほとんど変わっていません。
お金が貯まる人は、予定を詰め込みすぎず、ぼーっとする時間、散歩する時間、ゆっくりお茶を飲む時間を意識的に確保しています。心に余裕があるから、ストレス買いをする必要がないのです。
ポイント: 週に1回、「何も予定を入れない半日」をつくってみましょう。それだけで、週末の衝動的な出費が減るはずです。
モデルケース:7つの習慣で1年後こう変わった
ここで、架空のモデルケースをご紹介します。
【モデルケース】都内在住・26歳会社員Cさん(架空の人物)
Cさんは社会人4年目。手取りは月22万円ほどで、貯金は30万円ほど。毎月の貯金はできたりできなかったりで、「なんとなく不安」な状態でした。
Cさんが最初に始めたのは、**習慣1(マネータイム)と習慣2(先取り貯金の自動化)**の2つだけ。給料日に3万円が自動でつみたてNISAへ、1万円が貯蓄用口座へ移るように設定しました。
慣れてきた3か月目からは、**習慣4(24時間ルール)と習慣6(夜はお金の決断をしない)**を追加。夜のネット通販が減り、月の自由費が約1万円下がりました。
項目 始める前 1年後 毎月の貯金 0〜2万円(不定期) 4万円(自動)+余り 夜のネット通販 月1.5万円程度 月5,000円程度 1年間で増えた貯金・投資 ― 約55万円 通勤時間の使い方 SNS・ショッピングアプリ 資格の勉強
1年後、Cさんの貯金と投資は約55万円増えていました。さらに、通勤時間に勉強した資格に合格し、手当がつくことになったそうです。
ポイントは、7つすべてを一度に始めなかったことです。2つから始めて、習慣になったら1つずつ足していく。これが、無理なく続けるいちばんのコツです。
あなたに合う習慣の選び方
7つすべてを今日から始める必要はありません。今の自分の悩みに合わせて、まず1つ選んでみてください。
- 「何にお金を使ったかわからない」人 → 習慣1(マネータイム)から
- 「毎月の貯金が続かない」人 → 習慣2(先取り貯金の自動化)から
- 「気づくと夜にポチっている」人 → 習慣4(24時間ルール)と習慣6(夜は決断しない)から
- 「収入を増やしたい」人 → 習慣5(スキマ時間の自己投資)から
- 「いつも疲れていて、ついご褒美を買ってしまう」人 → 習慣7(何もしない時間)から
1つの習慣が身につくと、自然とほかの習慣もやりやすくなります。時間の使い方が整うと、お金の流れも整っていくのです。
よくある質問(FAQ)
Q1. お金が貯まる人に共通する習慣は何ですか?
A. 最大の共通点は、お金のことを考える時間をあらかじめ予定に入れていることです。月1回のマネータイム、先取り貯金の自動化、衝動買いを防ぐ24時間ルールなど、「時間の使い方」に関する習慣を持っている人ほど貯金が続きやすくなります。
Q2. 20代の平均貯金額はいくらですか?
A. 最新の調査では、20代の平均貯蓄額は74万円です。ただし、20.7%は貯蓄ゼロ、40.8%は50万円以下と、人によって大きな差があります。平均と比べて落ち込むより、毎月の貯金を習慣にすることが大切です。
Q3. 貯金が続かないのはなぜですか?
A. 多くの場合、「気合い」や「我慢」に頼っているからです。貯金するかどうかを毎月考えていると、言い訳が生まれやすくなります。先取り貯金を自動化して、考える時間そのものをなくすのが効果的です。
Q4. 貯金体質になるには、まず何から始めればいいですか?
A. 給料日に一定額が自動で別口座に移る「先取り貯金」の設定と、月1回30分の「マネータイム」をカレンダーに入れることから始めましょう。この2つだけでも、貯金のペースは大きく変わります。
Q5. 時間管理とお金の管理は関係がありますか?
A. 大いに関係があります。時間に追われていると、デリバリーやタクシーなどの時短課金や、ストレスによる衝動買いが増えやすくなります。時間にゆとりを持つことは、そのままお金を守ることにつながります。
まずは1つ。今日から「お金の時間」を予定に入れよう
ここまで、お金が貯まる人の時間習慣を7つご紹介しました。
- 「お金の時間」を毎月の予定に入れる
- 給料日の先取り貯金を自動化する
- 朝の5分で今日のお金の使い方を決める
- 欲しいものは24時間寝かせる
- スキマ時間を自己投資に使う
- 疲れた夜にはお金の決断をしない
- 何もしない時間を大切に守る
どれも、特別な才能や高い収入は必要ありません。必要なのは、時間の使い方をほんの少し変えることだけです。
そして、もし1つだけ選ぶなら、まずは**習慣1の「マネータイム」**から始めてみてください。
今、スマホのカレンダーを開いて、次の給料日の夜に「マネータイム 30分」と入れてみましょう。所要時間は30秒です。
その30秒が、1年後のあなたの口座残高を変える最初の一歩になります。 お金が貯まる人は、特別な人ではありません。お金のための時間を、ちゃんと持っている人なのです。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
399円(2026年10月04日 06:39時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ