お金の価値とは?100万円が20年で67万円になる「見えない目減り」の正体と3つの守り方
お金の価値とは?100万円が20年で67万円になる「見えない目減り」の正体と3つの守り方
お金の価値とは?100万円が20年で67万円になる「見えない目減り」の正体と3つの守り方
お金の価値とは、「そのお金で、どれだけのモノやサービスが買えるか」のことです。 通帳に書かれた金額(額面)が同じでも、物価が上がれば買えるモノは減ります。つまり、お金の価値は「金額」ではなく「買える量」で決まるのです。
この記事では、なぜ真面目に貯金しているのに豊かになった実感がないのか、その正体をやさしく解き明かし、今日からできる「3つの守り方」をお伝えします。
「ちゃんと貯金しているのに、なぜか楽にならない」と感じていませんか?
スーパーのレジで合計金額を見て、「あれ、こんなに買ったっけ?」と思ったことはありませんか。
カゴの中身はいつもとほとんど同じ。それなのに、会計だけがじわじわ増えている。外食に行けば、ランチの値段がいつの間にか数百円上がっている。
一方で、給料が大きく増えたわけでもなく、毎月コツコツ積み立てている預金の残高は「減ってはいない」。だから、なんとなく安心している。
正直に言うと、私もまったく同じでした。「借金もないし、貯金も少しずつ増えている。だから大丈夫」と思っていたのです。
でも、あるとき気づきました。通帳の数字が減っていないことと、お金の価値が減っていないことは、まったく別の話だということに。
10年前100円のハンバーガーが、今は190円という現実
身近な例で考えてみましょう。
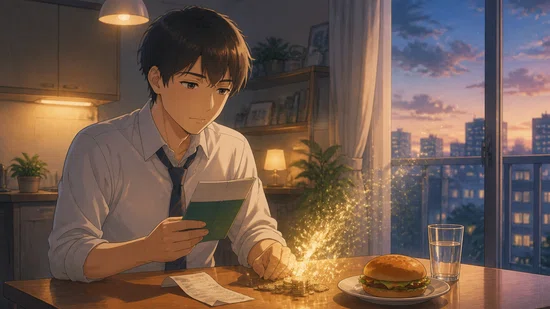
10年前、大手ハンバーガーチェーンのハンバーガーは1個100円でした。それが2026年の今は190円です。中身はほとんど変わっていないのに、必要なお金は約2倍になりました。
これを「お金の側」から見ると、こう言い換えられます。
- 10年前の100円玉 → ハンバーガーが1個買えた
- 今の100円玉 → ハンバーガーの約半分しか買えない
100円玉そのものは何も変わっていません。でも、100円玉の「パワー」が半分近くまで弱くなったのです。これが、お金の価値が下がるということです。
物価は、ここ数年で確実に上がっている
ハンバーガーだけの話ではありません。
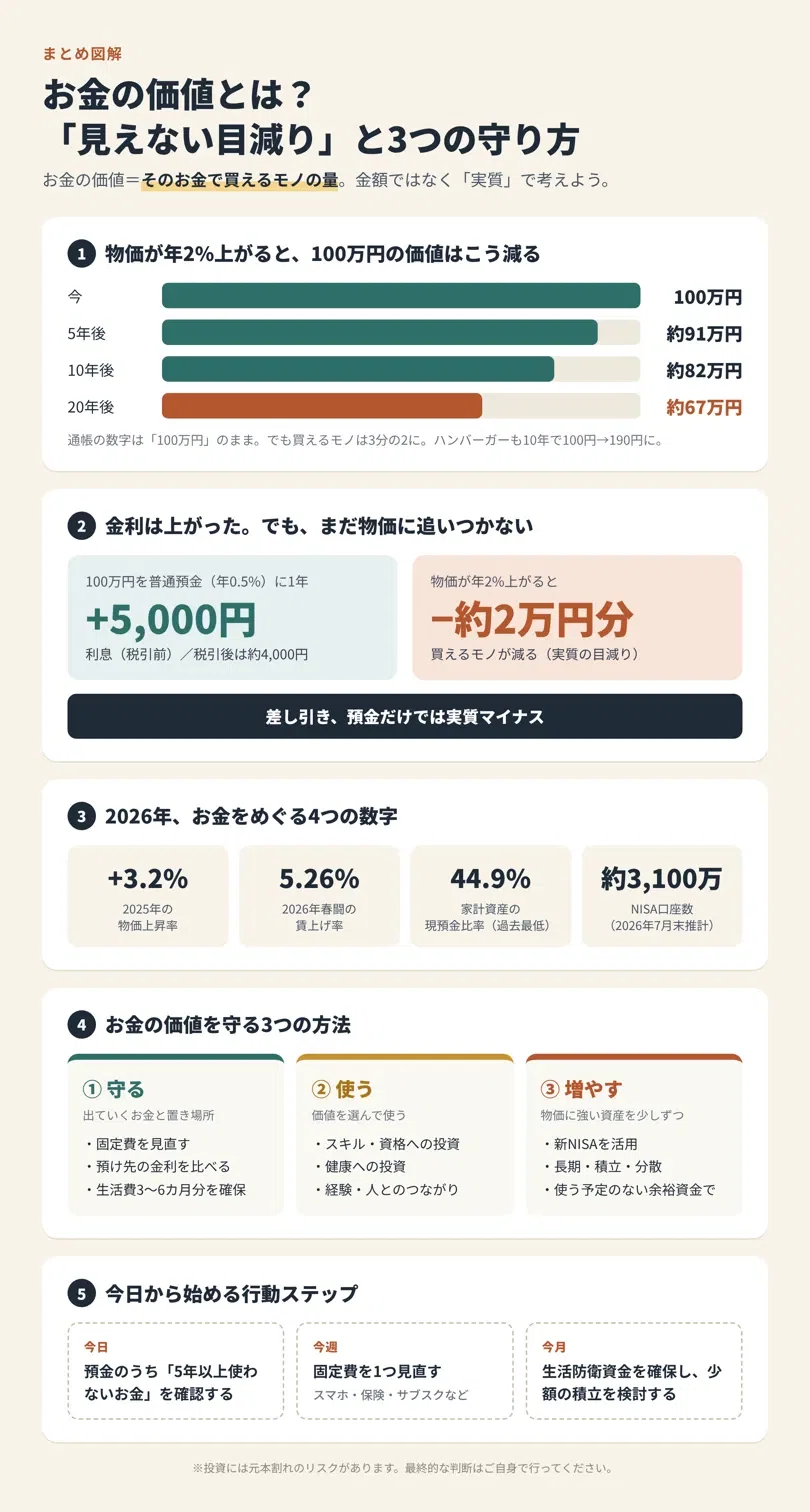
- 2025年の消費者物価指数(総合)は、年平均で前年比3.2%上昇しました。
- 2026年前半はいったん落ち着いたものの、9月には生鮮食品を除く物価が前年比2.1%上昇し、再び2%を超えました。
- 外食のすしは15%以上、輸入牛肉も13%以上値上がりするなど、身近な品目ほど上昇が目立ちます。
- 7月以降は日用品を中心に、値上げの動きが再び広がっています。
「最近なんでも高い」という感覚は、気のせいではなかったのです。
100万円が20年で67万円になる「見えない目減り」の仕組み
では、物価が上がり続けると、貯金にはどんな影響があるのでしょうか。
ここで、多くの人が見落としている計算があります。
物価が毎年2%ずつ上がると、今の100万円で買えるモノは、20年後には約67万円分にまで減ります。
経過年数 100万円の「実質的な価値」(年2%の物価上昇の場合) 今 100万円 5年後 約91万円 10年後 約82万円 20年後 約67万円
通帳には「1,000,000円」と書かれたまま。でも、そのお金で買えるモノは3分の2になっている。これが「見えない目減り」の正体です。
数字が減らないので痛みを感じにくく、気づいたときには大きな差になっている。だからこそ「見えない」のです。
「名目」と「実質」を分けて考える
ここで、2つの言葉を覚えておくと、ニュースがぐっと分かりやすくなります。
- 名目(めいもく):通帳や給与明細に書かれた「額面の金額」
- 実質(じっしつ):物価の変化を差し引いた「本当に買える量」
たとえば、給料が3%上がっても、物価が3%上がれば、実質的には何も変わっていません。逆に、給料が変わらず物価だけが2%上がれば、実質的には2%の「給料ダウン」と同じです。
お金の価値を考えるときは、いつも「実質」で見る。 これが、お金と上手に付き合うための第一歩です。
「でも、最近は預金金利も上がっているのでは?」
鋭い疑問です。実際、預金金利は大きく変わりました。
2024年3月より前、メガバンクの普通預金金利はわずか0.001%。100万円を1年預けても、利息は10円でした。
それが日銀の段階的な利上げを受けて、メガバンク3行の普通預金金利は**2026年11月2日から0.5%**に引き上げられます。数年前の500倍です。
これは確かに大きな前進です。ただ、冷静に計算してみましょう。
- 100万円を普通預金(年0.5%)に1年預けた場合の利息:税引前で5,000円(税引後は約4,000円)
- 物価が年2%上がった場合の目減り:約2万円分
利息で増える分より、物価上昇で失う「買える量」のほうがまだ大きいのです。金利が上がった今でも、預金だけでは物価に追いついていない——これが2026年のリアルです。
給料は上がっている。でも油断は禁物
明るいニュースもあります。2026年の春闘では賃上げ率が**5.26%**と、3年連続で5%を超えました。物価の影響を除いた実質賃金も、2026年に入ってからプラスが続いており、7月には前年比2.4%増となっています。
ただし、秋以降は食品の値上げや電気・ガス代の上昇が重なり、物価が再び上振れる可能性も指摘されています。給料の伸びだけに頼るのではなく、手元のお金の価値を自分で守る視点が欠かせません。
周りはもう動き始めている
日本人は「貯金好き」と言われてきました。でも、その姿にも変化が起きています。
- 家計の金融資産に占める**現金・預金の割合は44.9%**と、初めて45%を下回りました。2023年3月末には54.2%でしたから、わずか3年余りで10ポイント近く下がったことになります。
- NISA口座数は約3,100万口座(2026年7月末時点の推計)。今や大人の3人に1人程度が口座を持っている計算です。
もちろん、「みんながやっているから」という理由で焦る必要はありません。大切なのは、自分のお金に何が起きているのかを理解したうえで、自分に合った選択をすることです。
お金の価値を守る3つの方法
ここからは、今日から実践できる「3つの守り方」をご紹介します。ポイントは、「守る」「使う」「増やす」をバランスよく組み合わせることです。
守り方① 守る:出ていくお金と、置き場所を見直す
物価が上がる時代は、何もしなくても支出が増えていきます。まずは「流れ出るお金」を止めることから始めましょう。
- 固定費を見直す:スマホ料金、保険、使っていないサブスクなど、毎月自動で引き落とされるお金は、一度見直すだけで効果がずっと続きます。
- 預け先を見直す:同じ預金でも、銀行や商品によって金利は異なります。ネット銀行や定期預金、証券口座との連携サービスなど、条件を比べてみるだけで利息が変わることもあります。
- 生活防衛資金を確保する:生活費の3〜6カ月分は、すぐに引き出せる預金で持っておきましょう。これは「守りの土台」です。
守り方② 使う:「価値が下がる前に」ではなく「価値ある使い方」を
「お金の価値が下がるなら、早く使ったほうがいい」と考えるのは早計です。大切なのは、使った金額以上の満足や成長が得られるかどうかです。
- 自分への投資:スキルや資格の習得は、将来の収入という形で「物価に負けない力」になります。
- 健康への投資:運動や食事、睡眠への投資は、将来の医療費を抑えることにもつながります。
- 経験への投資:家族や友人との時間、思い出に残る体験は、金額では測れない価値を生みます。
「何となく使う」をやめて「価値を選んで使う」。これだけで、同じ金額でも満足度は大きく変わります。
守り方③ 増やす:物価に負けない資産を、少しずつ持つ
最後は、お金そのものに「働いてもらう」方法です。
物価が上がる時代には、モノやサービスの値上がりと一緒に価値が上がりやすい資産——たとえば株式や、株式に幅広く投資する投資信託——を持つことが、目減りへの備えになります。
その代表的な入り口が新NISAです。運用で得た利益に税金がかからないため、長く続けるほど効果が大きくなります。
始めるときの基本は、次の3つです。
- 長期:10年、20年という時間を味方につける
- 積立:毎月決まった金額をコツコツ買い、買うタイミングを分散する
- 分散:1つの会社や国に集中せず、幅広い対象に投資する
ただし、投資には元本割れのリスクがあります。値下がりする時期も必ずあります。「数年以内に使う予定のお金」や「生活防衛資金」は投資に回さないこと。そして、最終的な判断はご自身で行ってください。
今すぐ動くべきなのは、こんな人
すべての人が、今すぐ投資を始める必要はありません。特に「今、行動したほうがいい」のは次のような人です。
- 普通預金に100万円以上あり、そのうち5年以上使う予定のないお金がある人
- 生活費の3〜6カ月分の生活防衛資金をすでに確保できている人
- 「NISAは気になるけど、口座を作っただけで放置している」人
- 給料が上がった実感がないのに、毎月の支出だけが増えていると感じる人
一方で、貯金がまだ少ない人や、近いうちに大きな出費(住宅購入、出産、進学など)を控えている人は、まず「守り方①」から始めるのがおすすめです。順番を間違えないことが、お金と長く付き合うコツです。
よくある質問(FAQ)
Q. お金の価値とは、結局何で決まるのですか?
お金の価値は、「そのお金でどれだけのモノやサービスが買えるか」で決まります。物価が上がると、同じ金額で買える量が減るため、お金の価値は下がります。
Q. 預金は安全ではないのですか?
預金は元本が守られるという意味では安全です。ただし、物価の上昇率が預金金利を上回ると、「買える量」という意味での価値は少しずつ減っていきます。「額面は安全、実質価値は目減りする」と理解しておきましょう。
Q. 金利が上がったなら、預金だけで十分では?
2026年11月からメガバンクの普通預金金利は0.5%になりますが、物価上昇率(2%前後)にはまだ届いていません。預金は「守りの土台」として持ちつつ、一部を物価に強い資産に分けておくと安心です。
Q. 投資は怖いのですが、何から始めればいいですか?
まずは固定費の見直しと、生活防衛資金の確保から始めましょう。そのうえで、余裕資金の範囲で、少額の積立から始めるのがおすすめです。月数千円からでも、仕組みを体験すること自体に大きな意味があります。
まとめ:お金の価値は「金額」ではなく「買える量」で考えよう
最後に、この記事のポイントを振り返ります。
- お金の価値とは、そのお金で買えるモノやサービスの量のこと
- 物価が年2%上がり続けると、100万円の価値は20年で約67万円に目減りする
- 預金金利は上がったが、まだ物価上昇には追いついていない
- お金の価値を守るには、**「守る」「使う」「増やす」**の3つを組み合わせる
- 投資は生活防衛資金を確保したうえで、長期・積立・分散が基本
お金の不安は、正体が分からないときに一番大きくなります。でも、仕組みが分かれば、やるべきことはシンプルです。
今日、まず1つだけやってみてください。
通帳アプリを開いて、「今の預金のうち、5年以上使わないお金はいくらあるか」を確認する。あるいは、毎月の固定費を1つだけ見直してみる。
その小さな一歩が、10年後、20年後のあなたのお金の価値を守ってくれます。
この記事が役に立ったと感じたら、ぜひフォローして、次の記事も読みに来てください。これからも、お金のモヤモヤを一緒にほどいていきましょう。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年10月04日 06:39時点 詳しくはこちら)
399円(2026年10月04日 06:39時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ