「お金がない」の8割は錯覚|やりたいことに”値札”をつけると不安が消える理由
「お金がない」の8割は錯覚|やりたいことに”値札”をつけると不安が消える理由
「お金がない」の8割は錯覚|やりたいことに”値札”をつけると不安が消える理由
「本当は旅行に行きたい。でも、お金がないし……」 「学び直したいけど、老後資金も貯めなきゃいけないし……」
そうやって「いつか」のフォルダに、やりたいことを放り込み続けていませんか?
実は私も、長いあいだその一人でした。行きたい国の旅行記事を保存しては、「まあ、老後のこともあるしな」とそっとスマホを閉じる。そんな夜を、何十回も過ごしてきました。
でも、あるとき気づいたんです。自分が怖がっていたのは「お金が足りないこと」ではなく、「いくら必要なのか分からないこと」だったと。
この記事では、やりたいこととお金の関係を、データと具体的な計算でほどいていきます。読み終わるころには、「なんだ、思っていたより全然いけるじゃん」と、肩の力がふっと抜けているはずです。
結論:お金の不安の正体は「金額」ではなく「未定」
最初に結論をお伝えします。
「お金がないからできない」と感じている人の多くは、実際の残高が足りないのではなく、「必要な金額を一度も計算していない」状態にいます。
これは気合いや性格の問題ではありません。人間の脳は、ゴールの見えない不安を実際よりも大きく見積もるクセがあるのです。真っ暗なトンネルが、実際の長さより何倍も長く感じるのと同じですね。
日本人の8割がお金に不安。でも、その中身は”漠然”
不安の1位は「老後」ではなく「漠然とした不安」
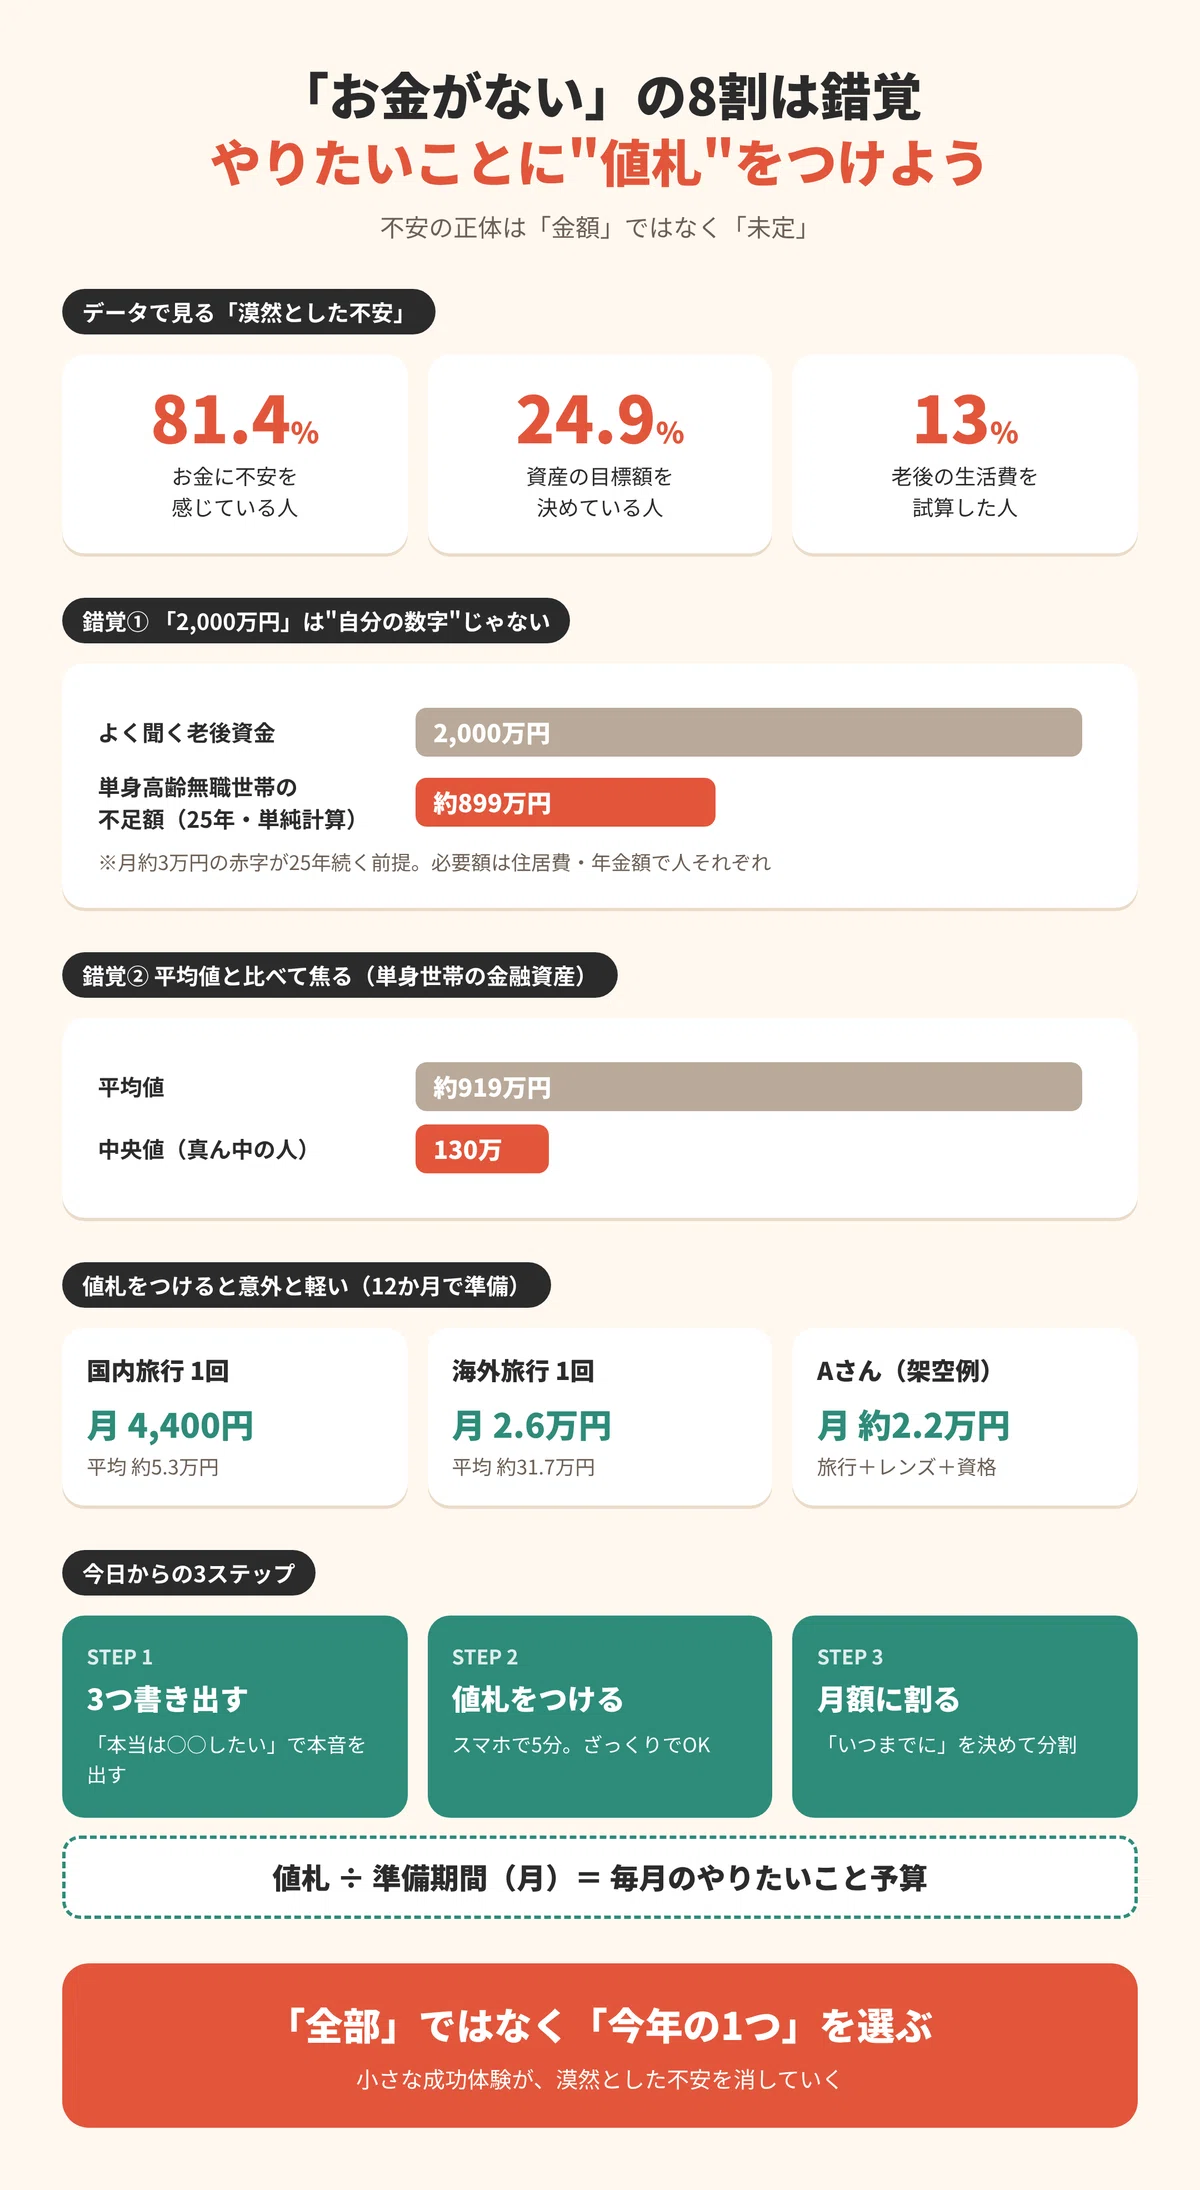
20〜60代を対象にしたある調査では、**81.4%の人が「お金に不安を感じている」**と答えています。とくに40代は89.0%と、ほぼ9割です。
ここで注目したいのは、不安の中身です。全体の1位は「老後のお金」でしたが、**40代以下に限ると、1位は「漠然とした不安」**でした。
つまり、働き盛りの世代の多くは「何が、いくら足りないのか」を特定できないまま、ぼんやりと不安を抱えているわけです。
目標額を決めている人は、たった4人に1人
さらに驚くデータがあります。約2,000人を対象にした調査で、**資産の目標額を「決めている」人はわずか24.9%**でした。
裏を返せば、4人に3人はゴールを決めないまま走り続けているということ。ゴールのないマラソンほど、しんどいものはありません。どれだけ走っても「まだ足りない気がする」のは当然なんです。
知っても、計算する人は13%だけ
毎年届く「ねんきん定期便」。あれを見たあとに何か行動したかを聞いた調査では、「特に何もしていない」が63%で最多。「老後の生活費を試算した」人は、たった13%でした。
情報は手元にある。でも、計算はしていない。これが、多くの人が「お金がない気がする」状態から抜け出せない最大の理由です。
なぜ私たちは「お金がない」と錯覚するのか?3つの犯人
犯人① 「2,000万円」という数字のひとり歩き
「老後には2,000万円必要」というフレーズ、一度は聞いたことがありますよね。
でも、この数字はあくまで”ある前提を置いた平均的な世帯”の試算です。たとえば最新の家計調査では、65歳以上の単身・無職世帯の毎月の赤字は平均で約3万円。これが25年続くと仮定して単純計算すると、不足額は約899万円になります。
2,000万円の、半分以下です。
もちろん、住居費や年金額によって必要額は人それぞれ変わります。大事なのは、「みんなの数字」ではなく「自分の数字」で考えること。他人のサイズの服を着て「キツい!」と嘆いても、それは服のせいではありませんよね。
犯人② 「平均値」と比べて焦ってしまう
「同年代の平均貯蓄は○○万円」というニュースを見て、ドキッとしたことはありませんか?
実は単身世帯の金融資産は、平均が約919万円なのに対して、中央値(真ん中の人の値)は約130万円というデータがあります。一部のお金持ちが平均値をグイッと引き上げているため、平均は「ふつうの人」の実感とかけ離れてしまうのです。
平均値と比べて落ち込む必要は、まったくありません。
犯人③ 「やりたいこと」に値札がついていない
そして、最大の犯人がこれです。
「海外旅行に行きたい」「楽器を始めたい」「資格を取りたい」。こうしたやりたいことには、ほとんどの場合具体的な金額がついていません。
金額が分からないものは、脳の中で「なんとなく高そうなもの」に分類されます。そして、「老後資金」という巨大な(しかも正体不明の)敵と同じ財布から出す前提で考えるので、「今は無理」という結論に自動的にたどり着いてしまうのです。
物価高で「新しいこと」をあきらめる人は6割超
2026年の調査では、**66.3%の人が「物価高が新しい趣味や習い事に悪影響を与えている」**と感じていました。ハードルとして多く挙がったのは「最初にかかる費用」と「すぐやめてしまうかもしれない不安」です。
気持ちは痛いほど分かります。でも、ここにもヒントがあります。
「初期費用が怖い」「続かないかもしれない」という不安は、金額を小さく区切って、お試しから始めれば解消できるタイプの不安です。中古品やレンタルで「まず触ってみる」人ほど、新しいことを始めやすいという傾向も報告されています。
つまり、問題は「お金がないこと」ではなく、**「大きな金額のまま考えていること」**なんです。
やりたいことに値札をつけると、意外と安い
ここからが本題です。実際に、やりたいことに値札をつけてみましょう。
例:旅行に値札をつけてみる
旅行大手の見通しによると、2026年の1人あたりの平均旅行費用は次のとおりです。
- 国内旅行:約5万2,900円
- 海外旅行:約31万7,200円
「海外旅行」と聞くと身構えてしまいますが、1年かけて準備すると考えると、こうなります。
やりたいこと 費用の目安 12か月で割ると 国内旅行(1回) 約5.3万円 月 約4,400円 海外旅行(1回) 約31.7万円 月 約2万6,400円
国内旅行なら、月4,400円。ランチを週1回お弁当にするくらいの金額です。
海外旅行の月2万6,400円は、たしかに気軽な額ではありません。でも、「いつか行けたらいいな」とモヤモヤし続けるのと、「来年の秋に行く。そのために毎月2.6万円」と決めるのとでは、心の軽さがまるで違います。
ちなみに、老後のゆとりのために上乗せしたいお金の使い道を聞いた調査では、上位に「旅行やレジャー」「趣味や教養」が並んでいます。多くの人が”老後にやりたい”と思っていることは、実は今でも月数千円〜数万円で手が届くものなのです。
【ケーススタディ】※以下は内容をわかりやすくするための架空の事例です
会社員のAさん(38歳・共働き・子ども1人)
Aさんは「老後が不安だから」と、趣味のカメラも家族旅行も我慢してきました。でも、ノートに「やりたいこと」を書き出して値札をつけてみたところ……
- 家族で国内旅行(年1回):約16万円 → 月1.3万円
- カメラのレンズを1本買う:約8万円 → 月約6,700円
- オンライン講座で資格の勉強:約3万円 → 月2,500円
合計すると、月約2万2,000円。
「えっ、これだけ?」とAさんは拍子抜けしたそうです。家計を見直したら、使っていないサブスクと保険の見直しだけで月1万円以上が浮きました。残りは、ボーナス時に少し上乗せすれば十分まかなえます。
Aさんが一番驚いたのは、金額そのものよりも**「老後資金の積み立てを1円も減らさずに済んだ」**ことでした。
今日からできる「やりたいことの値札づけ」3ステップ
ステップ1:やりたいことを3つだけ書き出す
いきなり100個書く必要はありません。まずは3つでOKです。
コツは、「本当は○○したい」という言い方で書くこと。「本当は」とつけると、我慢して押し込めていた本音が出てきやすくなります。
- 本当は、沖縄の海で泳ぎたい
- 本当は、ギターを弾けるようになりたい
- 本当は、簿記の資格を取って転職の選択肢を広げたい
ステップ2:それぞれに”値札”をつける
スマホで5分調べるだけで、だいたいの金額は分かります。ポイントは**「ざっくりでいい」**こと。1円単位の正確さは要りません。
- 旅行 → 旅行サイトで日程を入れて検索
- 楽器 → 入門セットやレンタルの価格を調べる
- 資格 → 受験料と教材費、講座の料金を調べる
ステップ3:「いつまでに」を決めて月額に割る
値札がついたら、「いつやるか」を決めて月数で割ります。
値札 ÷ 準備期間(月)= 毎月のやりたいこと予算
この「月額」が、やりたいことの本当の重さです。たいていの場合、「思っていたより軽い」と感じるはずです。
「全部」ではなく「今年の1つ」を選ぶ
値札をつけて月額にしたら、最後にもう一つだけやってほしいことがあります。
「今年やる1つ」を選ぶことです。
やりたいことを全部同時に叶えようとすると、また「お金が足りない」という気持ちに戻ってしまいます。でも、1つに絞れば、月額はさらに小さくなります。
そして、1つ叶えた経験は、次のやりたいことへの自信になります。「計算したら、ちゃんとできた」という小さな成功体験こそが、漠然とした不安を消す一番の特効薬なんです。
よくある質問(FAQ)
Q1. 老後資金が貯まっていないのに、やりたいことにお金を使っていいの?
A. 老後資金の積み立てを先に「固定費」として確保し、残りの範囲でやりたいこと予算を組めば問題ありません。大切なのは、老後資金にも”自分の数字”で目標額を決めること。目標が決まれば、それ以上は「使っていいお金」だと安心して判断できます。
Q2. やりたいことが特に思いつかない場合は?
A. 「やりたいこと」が見つからないのではなく、我慢しているうちに分からなくなっているだけかもしれません。「本当は○○したい」と、小さなことから書き出してみてください。「平日に美味しいパン屋に行きたい」レベルで十分です。
Q3. 値札をつけたら、やっぱり高くて無理だったら?
A. その場合は、①準備期間を延ばす、②小さく試せる方法を探す(レンタル・中古・体験レッスン)、③目標を分割する(いきなりヨーロッパではなく、まずは近場のアジア)の3つを試してください。「無理」が「○年後ならできる」に変わるだけでも、気持ちは驚くほど軽くなります。
Q4. 「お金がない」という不安を根本から減らすには?
A. 不安の正体を「数字」に変えることが一番の近道です。やりたいことの値札、老後資金の目標額、毎月の収支。この3つが数字で見えると、漠然とした不安は「具体的な課題」に変わり、対策できるようになります。
今日5分だけ、ノートを開いてみませんか
ここまで読んでくださったあなたは、もう気づいているはずです。
「お金がない」の多くは、残高の問題ではなく、「値札のない夢」と「正体不明の老後」が生み出した錯覚だということに。
お金は、やりたいことを叶えるための道具です。道具の量を心配する前に、まずは「何を作りたいのか」を決めましょう。何を作るか決まっていない大工さんは、いくら材料があっても「足りない気がする」ものですから。
だから今日、たった5分だけ時間をください。
- ノートかスマホのメモを開く
- 「本当は○○したい」を3つ書く
- それぞれに、ざっくりの値札をつける
それだけで、あなたの「いつか」は「来年の春」や「今年の夏」に変わり始めます。
やりたいことを我慢し続ける人生と、計算してちゃんと叶えていく人生。選べるのは、今このページを閉じた後のあなたです。
さあ、最初の値札は、何につけますか?
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年11月01日 07:01時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年11月01日 07:01時点 詳しくはこちら)
399円(2026年11月01日 07:01時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ