目標から逆算する3つの財布|人生の目標を叶えるお金の考え方
目標から逆算する3つの財布|人生の目標を叶えるお金の考え方
目標から逆算する3つの財布|人生の目標を叶えるお金の考え方
「ちゃんと貯金しているのに、なぜか不安が消えない」 「NISAも始めた。でも、これって何のためのお金なんだろう?」
そんなモヤモヤを抱えたまま、毎月の給料日を迎えていませんか。
先に結論をお伝えします。人生の目標を叶えるためのお金とは、「いくら貯めるか」ではなく「何のために、いつまでに、いくら必要か」がはっきりしたお金のことです。 そして、その答えを出すいちばんシンプルな方法が、お金を「生活」「安心」「夢」の3つの財布に分けて、目標から逆算することです。
この記事では、なぜ貯めても不安が消えないのかという意外な正体から、3つの財布の作り方、今日からできる具体的なステップまで、順番にお話しします。
なぜ、貯めても貯めても不安は消えないのか
9割が不安、でも6割は「備えられていない」
まず、あなただけが不安なわけではありません。
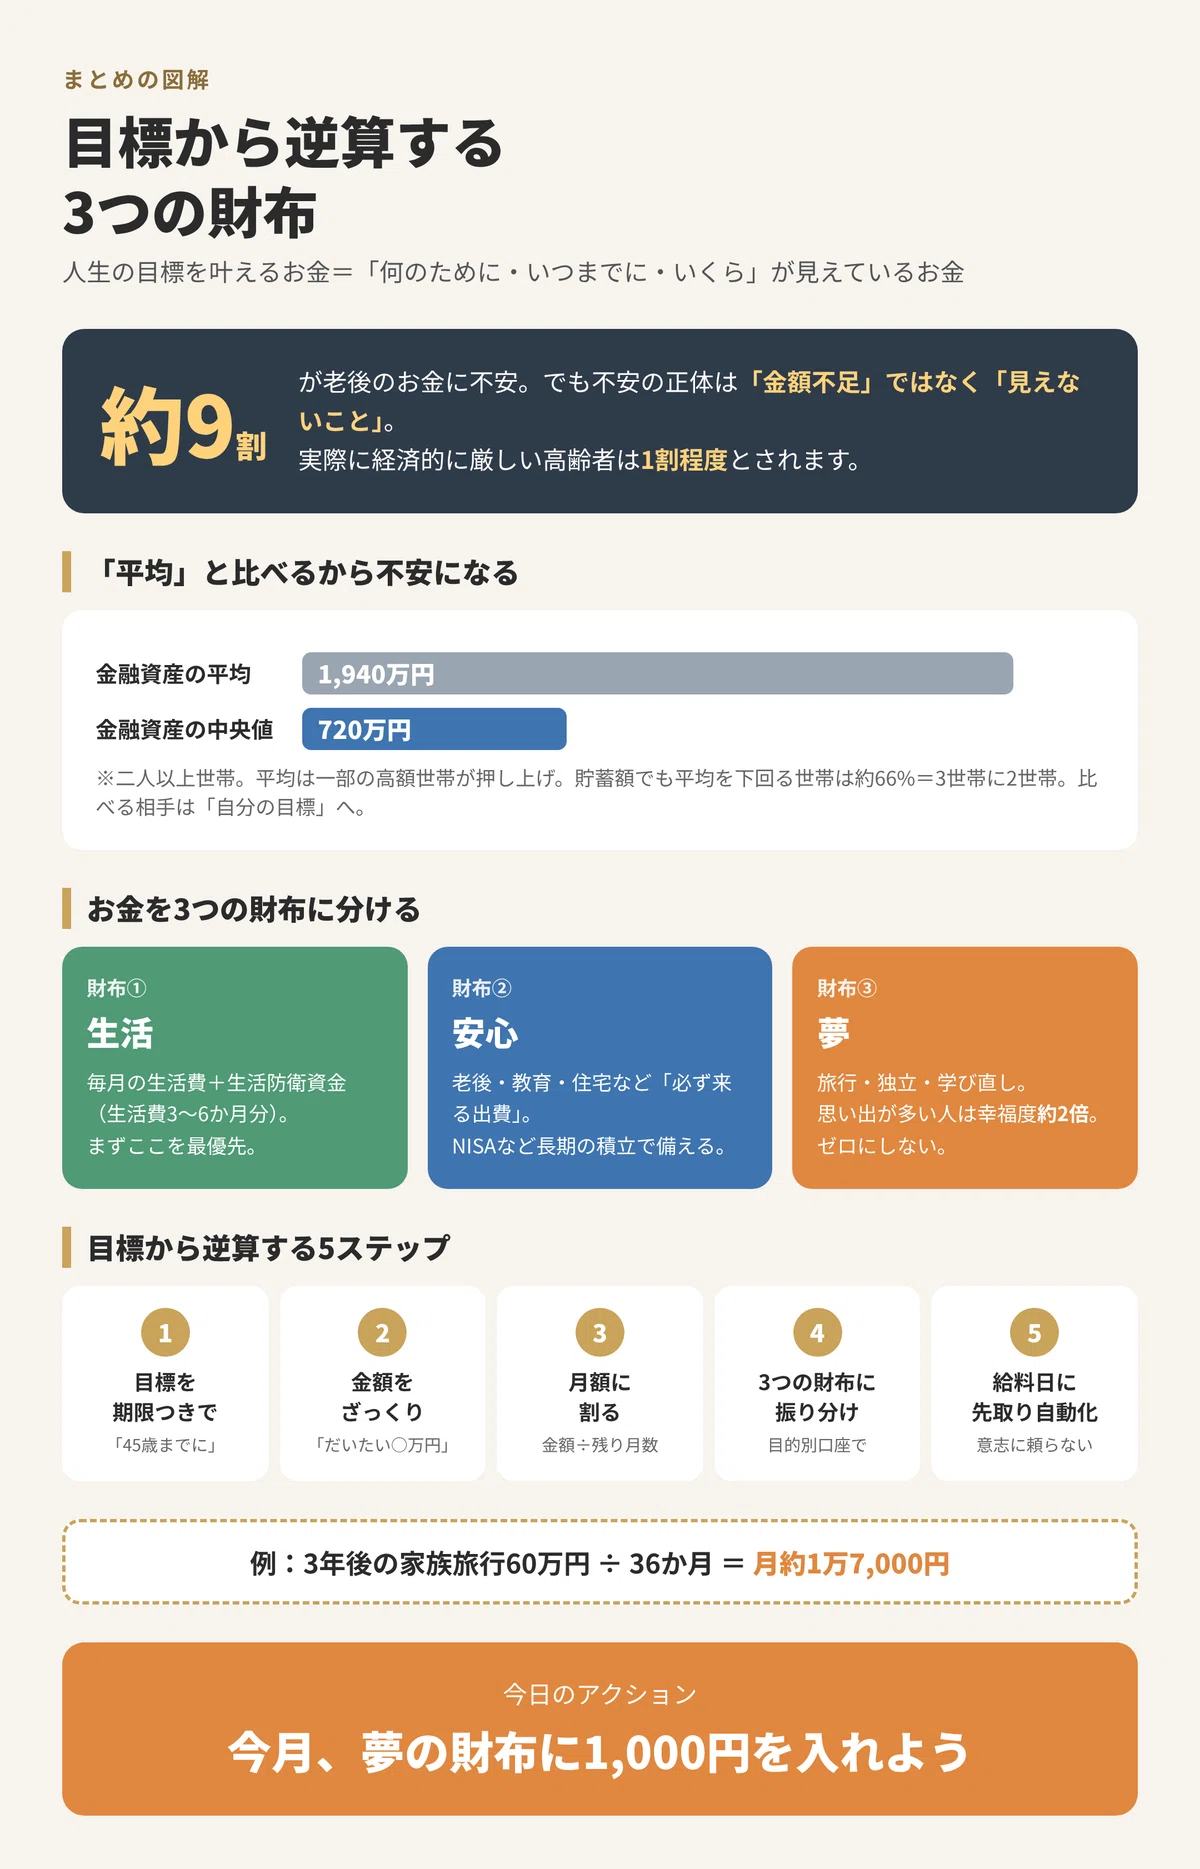
最近の調査では、約9割の人が「老後のお金に不安を感じている」と答えています。その一方で、約6割の人は「備えようとしてもできていない」と回答しました。お金の不安の第1位は、年代を問わず「老後資金」です。
つまり、多くの人が同じ場所で立ち止まっているのです。
不安の正体は「金額不足」ではなく「見えないこと」
ここで、ちょっと意外な事実があります。
老後資金が不安な理由として多く挙がるのは、「老後の生活費や年金額がわからないから」というもの。そう、多くの人は「お金が足りないから」ではなく、「いくら必要か見えていないから」不安になっているのです。
さらに驚くのは、実際に経済的に厳しい状況にある高齢者は1割程度とされていること。現役世代が抱える老後の不安の多くは、実は「取り越し苦労」に近いのかもしれません。
暗い部屋で物音がすると怖いけれど、電気をつけたら猫だった——お金の不安も、それとよく似ています。必要なのは、もっと貯めることより、まず電気をつけることなんです。
今日のアクション 「自分は何が不安なのか」を、紙に3つだけ書き出してみましょう。「老後」「子どもの教育費」「病気」など、ざっくりで大丈夫です。
「平均」と比べるほど、不安は大きくなる
平均2,059万円の落とし穴
ニュースで「平均貯蓄額」を見て、ため息をついたことはありませんか。
二人以上世帯の平均貯蓄額は2,059万円と、比較可能な2002年以降で最多を更新しました。でも、ここに大きな落とし穴があります。平均を下回る世帯は、全体の約66%。つまり、3世帯に2世帯は「平均以下」なのです。
一部のお金持ちの世帯が平均額をグッと押し上げているので、平均と比べると、ほとんどの人が「足りない」と感じてしまう仕組みになっています。
金融資産の調査でも、二人以上世帯の平均は1,940万円なのに、真ん中の人の額(中央値)は720万円。2倍以上の差があります。
比べるべきは「他人」ではなく「自分の目標」
ここで大切なのは、比較の相手を「他人の平均」から「自分の目標」に変えることです。
たとえば、「5年後に家族でハワイ旅行に行きたい」という目標がある人にとって、必要なのは平均2,059万円ではなく、旅行代の60万円かもしれません。
人生の目標が違えば、必要なお金も違う。当たり前のことなのに、私たちはつい「みんな」と比べてしまうんですよね。
今日のアクション 「平均」という言葉を見たら、「で、私の目標には関係ある?」と自分に問いかけるクセをつけましょう。
解決策:お金を「3つの財布」に分けて考える
ここからが本題です。人生の目標を叶えるために、お金を次の3つの財布に分けます。
財布 役割 中身の例 ①生活の財布 今の暮らしを回す 家賃、食費、光熱費、生活防衛資金 ②安心の財布 将来の「必ず来る」出費に備える 老後資金、教育費、住宅、車の買い替え ③夢の財布 人生の目標を叶える 旅行、独立、学び直し、趣味、家族の思い出
①生活の財布:今の暮らしと「まさか」に備える
生活の財布は、毎月の生活費と、病気や失業などの「まさか」に備える生活防衛資金です。
生活防衛資金の目安は、会社員なら生活費の3〜6か月分、自営業なら6か月〜1年分が一般的です。月25万円で暮らしている会社員なら、75万〜150万円ほど。
ここが満たされるまでは、他の財布に回しすぎないことがポイントです。 土台がグラグラなままでは、どんな夢も安心して追いかけられません。
②安心の財布:「必ず来る出費」を数字にする
安心の財布は、老後・教育・住宅など、時期がある程度読める大きな出費のためのお金です。
ここで効いてくるのが、新NISAなどの長期の資産形成。NISA口座は2026年6月末時点で3,000万口座を突破し、2027年1月からは「こどもNISA」も始まります。手段はすでに十分に揃っているのです。
足りないのは、手段ではなく**「いつまでに、いくら」というゴール**。ゴールさえ決まれば、毎月いくら積み立てればいいかは、驚くほどシンプルに計算できます。
③夢の財布:いちばん大切なのに、いちばん後回しにされる財布
そして、多くの人が持っていないのが「夢の財布」です。
不安が強い人ほど、生活と安心の財布にすべてを注ぎ込み、夢の財布はゼロのまま。「いつか余裕ができたら」と言いながら、その「いつか」は永遠に来ません。
でも、ある調査では、思い出がたくさんある人は、まったくない人に比べて幸福度が約2倍高いという結果が出ています。思い出のためにお金を使った先として、最も多かったのは「旅行」でした。
お金は貯めるだけでは幸せを運んでくれません。人生の目標や思い出に変わったとき、はじめてお金は「生きたお金」になるのです。
今日のアクション スマホのメモに「夢の財布リスト」を作り、やりたいことを5つ書き出しましょう。値段はまだ気にしなくてOKです。
目標から逆算する5ステップ
3つの財布の考え方がわかったら、次は実際に逆算してみましょう。
ステップ1:人生の目標を「期限つき」で書き出す
「いつか海外に住みたい」ではなく、「45歳までに、家族で1か月の海外暮らしをする」のように、期限をつけて書きます。期限がない目標は、ただの願望で終わってしまいがちです。
ステップ2:目標ごとに金額をざっくり出す
ネットで調べれば、たいていの目標の相場はわかります。正確でなくて大丈夫。「だいたい○万円」で十分です。
ステップ3:残り期間で割って「月額」にする
必要な金額 ÷ 残りの月数 = 毎月の積立額。
たとえば、3年後に60万円の家族旅行なら、60万円 ÷ 36か月 = 月約1万7,000円。大きな目標も、月額にすると急に現実味を帯びてきます。
ステップ4:3つの財布に振り分ける
計算した月額を、生活・安心・夢の財布に振り分けます。ネット銀行の「目的別口座」機能を使えば、口座を増やさなくてもアプリの中で簡単に分けられます。
目的別にお金を分けている人に聞いた調査では、「計画的に積み立てられる」と答えた人が46.8%、「急な出費に焦らなくて済む」と答えた人が43.0%でした。分けるだけで、お金との付き合い方が変わるのです。
ステップ5:給料日に「先取り」で自動化する
最後に、給料日に自動で各財布へお金が移る仕組みを作ります。余ったら貯めるのではなく、先に分けて、残りで暮らす。意志の力に頼らないのが、長続きのコツです。
今日のアクション 夢の財布リストから1つ選び、ステップ1〜3で「月額」を計算してみましょう。電卓1回で終わります。
【架空の事例】38歳・共働きのAさん夫婦の場合
ここで、イメージしやすいように架空の事例を紹介します。
会社員のAさん(38歳)は、妻と小学生の子ども1人の3人家族。毎月コツコツ貯金し、NISAも始めていましたが、「これで足りるのか」という不安がずっと消えませんでした。
そこで3つの財布で整理してみると、次のことがわかりました。
- 生活の財布:生活防衛資金150万円は、すでに達成済み
- 安心の財布:教育費と老後資金のための積立は月4万円で、目標に向けて順調
- 夢の財布:ゼロ。「いつか家族でキャンピングカー旅行」は、ずっと後回し
実は、Aさん夫婦は「足りない」どころか、生活と安心の財布はすでに十分に機能していたのです。不安の正体は「見えていなかった」だけでした。
そこで、それまで「なんとなく貯金」していた月2万円を夢の財布に振り分けることに。2年後、夏休みに念願のキャンピングカー旅行を実現しました。
「お金を使ったのに、前より不安が減ったんです」とAさん。目標が見えると、安心して使えるようになる——これこそが、3つの財布の最大の効果です。
あなたに今いちばん必要なのは、どの財布?
3つの財布は、すべてを一度に完璧にする必要はありません。今のあなたの状況に合わせて、優先する財布を選びましょう。
- 貯金がほとんどない人 → まずは「生活の財布」。生活防衛資金を最優先に
- 貯めているのに不安な人 → 「安心の財布」のゴールを数字にする
- 貯めるだけで毎日が楽しくない人 → 「夢の財布」を今月から作る
特に、真面目にコツコツ貯めてきた人ほど、3つ目の「夢の財布」が空っぽになりがちです。あなたが頑張って貯めてきたお金は、あなたの人生を楽しくするためにあるはずです。
よくある質問(FAQ)
Q1. 人生の目標達成のためのお金とは何ですか?
「何のために、いつまでに、いくら必要か」が明確になっているお金のことです。目的が決まっているお金は、ただ貯めているお金と違い、不安を減らし、行動につながります。
Q2. 3つの財布の割合はどれくらいが目安ですか?
決まった正解はありませんが、まずは生活の財布(生活防衛資金)を満たすことが最優先です。そのうえで、手取りの一部を安心の財布と夢の財布に振り分けます。夢の財布は、少額でもいいので「ゼロにしない」ことが大切です。
Q3. 老後資金はいくら必要ですか?
必要な金額は、住む場所や暮らし方、年金額によって人それぞれです。平均額と比べるより、自分の年金見込み額と希望する生活費の差を計算する方が、ずっと正確で安心につながります。
Q4. 新NISAはどの財布に入れるべきですか?
長期でじっくり増やすNISAは、主に「安心の財布」に向いています。数年以内に使う予定の夢の資金は、値動きのない預金で用意しておくと安心です。
Q5. 目的別にお金を分けるのは面倒ではないですか?
最近はネット銀行の目的別口座機能を使えば、1つの口座の中でアプリ上で簡単に分けられます。給料日に自動で振り分ける設定をすれば、手間はほとんどかかりません。
まずは「夢の財布」に、今月1,000円を入れてみよう
お金の不安は、もっと貯めれば消えるものではありません。「何のためのお金か」が見えたとき、はじめて不安は安心に変わります。
- 不安の正体は「金額不足」ではなく「見えないこと」
- 比べる相手は「他人の平均」ではなく「自分の目標」
- お金は「生活」「安心」「夢」の3つの財布に分ける
- 目標から逆算すれば、毎月の金額はシンプルに決まる
最後に、今日あなたにお願いしたいことは1つだけ。
今月、夢の財布に1,000円を入れてみてください。
金額は小さくても、「自分の人生の目標のためにお金を分けた」という一歩は、きっと大きな意味を持ちます。その1,000円が、5年後のあなたの思い出につながっているかもしれません。
あなたのお金が、あなたの人生の目標を叶える力になりますように。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年11月01日 07:01時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年11月01日 07:01時点 詳しくはこちら)
399円(2026年11月01日 07:01時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ