「不健康な12年」に貯金は効かない
「不健康な12年」に貯金は効かない
「不健康な12年」に貯金は効かない
「老後資金、あといくら足りないんだろう」
NISAの残高アプリを開いて、ため息をつく。iDeCoの掛け金を見直す。ポイ活でコツコツ節約する。40代、50代になると、お金の不安は一気に現実味を帯びてきますよね。
実際、老後資金に不安を感じている人は、50代で約8割。しかもその半数以上が「とても不安」と答えています。真面目に将来を考えている人ほど、お金の準備に一生懸命です。
でも、ちょっとだけ立ち止まってみてください。
そのお金、元気なうちに使えますか?
今日は、老後資金の話をする前に、ほとんどの人が見落としている「もうひとつの数字」のお話をします。読み終わるころには、通帳を見る目が少し変わっているかもしれません。
日本人の老後には「平均10年前後の不健康期間」がある
まず、結論からお伝えします。
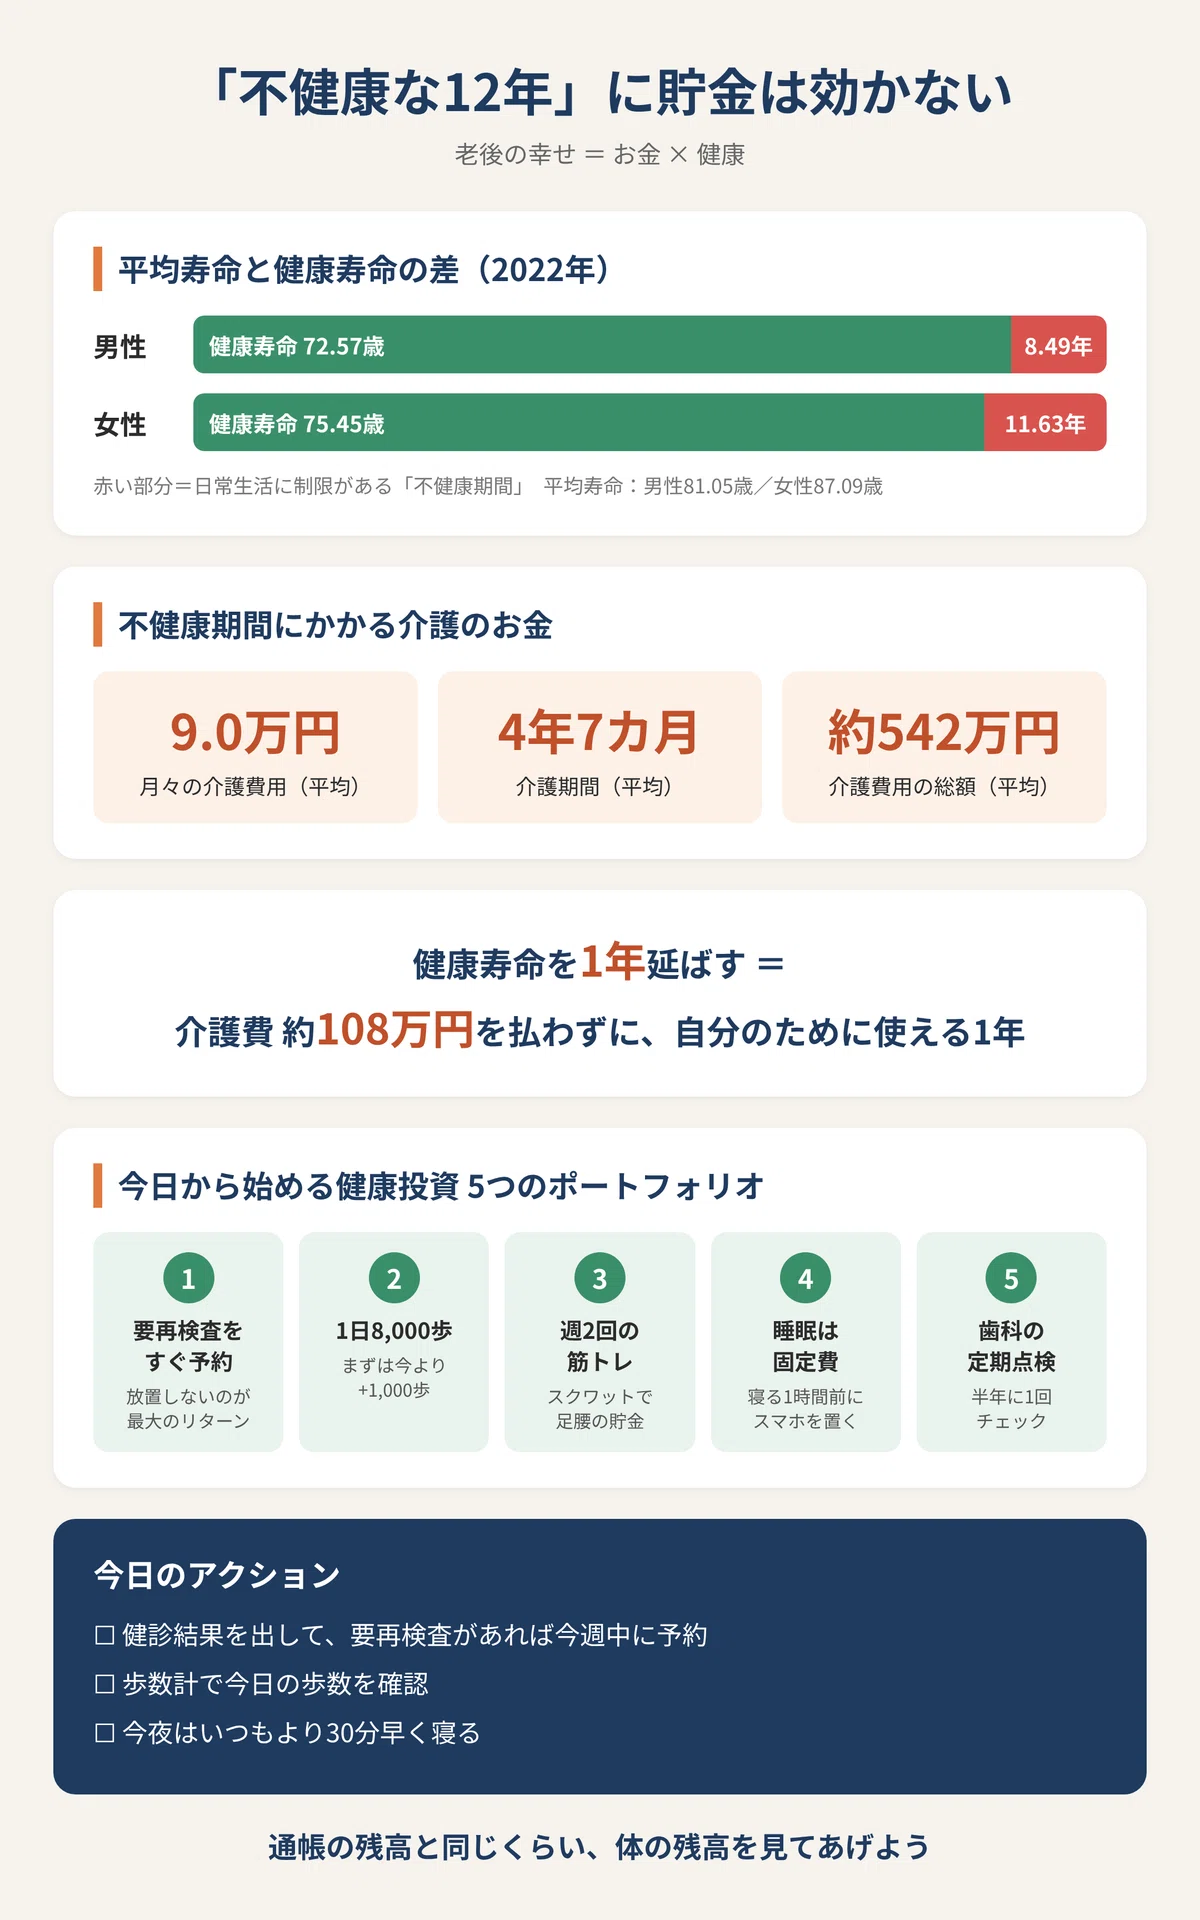
日本人は、人生の最後に平均で約9〜12年間、「健康上の問題で日常生活に制限がある期間」を過ごしています。 これが「平均寿命」と「健康寿命」の差、いわゆる不健康期間です。
最新の数字(2022年)を並べてみましょう。
平均寿命 健康寿命 不健康期間 男性 81.05歳 72.57歳 8.49年 女性 87.09歳 75.45歳 11.63年
健康寿命とは、「健康上の問題で日常生活が制限されることなく生活できる期間」のこと。つまり男性は72歳ごろ、女性は75歳ごろから、平均的には何らかの不自由を抱えながら暮らすことになる、ということです。
その前の調査(2019年)では、女性の不健康期間は12.06年。タイトルの「12年」は、決して大げさな数字ではありません。
「72歳」って、思ったより近くないですか?
いま50歳の男性なら、健康寿命の平均まであと約22年。45歳の女性なら約30年です。
「まだまだ先」と感じる一方で、こう考えるとどうでしょう。
- 定年が65歳なら、自由に動ける老後は平均7年ほどしかない(男性の場合)
- 70歳まで働くなら、元気な老後はわずか2〜3年ということも
老後に「やりたいこと」はたくさんあるはずです。夫婦で温泉めぐり、孫との旅行、趣味の山登り、ずっと行きたかった海外。そのリストの多くは、元気な体があってはじめて実現できるものばかりです。
私たちは「使えないお金」を必死に貯めているのかもしれない
ここで、ちょっと耳の痛い話をさせてください。
不健康期間に入ると、お金の「使いみち」が大きく変わります。 旅行やレジャーに使うはずだったお金が、医療費や介護費に回るようになるのです。
介護にかかるお金の現実
生命保険文化センターの最新調査(2024年度)によると、介護にかかる費用はこんな感じです。
- 住宅改修や介護ベッドなどの一時的な費用:平均47.2万円
- 月々の費用:平均9.0万円(在宅なら5.3万円、施設なら13.8万円)
- 介護期間:平均4年7カ月(4年を超える人が約4割)
単純に計算すると、平均で約542万円。施設介護が長引けば、1,000万円を超えることも珍しくありません。
ある50代夫婦の話(※架空の事例です)
会社員のAさん(54歳)は、「老後2,000万円問題」をきっかけに資産運用を始めた堅実派。毎月の積立は欠かさず、外食も我慢して、運用資産は順調に増えていました。
一方で、健康診断の「要再検査」の通知は3年連続で放置。「忙しいし、自覚症状もないし」が口ぐせでした。
ところが60歳を前に、脳梗塞で倒れてしまいます。命は助かったものの、右半身にまひが残り、夫婦で計画していた「定年後の日本一周旅行」は白紙に。貯めたお金は、リハビリ費用や自宅のバリアフリー工事、奥さんの介護負担を減らすためのサービス代に消えていきました。
Aさんはこう振り返ります。
「お金は貯まっていた。でも、それを楽しく使う体がなくなっていたんです」
もちろん、すべての病気が防げるわけではありません。ただ、Aさんのように「お金の管理は完璧なのに、体の管理は後回し」という人は、決して珍しくないのではないでしょうか。
発想を逆転させよう:健康は「お金を使える時間」を買う投資
ここからが、今日いちばんお伝えしたいことです。
健康寿命を1年延ばすことは、「介護費を払わずに、自分のためにお金を使える1年」を手に入れることです。
介護の月額平均は9.0万円。もし健康寿命を1年延ばせたら、単純計算で約108万円分の介護費を払わずに済む1年が生まれます。しかもその1年は、旅行も趣味も楽しめる「最高に価値のある1年」です。
資産運用と健康投資、こんなに似ている
実は、健康づくりは資産運用とそっくりです。
資産運用 健康投資 早く始めるほど複利が効く 早く始めるほど体の「貯金」が増える 毎月コツコツ積み立てる 毎日コツコツ歩く・眠る 暴落時に売らずに続ける 忙しい時期もやめずに続ける 定期的にポートフォリオを点検 定期的に健診で体を点検 手数料(コスト)を抑える 喫煙・過度な飲酒という「コスト」を減らす
NISAを続けられる人なら、健康投資もきっと続けられます。必要なのは、「健康も資産のひとつ」という見方に切り替えることだけです。
「お金があれば何とかなる」の落とし穴
「いざとなったらお金で解決すればいい」という考え方もありますよね。確かに、お金があれば良い介護サービスを選べます。
でも、お金で買えるのは「ケア」であって、「元気な体」そのものではありません。 失った足腰の力や、まひした手足は、どんな大金を積んでも元には戻らない。だからこそ、元気なうちの「予防」にお金と時間を使うほうが、ずっと割のいい投資なのです。
今日から始める「健康投資」5つのポートフォリオ
では、具体的に何をすればいいのか。忙しい40〜50代でも続けやすいものを、5つに絞りました。
1. 健診の「要再検査」を今週中に予約する
いちばんリターンが大きい健康投資は、「放置しないこと」です。 健康診断で引っかかった項目は、体からの「早めに対処してね」というサイン。
- 机の引き出しに眠っている健診結果を、今すぐ出してみる
- 「要再検査」「要精密検査」があれば、今週中に予約する
- 結果は毎年ファイルにまとめ、数値の推移を「資産推移」のように見る
2. 1日8,000歩を「積立」する
厚生労働省の身体活動のガイドでは、成人はおおむね1日8,000歩以上(高齢者は6,000歩以上)が目安とされています。
- 通勤で1駅分歩く、エレベーターより階段を選ぶ
- スマホの歩数計を「積立残高」だと思って毎日チェック
- いきなり8,000歩が難しければ、今より1,000歩増やすところからでOK
3. 週2回の筋トレで「足腰の貯金」をつくる
年をとって介護が必要になる大きなきっかけのひとつが、足腰の衰えです。筋肉は、何歳からでも鍛えれば応えてくれます。
- テレビを見ながらスクワット10回×2セット
- かかとの上げ下げ(つま先立ち)を歯みがき中に
- 週2〜3回を目安に、無理のない範囲で
4. 睡眠を「削れない固定費」にする
忙しい世代ほど、睡眠時間を「調整弁」にしがちです。でも睡眠は、体と脳をメンテナンスする大切な時間。
- 寝る1時間前にはスマホを置く
- 平日と休日の起床時間を大きくずらさない
- 「あと1話だけ」の動画を、未来の自分への借金だと考える
5. 歯医者に「定期点検」に行く
意外と見落とされがちなのが、歯と口の健康です。しっかり噛めることは、食事を楽しみ、栄養をとるための基本。
- 痛くなくても、半年に1回は歯科でチェック
- 歯間ブラシやフロスを習慣に
よくある質問(FAQ)
Q. 健康寿命とは何ですか?
A. 健康上の問題で日常生活が制限されることなく生活できる期間のことです。2022年の健康寿命は、男性72.57歳、女性75.45歳です。
Q. 平均寿命と健康寿命の差はどれくらいですか?
A. 2022年の時点で、男性は8.49年、女性は11.63年です。この期間は、健康上の理由で日常生活に何らかの制限がある「不健康期間」とされています。
Q. 介護費用は平均いくらかかりますか?
A. 一時的な費用が平均47.2万円、月々の費用が平均9.0万円、介護期間は平均4年7カ月です。合計すると、平均で約542万円になります。
Q. 健康寿命を延ばすために、今日からできることは?
A. まずは健診の「要再検査」を放置しないこと。そのうえで、歩数を増やす、週2回程度の筋トレ、十分な睡眠、歯科の定期検診など、続けやすい習慣を積み重ねるのがおすすめです。
Q. 40代・50代からでも間に合いますか?
A. もちろん間に合います。筋肉や生活習慣は何歳からでも変えられます。資産運用と同じく、「今日がいちばん若い日」です。
健康寿命には地域差がある、という意外な事実
最後に、ちょっと面白いデータを紹介させてください。
健康寿命は、住んでいる都道府県によって差があるんです。2022年の調査では、男女ともに静岡県が最長、岩手県が最短。その差は男性で2.82年、女性で2.40年もありました。
これは、「健康寿命は生まれつき決まっているものではなく、暮らし方や環境で変わる」ということを示しています。つまり、あなたの行動次第で、不健康な期間は短くできる可能性があるということです。
さらに今、70歳以上の医療費の窓口負担を見直す議論も進んでいます。将来の医療費負担が今より重くなる可能性を考えても、「病気にならない体づくり」はますます大切になっていきます。
通帳の残高と同じくらい、体の残高を見てあげよう
ここまで読んでくださったあなたは、きっと将来をちゃんと考えている人です。だからこそ、お伝えしたいことがあります。
老後の幸せは、「お金」×「健康」のかけ算で決まります。 どちらかがゼロになれば、答えはゼロ。いくら貯金を増やしても、それを楽しむ体がなければ、豊かな老後にはなりません。
逆に言えば、今日から健康にも少しだけ「投資」をすれば、貯めたお金を元気なうちに思いきり使える時間が延びていきます。
今日のアクション
- [ ] 健診結果を出して、「要再検査」があれば今週中に予約する
- [ ] スマホの歩数計を開いて、今日の歩数を確認する
- [ ] 今夜はいつもより30分早く布団に入る
どれかひとつでも構いません。NISAの最初の積立のように、まずは小さく始めてみてください。
10年後、20年後のあなたが、元気な体で、貯めたお金を笑顔で使っている。そんな未来のために、今日の一歩を踏み出しましょう。
PR:
生成AIを活用して作成したマンガ、書籍と執筆した本(Kindle Unlimited ユーザーは無料で購読できます)是非、手に取ってみてもらえると。
40代から始めるキャリア・リスキリング予備校の教科書: 今からでも間に合う!人生100年時代の最強転身メソッドamzn.to
499円(2026年11月01日 07:01時点 詳しくはこちら)
マンガでわかる成功の方程式: キャリアと人生のバランスamzn.to
499円(2026年11月01日 07:01時点 詳しくはこちら)
399円(2026年11月01日 07:01時点 詳しくはこちら)
AIに関する無料相談のご案内(会社名AIdeasHD LLC)
生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
ご興味がある方は
こちら
もしくは
aideashd@gmail.comからご相談ください。
無料でご相談いただけます。
著者紹介(橋本 正人)
著者は、AIの活用で企業業務に従事してきており、その後、独立しプロンプトの技術であるプロンプトエンジニアを取得し、生成AIを活用したさまざまな日常業務の改善による生産性向上を提案しております。
AIのことをメインにしてますが、AIにはできない想像力豊かなアイデアで独特な絵を描くGiftedなレンくん(保育園から書いていてちょっと有名?今は2年生でも展示会に出品されるなどでちょっと有名?)が書いたほのぼのとした作品をYou Tubeで公開しています。
よかったらみてみてください!
ほのぼの画家Renくん
https://www.youtube.com/@HeartwarmingPainterRen
おすすめ